L’immobilier commercial européen entre dans une nouvelle phase après que les hausses des taux d’intérêt ont entraîné une dépréciation estimée entre 20% et 30% de la valeur des actifs, selon les intervenants de Pimco lors d’une webconférence.
L’époque où la baisse des taux de capitalisation entraînait systématiquement une hausse de la valeur des biens immobiliers touche à sa fin, ont-ils déclaré lors de la webconférence BrightTalk intitulée «Au-delà du cycle: trouver des revenus résilients grâce à l’immobilier européen», qui s’est tenue le 20 octobre 2026. Les taux de capitalisation mesurent le revenu d’exploitation net annuel d’un bien immobilier par rapport à sa valeur ou à son prix d’achat.
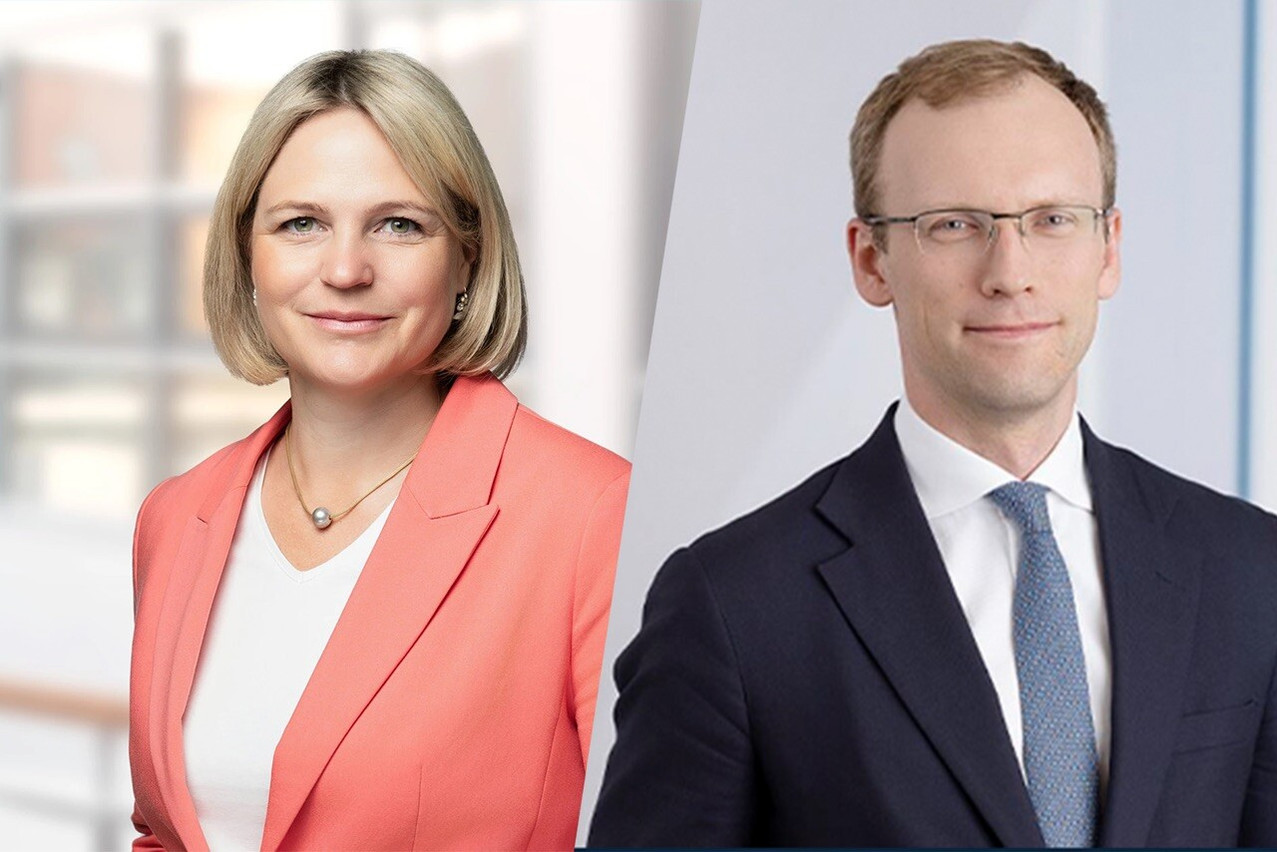
La plateforme immobilière mondiale de Pimco investit sur les marchés publics et privés, tant en dette qu’en actions. Annette Kröger, directrice générale pour l’Europe chez Pimco Prime Real Estate, a déclaré que le thème principal pour le secteur était un «retour aux fondamentaux».
Plutôt que de compter sur des vents favorables à l’échelle sectorielle ou sur un endettement peu coûteux, les investisseurs à long terme doivent se concentrer sur des revenus résilients, une demande liée aux besoins essentiels et une gestion active des actifs afin de générer des rendements excédentaires en période de volatilité structurelle, ont fait valoir les intervenants.
Fin de la réévaluation, début de la reprise
Le contexte macroéconomique marque une phase distincte pour les valorisations immobilières européennes. Les taux de base américains proches de 4% et les taux européens à 2,5% contrastent avec les hausses brutales de 2022, lorsque les taux américains étaient passés de 0,50% à 5,25% et ceux de la BCE de -0,50% à 4%.
«Nous prévoyons encore quelques hausses de taux, mais le point de départ est très différent», a déclaré Kirill Zavodov, directeur général et responsable des actions immobilières européennes chez Pimco. «Néanmoins, il y aura un impact à court terme sur les valorisations et le prix des transactions marginales.»
M. Zavodov a décrit l’immobilier européen comme «en phase avancée du cycle de réévaluation, mais en phase précoce du cycle de reprise». Les actifs détenus par des fonds créés avant 2022 correspondent à un volume de transactions compris entre une et deux années normales, a-t-il précisé.
Alors que ces véhicules sont confrontés à des pressions de liquidité, des ventes forcées pourraient créer des perturbations et des opportunités d’acquérir des actifs de premier ordre à un prix inférieur au coût de remplacement.
Ancrer la valeur dans des revenus contractuels résilients
En ce qui concerne la dette immobilière, a-t-il ajouté, les fonds propres subordonnés, qui représentent environ 30% à 35% de la structure du capital d’un actif, peuvent offrir un coussin de sécurité face à la baisse de la valeur des garanties. Les stratégies actions se concentrent sur les fondamentaux opérationnels: garantir des flux de trésorerie couverts contre l’inflation et mettre en œuvre une gestion active des actifs, a noté Mme Kröger.
Pimco évalue les investissements potentiels en actions à l’aune de trois critères principaux: une demande dictée par les besoins, une stabilité des flux de trésorerie comparable à celle des infrastructures et des mesures visant à pérenniser les actifs, notamment la décarbonation.
Des frontières de plus en plus floues
La frontière entre l’immobilier et les infrastructures s’estompe à mesure que les investisseurs recherchent des flux de trésorerie stables et indexés. Les contraintes pesant sur les finances publiques européennes pourraient accroître la demande de capitaux privés dans les infrastructures sociales et liées à la défense, notamment les écoles, les hôpitaux, les installations logistiques et les logements militaires hors base.
L’intelligence artificielle entraîne également une hausse des dépenses d’investissement dans les centres de données. L’acquisition de terrains, les raccordements au réseau électrique et l’obtention des autorisations nécessaires sur les principaux marchés, tels que Londres, Francfort, Paris, Madrid et Milan, requièrent une expertise immobilière spécialisée.
Lutter contre la pénurie structurelle de logements
Les marchés résidentiels européens sont confrontés à une grave pénurie d’offre, aggravée par une baisse du nombre de logements mis en service. Selon les chiffres présentés lors de la webconférence, les livraisons dans 35 grandes villes européennes sont passées d’environ 190.000 logements en 2022 à 110.000 logements.
M. Zavodov identifie un potentiel de valeur convaincant dans le secteur du logement abordable au Royaume-Uni, où les loyers réglementés, indexés sur l’IPC majoré de 1%, offrent des rendements initiaux nets compris entre 6,5% et 7%, soutenus par des listes d’attente comptant 1,2 million de ménages.
Le marché polonais des logements collectifs bénéficie également de la croissance économique, avec seulement 30.000 logements institutionnels à l’échelle nationale. Comme les loyers ne sont pas soumis à la même réglementation que ceux du secteur du logement abordable au Royaume-Uni, les investisseurs pourraient obtenir des rendements initiaux plus élevés et une croissance des loyers supérieure à l’inflation, a fait valoir M. Zavodov.
Générer des rendements grâce à la mise en œuvre
Pimco a identifié trois sources principales de rendements au niveau des actifs: la création de transactions, les dépenses d’investissement destinées à repositionner les biens immobiliers, et des mesures telles que la décarbonisation visant à préserver leur pertinence à long terme.
Les pressions sur la liquidité subies par les promoteurs ont également permis à la société d’acquérir des biens immobiliers spécialisés offrant des rendements relativement élevés. Citons, par exemple, une usine italienne de fabrication de matériel médical acquise avec un rendement initial net de 8,4%.
En Espagne, Pimco a acquis un entrepôt frigorifique occupé par un locataire noté «investment grade» dans le cadre d’un bail à long terme assorti d’une option de résiliation après trois ans. Les coûts de construction élevés entraînent une pénurie structurelle de l’offre, ce qui donne à Pimco la certitude de pouvoir conserver le locataire ou relouer l’espace compte tenu de la forte demande.
M. Zavodov privilégie un effet de levier modéré, car les rendements plus élevés signifient que l’endettement n’est plus indispensable pour atteindre les rendements cibles. Les moteurs organiques – revenus, indexation et gestion active – génèrent des rendements, faisant de l’effet de levier un outil destiné à compenser les pertes fiscales liées aux actifs plutôt qu’à stimuler la performance.