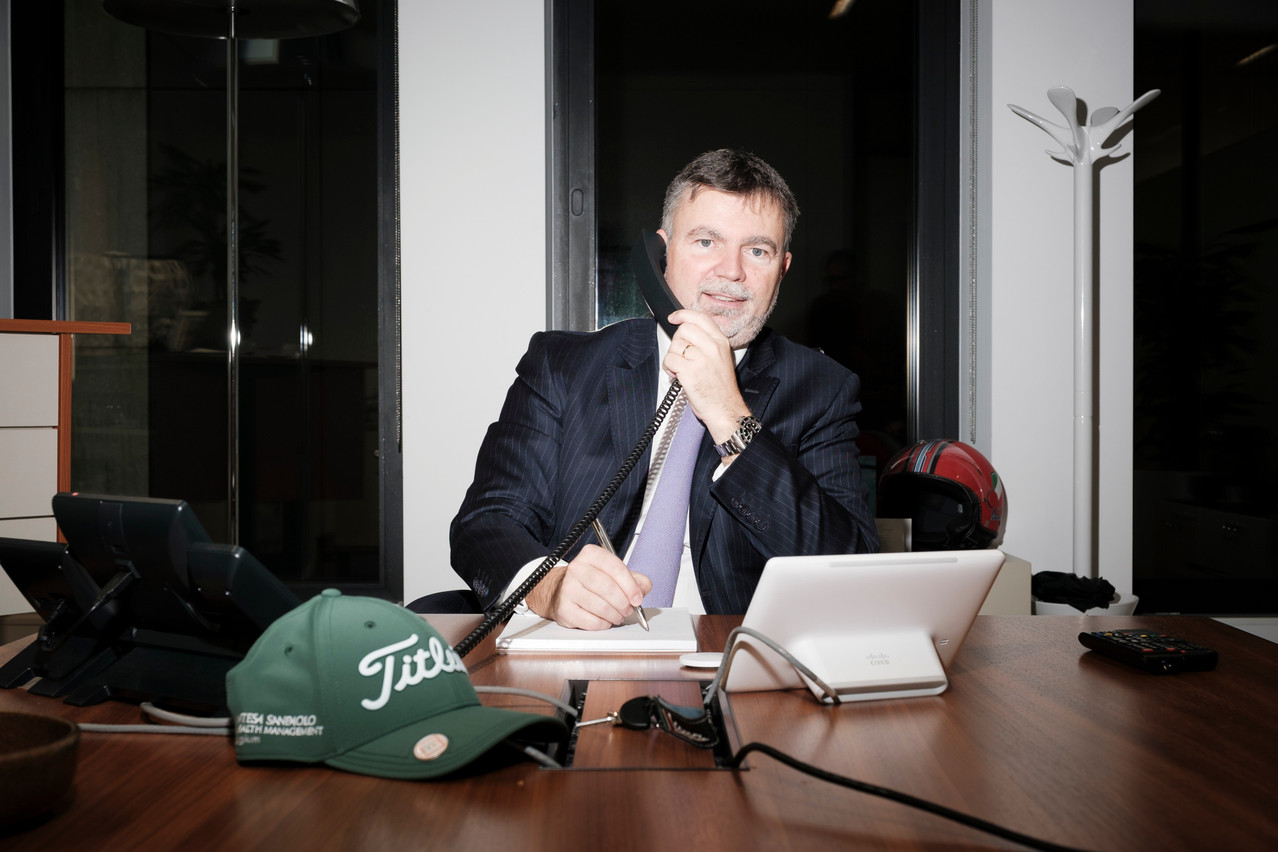
Dans un modèle de banque privée où la relation humaine et le conseil personnalisé restent clés, le digital ouvre de nouvelles possibilités d’autonomie pour le client. Et permet de cibler les clients «mass affluent», ces ménages disposant de 50.000 à 1 million d’euros d’actifs investissables et représentant le plus vaste réservoir de capital privé en Europe. C’est la conviction du CEO d’Intesa Sanpaolo Wealth Management, 
À partir de quel niveau de patrimoine vos clients sont-ils considérés comme «wealth»?
Marc Flammang. – «Nous ne segmentons pas la clientèle de cette manière. Nous la segmentons plutôt en fonction des besoins en structuration, notamment cross-border, et en structuration patrimoniale au sens large. Il arrive donc que nous commencions à travailler avec des clients disposant de montants relativement modestes, mais présentant un potentiel important. Cela peut être, par exemple, un entrepreneur dont on sait que le projet peut se développer fortement, avec une introduction en bourse à terme.
Quel est le minimum strict?
«Nous n’en avons pas. Cela dit, il faut aussi tenir compte de la réalité de la gestion. Pour diversifier correctement certains types de portefeuilles, les montants nécessaires varient selon les sous-jacents. Un portefeuille obligataire, par exemple, est difficile à diversifier en dessous de 3 millions d’euros. En revanche, sur des ETF ou des fonds, on peut travailler avec des montants plus faibles. Et lorsqu’il s’agit d’une gestion véritablement ‘tailor-made’, la valeur ajoutée de notre accompagnement se révèle pleinement plutôt à partir de 3 à 5 millions d’euros.
Pourquoi une segmentation fondée uniquement sur les avoirs ne vous paraît pas pertinente?
«Prenons un exemple simple. Vous pouvez avoir un client qui détient 5 millions d’euros, qu’il a hérités, et qui souhaite essentiellement les faire gérer. Et vous pouvez avoir en face un autre client qui détient le même montant, mais dont la situation est beaucoup plus complexe: un résident italien, avec un enfant à Paris, un autre à Londres, une holding au Luxembourg, une société en IPO aux États-Unis, et qui a placé 5 millions chez vous. Sur le papier, les deux ont exactement le même niveau d’avoirs. Mais leurs besoins, eux, n’ont rien à voir.
D’où l’importance d’avoir en face de soi quelqu’un qui comprend la situation, sait poser les bonnes questions et clarifie l’objectif final: s’agit-il d’une réserve de liquidité, d’une construction de capital, d’un projet lié à la retraite ou d’une transmission patrimoniale? Selon ces objectifs, la gestion et la structuration à mettre en place peuvent être totalement différentes. Pour y répondre correctement, il faut à la fois des experts et des relationship managers expérimentés.
Alors qu’un chatbot ou un outil automatisé se contente d’exécuter une demande, un conseiller peut la contextualiser.

Le «ticket d’entrée» dans l’univers wealth est parfois jugé trop élevé. Quel est votre point de vue?
«Pour une banque comme la nôtre, il faut distinguer la banque privée et le wealth management. Nous pouvons accueillir des clients qui disposent d’un million d’euros. Simplement, l’éventail de solutions qu’on peut proposer de manière pertinente et raisonnable sera plus limité que pour un client qui arrive avec 10, 50 ou 100 millions.
Par ailleurs, il existe en Europe un vrai sujet autour du segment ‘mass affluent’. C’est une frange de clientèle qui est souvent mal servie: d’un côté, elle n’entre pas dans les critères classiques du wealth management à cause des tickets d’entrée; de l’autre, elle n’est pas non plus réellement une clientèle retail. C’est aussi pour cette raison qu’une segmentation uniquement basée sur les avoirs nous paraît peu pertinente. Nous privilégions plutôt une segmentation par canal d’entrée.
Jusqu’où pousser la personnalisation pour que le client se sente véritablement unique? Quel serait, aujourd’hui, l’équivalent d’un «Dear Mister Meyer» en lieu et place du traditionnel «Dear Sir or Madam»?
«Dans le cadre de Fideuram Direct, l’automatisation concerne avant tout l’exécution. Nous avons précisément voulu éviter un modèle impersonnel. Pour accompagner le lancement, nous avons constitué un support commercial et technique basé au Luxembourg, dans nos locaux, avec des équipes humaines. L’objectif est clair: ne pas laisser les clients seuls, face à un simple parcours digital.
En parallèle de l’application, le site internet proposera également l’ensemble du contenu éducatif. Et lorsque le client prend contact avec la banque pour demander un conseil, il pourra échanger avec un conseiller qui aura une visibilité sur ce qu’il a fait sur la plateforme et qui pourra répondre de manière concrète et personnalisée à ses questions.
Toujours le même conseiller?
«Oui, il pourra choisir cela parce que le nom du conseiller s’affiche dans la réponse.
Quid du conseil d’investissement?
«Dans notre approche, les portefeuilles pourront inclure des ETF thématiques. Un client pourra, par exemple, construire un plan d’épargne orienté vers la défense, l’intelligence artificielle ou des technologies du futur. Et il pourra être conseillé dans cette démarche.
La personnalisation et le ‘tailor-made’ ne peuvent pas changer radicalement l’issue si les marchés deviennent fortement défavorables. En revanche, cela peut répondre à des ambitions et à des aspirations très précises: l’envie d’aligner ses convictions avec ses investissements, par exemple. C’est là que l’intervention humaine joue un rôle clé. Alors qu’un chatbot ou un outil automatisé se contente d’exécuter une demande, un conseiller peut la contextualiser: reconnaître les convictions du client, mais aussi expliquer que ce n’est peut-être pas le bon moment d’entrer sur un thème, parce qu’il est trop cher ou parce que le marché n’est pas encore suffisamment mature.
Une expérience client pertinente, c’est d’abord une expérience qui ne laisse pas le client dans le flou.

Pour vous, qu’est-ce qu’une expérience client pertinente aujourd’hui?
«C’est d’abord une expérience qui ne laisse pas le client dans le flou. Sur une application, il doit comprendre clairement les différentes étapes, que ce soit lors de l’onboarding ou lors d’une transaction. Il doit savoir si l’ordre a été exécuté, à quel prix, avec quels frais. Et ces informations doivent être disponibles presque instantanément. La qualité de l’exécution et la clarté des informations constituent donc un premier socle essentiel.
Il y a ensuite la facilité de communication. Avec la réglementation actuelle, l’onboarding d’une structure complexe peut impliquer des documents difficiles à comprendre, que l’on ne peut pas simplement laisser remplir seul au client. Une bonne expérience consiste alors à combiner un parcours digital fluide pour les étapes simples et une intervention humaine dès que les sujets deviennent plus complexes. Cela peut se traduire par un appel, un accompagnement pas à pas dans la documentation, afin que le processus reste rapide et efficace.
Qu’en est-il des frais?
«Les banques ont fait d’importants progrès, notamment sous l’effet des obligations de reporting détaillé. C’est aujourd’hui un secteur très transparent sur ce sujet. De notre côté, nous avons choisi un modèle simple, sans rétrocessions, avec une tarification claire.
Nous proposons également, pour certains mandats, une rémunération basée sur une commission de performance plutôt que sur des frais fixes. Cette approche séduit une partie de la clientèle plus jeune et dynamique, qui y voit un partage du résultat: si la performance est au rendez-vous, chacun y gagne; si elle ne l’est pas, il n’y a pas de rémunération variable. D’autres clients sont plus réservés, estimant qu’un tel modèle pourrait inciter à prendre davantage de risques. Nous rappelons alors que les profils de risque et les règles de suitability encadrent fortement la gestion.
Comment organisez-vous le suivi de vos clients?
«Dans certains modèles différents du nôtre, un banquier développe un client, l’accompagne pendant des années, puis, à la suite d’un événement de liquidité, ce client change de segment et est transféré à un autre interlocuteur. Cela peut poser un problème d’incitation. Si le développement du client aboutit à le perdre au profit d’un autre département, la logique relationnelle est fragilisée.
Nous fonctionnons différemment. Le relationship manager conserve la relation dans la durée, même si le profil du client évolue fortement. Ce qui change, ce sont les canaux utilisés, la fréquence des échanges ou les expertises mobilisées en interne, mais la relation reste portée par la même personne. Les clients privés sont très attachés à cette continuité. Ils veulent qu’on les comprenne vite, sans devoir réexpliquer toute leur histoire ni repasser par des processus internes simplement parce qu’ils ont changé de segment au sein d’une même banque.
Les banques cherchent en général plutôt à réduire la dépendance à la relation personnelle entre le client et son banquier, par crainte de les voir partir ensemble…
«Nous assumons cette proximité. Si la relation fonctionne bien, c’est un atout pour tout le monde. Ce qui nous différencie aussi d’autres établissements, c’est la stabilité de nos équipes commerciales. Les relationship managers qui réussissent restent chez nous. Et s’ils restent, c’est aussi parce que nous n’avons jamais érigé la segmentation par niveau d’avoirs en dogme absolu.»
Cet article a été écrit pour le supplément Wealth management & Private banking du magazine Paperjam du mois de mars 2026, publié le 25 février. Le contenu est produit exclusivement pour le magazine. Il est publié sur le site afin de contribuer aux archives complètes de Paperjam.
Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est-elle membre du Club Paperjam? Vous pouvez demander un abonnement à votre nom. Faites-le nous savoir via [email protected]