Après la publication de l’étude de Morningstar «ESG Funds: 2025 Closes with Continued Outflows amid Persistent Headwinds», éclairage sur la tendance à laquelle les fonds durables semblent soumis avec Laetitia Hamon, responsable des opérations et de la finance durable à la Bourse de Luxembourg (Luxembourg Stock Exchange ou LuxSE).
Morningstar a rapporté que 2025 a marqué la première année de rachats nets annuels dans les fonds durables mondiaux depuis le début du suivi en 2018, avec 84 milliards de dollars de sorties (voir graphique 1), malgré 1.700 milliards de dollars d’entrées dans l’univers plus large des fonds. Pire encore, la tendance négative s’est étendue aux trois régions, deux trimestres de suite.
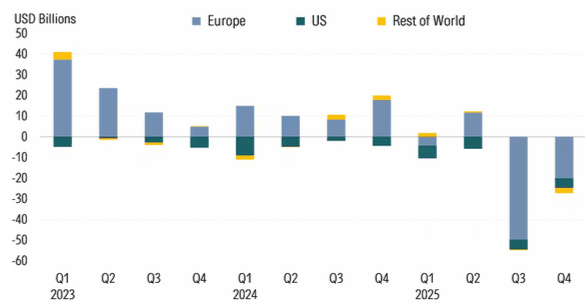
Graphique 1: Flux trimestriels mondiaux vers les fonds durables (en milliards d’USD). (Source: Morningstar Direct, données en date de décembre 2025, hors fonds monétaires, fonds de fonds et fonds nourriciers)
Pensez-vous qu’il s’agit d’une correction cyclique due à la performance et à la politique ou d’un changement structurel dans le comportement des investisseurs?

L’énergie durable, et l’infrastructure durable en particulier, n’ont jamais eu autant de sens économique qu’aujourd’hui, qu’il s’agisse de la modernisation des réseaux ou des technologies de production et d’électrification renouvelables. Il s’agit d’investissements fondamentaux, et le besoin de capitaux dans ces secteurs ne peut que croître.
Ce que nous observons dans le secteur des fonds est une période d’ajustement. Les vents contraires qui pèsent sur les performances de certains segments, le bruit politique autour de l’ESG et, peut-être plus important encore, l’incertitude réglementaire sont autant de facteurs qui ont contribué à une hésitation temporaire.
En Europe, le marché attend clairement que la simplification omnibus de la SFDR rétablisse la clarté. Tant que le cadre réglementaire reste flou, il est naturel qu’une partie des investisseurs fasse une pause ou se repositionne plutôt que d’engager de nouveaux capitaux.
Quel élément des listes et des admissions luxembourgeoises confirme votre point de vue?
«Il est important de ne pas confondre les tendances des fonds durables avec ce que nous observons au niveau de la Bourse de Luxembourg. Les fonds et les obligations sont des instruments différents, animés par des dynamiques différentes. Alors que les fonds durables ont connu des rachats nets, le marché des obligations durables, où LuxSE joue un rôle de leader mondial, continue de faire preuve de résilience. L’année dernière est restée la deuxième meilleure année après 2021 en termes d’émission de dette obligataire durable sur nos marchés.
Une fois que la réglementation sera plus claire, les flux d’investisseurs devraient se stabiliser et reprendre leur trajectoire ascendante à long terme.

Les émetteurs de tous les secteurs et de toutes les régions continuent de faire appel au marché pour financer la transition énergétique et le développement social, ce qui prouve que la demande de canaux de financement durables reste structurellement intacte. En d’autres termes, les récentes sorties de fonds reflètent une correction cyclique et un moment d’incertitude, plutôt qu’un recul de la durabilité.
L’argumentaire d’investissement sous-jacent pour les actifs durables reste solide, et les besoins de financement de la transition ne font que croître. Une fois que la réglementation sera plus claire, les flux d’investisseurs devraient se stabiliser et reprendre leur trajectoire ascendante à long terme.»
Dans son rapport, Morningstar a souligné que le sentiment anti-ESG, les tensions géopolitiques et l’incertitude réglementaire (y compris la révision de la SFDR et le paquet Omnibus de l’UE) sont des vents contraires qui pèsent sur l’appétit des investisseurs.
Comment la Bourse de Luxembourg peut-elle éviter d’être prise en tenaille entre une surréglementation qui étouffe l’innovation des produits et une sous-réglementation qui alimente les craintes d’écoblanchiment?
«À mon avis, l’évaluation de Morningstar est correcte. Le sentiment politique anti-ESG, l’incertitude géopolitique et les examens réglementaires en cours contribuent tous à un environnement plus prudent pour les investisseurs. Ces facteurs influencent inévitablement la dynamique à court terme du marché, mais pas nécessairement sa trajectoire à long terme.
En fin de compte, ce sont les émetteurs et les investisseurs qui sont directement touchés par le cadre réglementaire [et non LuxSE].
Il est toutefois important de préciser que la ‘tension’ perçue entre surréglementation et sous-réglementation ne s’applique pas directement à la Bourse de Luxembourg elle-même. En fin de compte, ce sont les émetteurs et les investisseurs qui sont directement touchés par le cadre réglementaire, qu’il apporte clarté et crédibilité ou qu’il devienne trop complexe et difficile à naviguer.
Il est également essentiel de faire la distinction entre les différents instruments. Les obligations ne sont pas soumises à la SFDR ou à la CSRD de la même manière que les fonds d’investissement ou les entreprises, de sorte que les débats réglementaires ne sont pas directement comparables d’une classe d’actifs à l’autre. Cependant, la question plus générale ‘comment trouver le bon équilibre dans la réglementation de la finance durable?’ est tout à fait valable.
Où trouver cet équilibre?
«À mon avis, la voie à suivre consiste à fixer des normes élevées et crédibles tout en permettant aux émetteurs d’accéder à un parcours progressif pour les atteindre. La durabilité est un voyage, et nous ne devrions pas décourager les entités qui progressent réellement, même si elles ne sont pas encore parvenues à l’‘état final’. Si un émetteur a une trajectoire de transition claire, ambitieuse et vérifiable, il ne doit pas être taxé d’écoblanchiment, car cela ne ferait que décourager les entreprises avec lesquelles nous devons nous engager.
Une partie de la solution consiste à continuer à éduquer le marché […], afin que la finance durable puisse mûrir.
En même temps, le marché a besoin de garde-fous solides et de la capacité d’identifier les risques d’allégations erronées ou trompeuses. La transparence, la comparabilité et une divulgation significative sont essentielles. Une partie de la solution consiste à continuer à éduquer le marché, y compris les investisseurs, les émetteurs et les intermédiaires, afin que la finance durable puisse mûrir sans devenir un exercice de conformité trop lourd ou un concept dilué.
À la Bourse de Luxembourg, notre rôle est de rester une plateforme de confiance, en fixant des normes rigoureuses, mais réalisables, en garantissant la transparence et en soutenant les émetteurs à différents stades de leur transition. Cette approche équilibrée permet de maintenir la crédibilité sans fermer la porte à l’innovation et au progrès.»