«Nous sommes passés d’un environnement de taux d’intérêt bas à un environnement de taux d’intérêt plus élevés et nous pourrions nous diriger à nouveau vers des taux plus bas dans les six à douze prochains mois», a déclaré Matt Jones, gestionnaire de portefeuille et vétéran de Fidelity depuis 20 ans, lors d’une présentation à Luxembourg le 4 décembre.
M. Jones a expliqué que son fonds à rendement absolu (1,2 milliard de dollars d’actifs sous gestion) a une stratégie de «long-short equity market neutral» positionnée pour naviguer dans les changements dynamiques du marché. Cela inclut la volatilité des taux d’intérêt et les rotations importantes entre les valeurs de rendement et les valeurs de croissance observées au cours des cinq dernières années.
Gérer la «volatilité»
M. Jones a fait remarquer que son fonds, «une solution qui ne craint pas les intempéries», est conçu pour offrir une performance absolue à travers tous les cycles du marché. Il vise des rendements de + 3% à 5% avec une faible volatilité, notamment autour de 5% à 7% (environ un tiers du marché des actions).
Depuis sa création (09/2020), le fonds a généré une performance annuelle de 8,6% avec une volatilité de 5,5% contre 3,1% pour l’indice Secured Overnight Financing Rate (SOFR). Il n’est pas surprenant que le fonds ne soit «absolument pas contraint par l’indice de référence», a-t-il déclaré. Il convient de noter que la plus forte baisse depuis la création du fonds a atteint environ 5%.
Tout sur la capacité de sélection des actions des analystes de Fidelity
Le portefeuille du fonds est intentionnellement construit pour avoir un bêta zéro, c’est-à-dire une absence de sensibilité à la direction du marché (voir graphique 1), et il élimine délibérément toutes les expositions au risque systématique, tels que ceux liés au pays, au secteur, au style, à la valeur/croissance, à la taille ou à la synchronisation des marchés. En éliminant ces biais, M. Jones affirme que 85% à 90% du risque et de la génération d’alpha sont concentrés uniquement dans la sélection des titres.
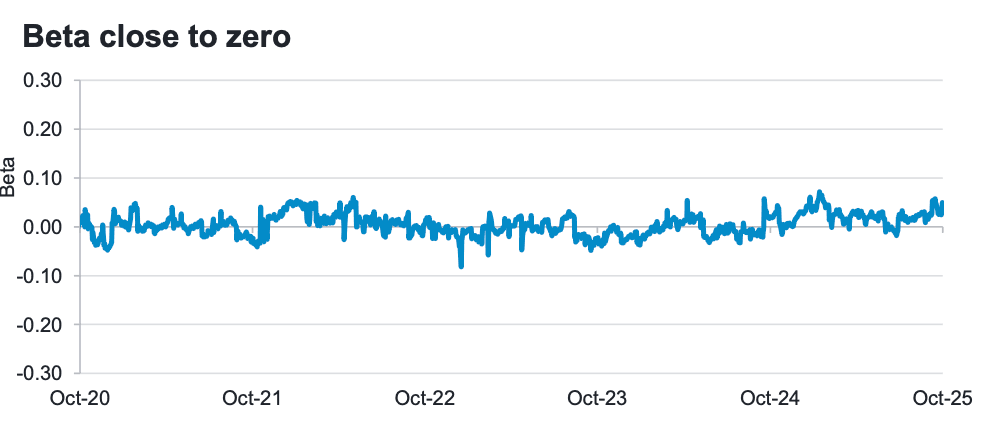
Presque absence de risque de marché Fidelity International
Cette stricte neutralité à l’égard du marché a permis au fonds de présenter une corrélation faible à négative avec pratiquement toutes les autres catégories d’actifs (voir graphique 2), y compris ses indices de référence directs, l’indice Eureka Equity Market Neutral (-0.12) et l’indice HFR Equity Market Neutral (0,07).
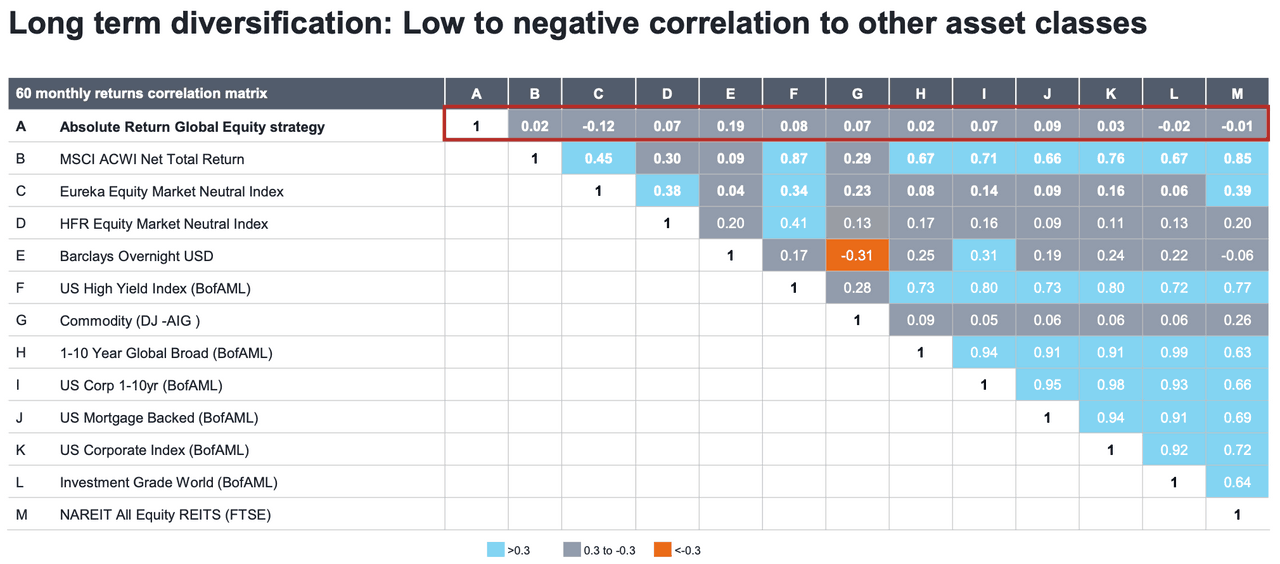
Corrélation négligeable Fidelity International
Livre jumelé: génération d’alpha et contrôle du risque
Le portefeuille contient généralement environ 80 noms en position longue et 80 noms en position courte, tandis que le fonds opère avec un effet de levier relativement faible. «Les positions courtes génèrent de l’alpha absolu mais compensent principalement le risque du portefeuille long», a déclaré M. Jones. En outre, il a noté que les paramètres de l’effet de levier peuvent être ajustés (par exemple, en augmentant l’effet de levier si la dispersion diminue) afin de maintenir le profil de rendement et de volatilité cible.
M. Jones a souligné que les positions courtes sont essentielles non seulement pour générer de l’alpha absolu mais aussi, et surtout, pour compenser tous les risques du portefeuille long afin de garantir la neutralité du marché.
Recherche de transactions de conviction
La force principale de la stratégie est de se concentrer sur un alpha idiosyncrasique exclusif «qui est unique et ne peut être reproduit en dehors de Fidelity». Cet alpha provient exclusivement de la recherche fondamentale menée par l’équipe de recherche sur les actions mondiales de Fidelity, qui compte environ 125 analystes. Les notations d’achat de l’équipe de recherche surperforment généralement le marché, tandis que les notations de vente ont tendance à sous-performer, créant un écart croissant que le fonds cherche à capturer (voir graphique 3).
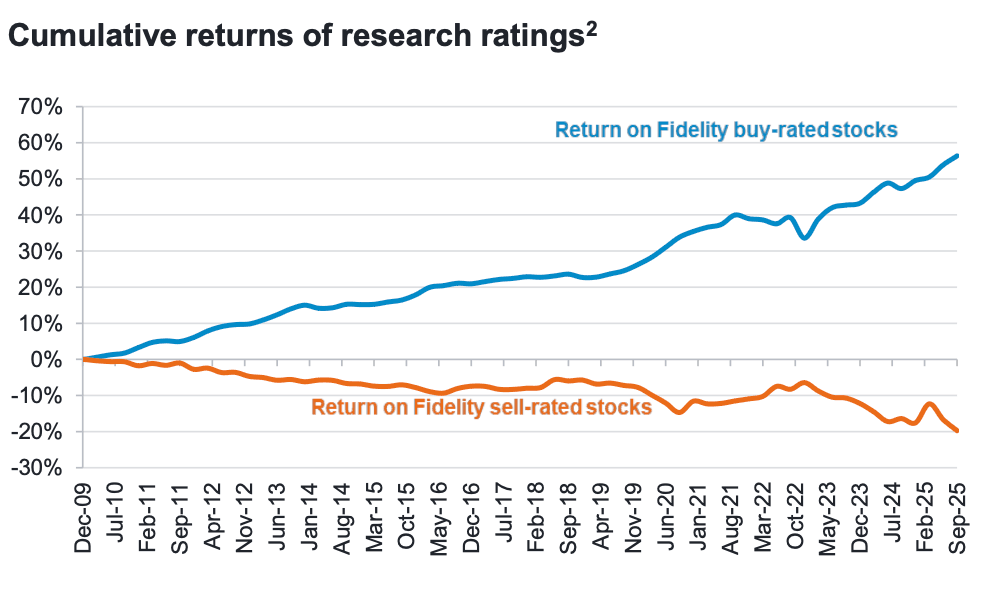
Les notes d’achat ont surpassé les notes de vente Fidelity International
Le processus d’investissement filtre systématiquement les quelque 2.500 notations de recherche active de Fidelity à une liste de convictions élevées. Ce filtrage repose sur sept signaux clés. Les quatre premiers signaux proviennent directement des analystes de recherche fondamentale (conviction de la notation, notes de recherche récentes et changement de notation) et constituent 60 à 70% du système de notation. Les autres signaux clés proviennent de données externes (augmentation ou diminution de la note), les valorisations étant le facteur externe le plus important.
Processus «activement ralenti»
Même si le processus est systématique, les gestionnaires de portefeuille exercent une surveillance qualitative avant d’appuyer sur la gâchette et d’envoyer l’ordre de transaction.» Selon lui, le processus est renforcé par l’examen des thèses d’investissement et par la vérification des risques qualitatifs (par exemple, les cibles potentielles de rachat dans les positions courtes). Selon M. Jones, le processus est intentionnellement rythmé pour garantir une prise de décision réfléchie plutôt qu’une rotation rapide dictée par le modèle.
Le processus est «stable et reproductible», utilisant une «faible rotation», avec une moyenne de 120% à 130% par an, ce qui est «très faible par rapport à un processus quantitatif». Les principaux rééquilibrages sont effectués tous les trimestres, au moment où les analystes mettent à jour leurs recherches après la saison des rapports, ce qui permet de s’assurer que l’activité de négociation correspond au rythme lent et à long terme du signal alpha.
M. Jones a noté que le fonds subsiste principalement pendant les périodes dominées par des chocs macroéconomiques ou des flux de détail intenses, l’analyse fondamentale (par ex., des «chocs macroéconomiques de grande ampleur» ou des «poussées de la vente au détail de type mème»). Malgré cela, il a souligné que le fonds est très liquide, l’ensemble du fonds (livre long et livre court) pouvant être liquidé en moins de trois jours.