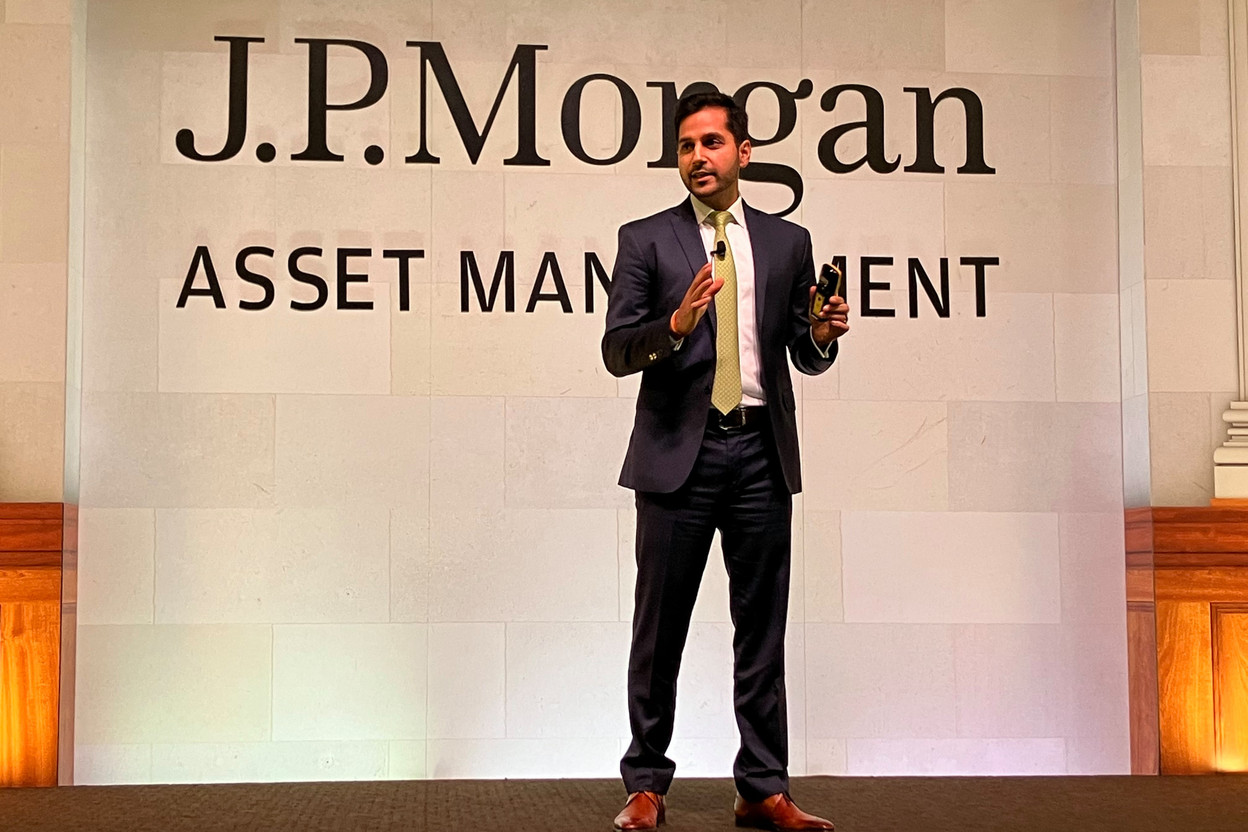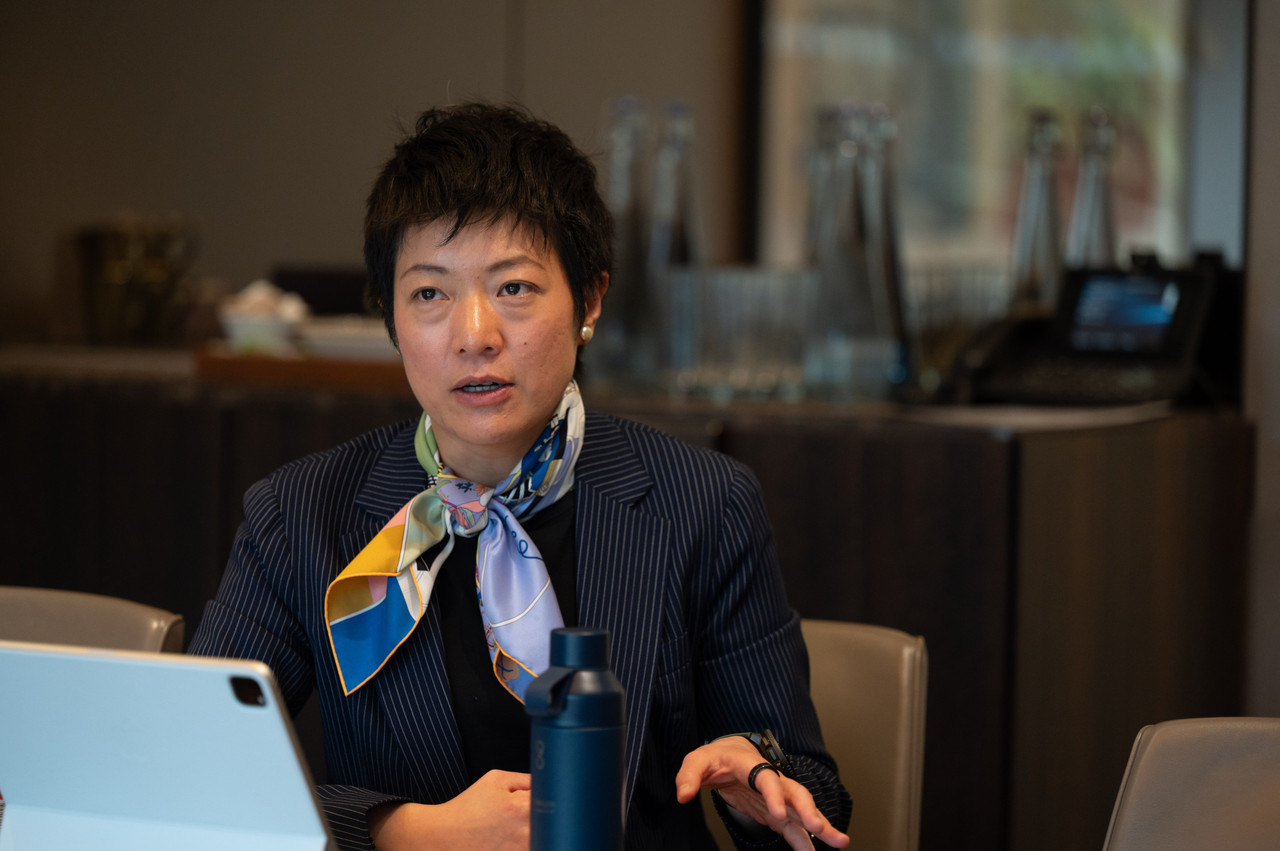
«Je ne m’attendais pas à ce que les autres gestionnaires se retirent [du Climate Action 100+] le jour où le Financial Times a rapporté nos nouvelles», a indiqué Jennifer Wu, responsable mondiale de l’investissement durable, lors d’un entretien le 13 mars lors du Sommet international des médias organisé par J.P. Morgan Asset Management à Londres. Elle a fait remarquer que ses concurrents sont partis pour diverses raisons. Certains se sont retirés à cause du plan de la phase 2, d’autres à cause des risques juridiques aux États-Unis, etc.
Lors de l’examen annuel de toutes leurs adhésions, elle a expliqué que JPMAM a décidé de réaffecter ses ressources à «l’engagement bilatéral avec les entreprises parce que nous pensons que c’est plus utile pour notre prochaine phase». Elle a ajouté: «Il n’y a pas de manque d’engagement, nous en faisons plus sur le climat».
«Nous voulons toujours nous assurer que nous bénéficions d’une adhésion et que nous sommes également en mesure de contribuer», a commenté Mme Wu. L’examen annuel de JPMAM peut également déboucher sur l’adhésion à une «nouvelle chose».
Un court séjour dans le CA100+
Elle a expliqué que JPMAM avait rejoint le CA100+ en 2020, alors que l’entreprise «avait vraiment des difficultés à obtenir des entreprises des marchés émergents qu’elles acceptent de s’engager sur le climat...» «Il était difficile d’obtenir des informations sur le climat, mais cela a changé.»
La voix la plus forte et l’impact potentiel le plus important qui pourraient influencer la façon dont les dirigeants décident de ce qu’il faut faire, ce sont leurs clients et les décideurs politiques.

Elle est visiblement satisfaite que «le groupe de travail sur la divulgation des risques financiers liés au climat soit désormais obligatoire sur un certain nombre de marchés en Asie». Elle a observé un changement de comportement de la part des entreprises qui s’adressent désormais aux grands investisseurs pour évaluer leurs performances par rapport à leurs pairs.
Sur 500 engagements d’entreprises, Mme Wu a indiqué qu’ils n’en ont rencontré que sept dans le cadre du CA100+, ce qui a conduit à réévaluer sa pertinence. Cependant, elle pense que l’adhésion de petits gestionnaires d’actifs ayant une capacité limitée peut encore être appropriée.
Les actions d’ExxonMobil contre l’ESG: une tendance opposée qui gagne du terrain?
«La voix la plus forte et l’impact potentiel le plus important qui pourraient influencer la façon dont les dirigeants décident de ce qu’il faut faire, ce sont leurs clients et les décideurs politiques», a déclaré M. Wu.
Mme Wu voit des avantages dans les politiques de type «carotte» (crédits d’impôt ou remises pour le passage aux énergies renouvelables) et dans les politiques de type «bâton» (imposition d’une taxe carbone ou d’autres mesures visant à renforcer les normes d’émission) «parce qu’elles émanent du gouvernement».
Elle considère qu’il est tout aussi important de s’engager du côté de la demande, c’est-à-dire auprès des clients d’Exxon, afin que les services publics, par exemple, passent du pétrole et du gaz à la production d’électricité à partir de sources renouvelables.
Mme Wu admet que les actionnaires et les détenteurs d’obligations peuvent faire beaucoup de choses. Cependant, elle pense que l’avantage d’être un gestionnaire actif est que «nous ne sommes pas piégés, car nous ne sommes pas obligés de posséder toutes les actions de l’indice.»
Quel devrait être le rôle de l’industrie des combustibles fossiles?
«Nous avons encore besoin de pétrole. Probablement à l’avenir, pas pour la production d’électricité, peut-être dans quelques cas très exceptionnels, mais cela devrait être très limité, sinon nous ne serons pas en mesure d’atteindre le niveau zéro.» Mme Wu pense que les compagnies pétrolières devraient utiliser leurs flux de trésorerie pour les investissements et la R&D afin de soutenir la production d’énergie renouvelable, comme le solaire, puis «se diversifier et investir dans des domaines où le pétrole sera utilisé à d’autres fins».
Les clients ont tous besoin de rendement
Mme Wu pense que ses clients attendent généralement de JPMAM qu’elle «utilise l’ESG pour améliorer le rendement ajusté au risque», mais elle reconnaît que certains clients attendent également un «résultat environnemental et social».
Pourquoi les fonds de l’article 9 sont-ils si peu performants?
Mme Wu pense que l’un des problèmes est que «la plupart des fonds de l’article 9 sont des fonds thématiques» qui sont «plus volatiles que les fonds à base large». Elle note que la plupart des fonds article 9’’ lancés ces deux dernières années se sont concentrés sur l’environnement, car la réglementation exige que les fonds définissent leurs «objectifs environnementaux ou sociaux et il existe des lignes directrices très claires dans la SFDR».
Mme Wu affirme que ses choix dans le «JPM climate change solutions fund» seront meilleurs à long terme, mais pas «tout le temps». Elle a déclaré que les entreprises du fonds sont «les plus alignées sur la transition vers une économie à faible émission de carbone dans tous les secteurs et toutes les technologies clés».
Elle n’a pas pu commenter les fonds «article 9" de ses concurrents, mais a fait remarquer que JPMAM n’utilise pas d’indices de référence ESG, mais plutôt le MSCI World. Mme Wu pense que la plupart des fonds article 9" qui ont exclu le secteur de l’énergie ou une grande partie du secteur de l’énergie – «des actions qui ont beaucoup augmenté» – avec un indice de référence général «ont eu des résultats terribles». Par conséquent, elle pense que JPMAM devra «probablement modifier l’indice de référence pour tenir compte des restrictions».
Notations ESG: ne pas se fier aux notations de tiers
Contrairement à certains grands concurrents, lorsqu’il s’agit de notations ESG, «nous les construisons essentiellement à partir de zéro», a souligné Mme Wu. Elle explique que JPMAM tire les données relatives aux émissions ou à la rotation des employés de sources telles que Bloomberg ou directement des entreprises. Elle utilise également les données des ONG «pour créer des signaux de controverse». Elle pense que l’essor des grands modèles linguistiques permettra à JPMAM de créer davantage de signaux en temps réel.
Sur le plan qualitatif, Mme Wu explique que ses 300 analystes doivent répondre à 40 questions sur l’ESG pour environ 4.000 entreprises couvertes.
Défis liés à la définition du terme «durable»
L’utilisation de notations ESG externes entraîne une «confusion» non souhaitée, car la durabilité opérationnelle (respect de la réglementation environnementale, traitement équitable des employés, structure de gouvernance) et l’impact des produits (nocivité pour la santé publique ou l’environnement ou impact négatif sur le changement climatique) donnent souvent des résultats contradictoires en matière de notation ESG lorsque les deux évaluations sont combinées. Mme Wu a cité le cas des fabricants de tabac qui sont indéniablement nocifs pour la santé publique, mais qui utilisent l’eau de manière très efficace.
«Si je me préoccupe des deux pour un fonds, je chercherai simplement des entreprises qui sont bonnes des deux côtés. Il faut que ce soit très clair.»
Delano a été invité à participer au Sommet international des médias de J.P. Morgan Asset Management à Londres. Cettedernière a pris en charge les frais d’hébergement et de transport.
Cet article a été rédigé par Delano en anglais, traduit et édité par Paperjam en français.