Qu’est-ce que ça fait d’avoir 100 ans quand on est à la tête d’une banque?


Est-ce que l’histoire de la banque, c’est vraiment quelque chose qui vous intéresse?
G. H. – «Nous avons toujours le même ADN. Si on passe un peu en revue l’évolution historique, c’était l’histoire de Friedrich Raiffeisen, qui a vécu de 1818 à 1888, et qui, pendant ces années de pénurie énorme et de crise pour les citoyens, a eu cette idée de fonder des banques avec les citoyens eux-mêmes: des petites caisses locales ancrées dans le village, avec la profonde conviction qu’ensemble, les femmes et les hommes arrivaient à surmonter les défis de leur temps. Le principe était basé sur la solidarité: les décisions se prenaient localement, la banque était au service de la communauté, et la confiance remplaçait la dépendance. C’était une époque où les gens et les communes rurales étaient largement exclus de l’accès au système bancaire. Et si on regarde aujourd’hui, il y a énormément d’éléments qui ont pu être conservés, ne serait-ce que le fait que la banque appartient à ses clients. La banque a une vocation claire: être là au niveau de la société, donc qu’elle s’intéresse aux projets des clients. Les bénéfices réalisés restent dans l’entreprise pour donner plus de stabilité et de solidité à l’entreprise elle-même. Comme la banque n’est pas cotée, elle peut se concentrer sur son objectif primaire, qui est le client. Je crois que cet ADN est toujours profondément ancré dans la banque aujourd’hui, et cet ADN nous est cher.
Comme la banque n’est pas cotée, elle peut se concentrer sur son objectif primaire, qui est le client.

Nous voyons aujourd’hui des jeunes qui nous rejoignent, à qui le modèle plaît. C’est étonnant, mais ça fait plaisir. Nous avons recruté de bons profils qui sont venus parce qu’ils ont dit: ‘On aime bien ce profil équilibré dans un monde dicté par les chiffres et la rentabilité.’ Et on n’est pas des socialistes! Voilà pourquoi je dis: on vit dans un monde capitalistique, mais peut-être de façon un peu plus équilibrée, un peu plus ‘fair’, en termes de modèle d’affaires.
C’est devenu assez moderne de dire «nous, on a le client dans notre ADN»… En quoi, chez vous, cet investissement dans la proximité, dans la décision, se manifeste-t-il concrètement davantage que d’autres banques?
G. H. – «Déjà, je crois qu’il y a une grande différence: c’est que le client est propriétaire de la banque. Les clients qui s’y intéressent peuvent faire une demande pour accéder au Beirat, pour challenger la banque par rapport à sa stratégie. C’est une antichambre pour accéder au conseil par après, en fonction des conditions réglementaires. Nous avons notre programme de fidélité Opéra, qui permet aux clients, en fonction du volume d’affaires qu’ils font avec nous, de prendre des points en fin d’année et de les échanger contre des prestations payantes dans la banque. Il n’y a aucune autre banque qui permet de faire ceci. Je crois que cette proximité et cette stabilité sont un atout énorme, apprécié par les clients.
L. Z. – «Notre but primaire, c’est d’investir dans nos employés: les former, les développer, pour accompagner au mieux nos clients. Et ça, le client le ressent, il le voit sur la continuité. Et lorsque nous parlons d’investissements, ce n’est pas uniquement axé sur le digital parce que c’est plus efficient: nous investissons de manière cohérente sur la partie physique, nos canaux physiques, mais également nos canaux digitaux, parce que le renforcement digital est nécessaire. Nous renforçons le digital pour renforcer en parallèle la relation humaine: ce n’est pas pour la remplacer. Ce n’est pas nous qui imposons le choix du canal au client: le choix du canal doit rester entre les mains du client.
Nous investirons plus de 10 millions d’euros au cours des prochaines années dans la digitalisation et la refonte de notre activité de crédit, activité cœur de notre métier, pour rendre le parcours plus fluide, pour avoir un ‘time to decision’ significativement amélioré.

Est-ce que c’est plus facile d’ouvrir un compte bancaire dans votre banque que chez les autres? Est-ce que c’est plus facile d’obtenir un prêt immobilier? Est-ce que c’est plus facile d’obtenir un prêt pour investir en tant qu’entrepreneur?
L. Z. – «La future stratégie de la banque veut qu’on mette l’expérience client au centre de toutes nos actions et de nos considérations. Ce qui est important, c’est d’avoir toutes les initiatives qui seront prises pour assurer cela, pour que le client sente qu’il est au centre de nos préoccupations. Nous investirons plus de 10 millions d’euros au cours des prochaines années dans la digitalisation et la refonte de notre activité de crédit, activité cœur de notre métier, pour rendre le parcours plus fluide, pour avoir un ‘time to decision’ significativement amélioré. Notre vision, c’est d’offrir la meilleure expérience client, et nous le documentons par rapport à notre nouvelle baseline: ‘All about you’; le client au centre de nos préoccupations, avec l’engagement de lui offrir à l’avenir la meilleure expérience client.
G. H. – «Une différence très subtile que j’entends énormément – et ça me fait presque du chagrin par rapport au métier de banquier –, c’est que les gens nous disent: ‘Vous êtes encore la seule banque qui répond à nos demandes.’ Pour les autres: ‘On envoie des mails, on essaie d’entrer en contact avec notre gestionnaire, on tombe sur une machine quelque part dans le monde et on n’arrive plus à joindre notre gestionnaire.’ Je crois qu’on n’est pas plus malin, mais peut-être plus humain. Et quand je vois nos chiffres sur les 20 à 30 dernières années, la banque s’est bien défendue. Évidemment, on souhaite avoir plus de clients, mais ce qui nous intéresse encore plus, c’est d’avoir plus de clients satisfaits. Les clients satisfaits le racontent aussi à un autre. Donc, avant de tirer à gauche à droite pour trouver plus de clients, on prend notre stock de clients et on essaie de trouver une expérience client et une satisfaction client ‘à couper le souffle’, que le client sorte en se disant: ‘Mince, j’ai reçu plus que ce à quoi je m’attendais.’ J’ai coutume de dire que la banque doit connaître son client: c’est logique, d’un point de vue réglementaire et autres.
L. Z. – «J’aime bien que, lorsqu’un client rentre chez Raiffeisen, il ressente le ‘feeling Raiffeisen’, qu’il se sente à l’aise, entouré, et que ce soit authentique. L’engagement, c’est celui de nos 730 employés. En 2025, nous avons lancé un exercice pour rechercher des idées: nos collaborateurs ont fait émerger des idées très concrètes, parfois des éléments simples du quotidien, qu’on essaie de mettre en œuvre.
Nous n’avons jamais fait de grosses bêtises, on ne courait pas derrière tous les dossiers si on pensait que ce n’était pas rentable par rapport au risque. Ce qui fait que nous sommes encore là quand les autres doivent se retirer parce qu’ils n’ont plus les moyens.
G. H. – «C’est une certaine fierté, avec mes mandats à l’ABBL ou à la Chambre de commerce, d’entendre que si on prend les deux dernières années où le marché de l’immobilier était à l’arrêt, notre banque a encore fait des crédits et continue à faire des crédits, avec une progression qui ne se rapproche peut-être plus des records, mais on est là. Et je reviens à ce volet de stabilité: je suis convaincu qu’une banque doit être plus solide en période de crise pour permettre une présence et ne pas avoir les mains en l’air en disant qu’on ne sait plus quoi faire. C’est une question de discipline, de politique de crédit. Nous n’avons jamais fait de grosses bêtises, on ne courrait pas derrière tous les dossiers si on pensait que ce n’était pas rentable par rapport au risque. Ce qui fait que nous sommes encore là quand les autres doivent se retirer parce qu’ils n’ont plus les moyens.
L. Z. – «Je viens du monde des entreprises, du corporate banking, des PME locales. À l’époque du Covid, d’autres banques étaient plus occupées par d’autres choses que par la clientèle. Nous étions bien sollicités, notamment par la clientèle professionnelle, qui se retrouvait parfois sans interlocuteur. Et je me souviens de la phrase: «Mais avec vous on peut encore discuter». Ça m’a marqué. On essaie toujours de maintenir cela. Tout le monde a rencontré des clients, tout le monde était sur le terrain, actif. On a essayé de faire perdurer cela. Beaucoup de clients ont été surpris: ‘Ah, vous prenez contact?’ Oui: c’est aussi notre travail. Et je crois que ça, un client ne l’oublie pas de sitôt.
Vous parliez des humains qui répondent aux clients, et du réseau d’agences: ce que vous faites a un coût financier énorme.
G. H. – «Un coût énorme. Raison de plus: il faut appeler un chat un chat, la rentabilité d’une banque de détail est devenue difficile aujourd’hui avec toute la réglementation. C’est un marché moins porteur. Il faut avoir une bonne expertise, une bonne expérience sur le marché. Mais de l’autre côté, dans notre stratégie, nous sommes convaincus que le mix physique – notre présence, avec aujourd’hui 28 agences – couplé avec du online banking pour les activités journalières, ça nous convient très bien. Nous sommes propriétaires de nos immeubles, dans de bons endroits, modernisés, et cela nous permet d’offrir ce choix aux clients, ce qui est extrêmement important.
Nous sommes conscients que le monde change, que les habitudes des clients changent. Mais dans cette évolution technologique, notre conviction est claire: le digital doit renforcer le lien humain, pas le remplacer. Il y a la confiance financière et la confiance humaine, et la confiance humaine ne se digitalise pas. Nous l’avons construite sur des décennies en cultivant un dialogue avec nos clients, une cohérence, une proximité. C’est dans notre ADN. Même parmi les clients jeunes, on le voit: c’est apprécié.
Oui, le physique a un coût, mais il est nécessaire. Et ce modèle, vous pouvez le vivre si votre priorité première n’est pas le ‘shareholder value’, mais la création de valeur sur le long terme: pour vos clients, vos employés, et la banque. Et nous avons aussi des projets d’investissement conséquents dans le digital, sans jamais oublier la relation humaine. Il faut trouver le bon mix entre les deux.
Quelles sont les limites de votre modèle, et comment comptez-vous les dépasser sans dénaturer votre groupe ou votre philosophie?
G. H. – «Un élément très important, c’est de gérer la croissance de la banque. Nous gérons avec une certaine prudence notre solvabilité et nos fonds propres, en veillant à ne pas mettre en danger la solidité financière. Nous avons différents mécanismes, comme des bénéfices ou des emprunts subordonnés, mais le fait de thésauriser nos bénéfices est important: pour redonner à l’économie ce qu’on a gagné d’elle, et pour renforcer nos fonds propres afin d’assurer la stabilité.
C’est plus facile d’amortir une réglementation sur 13 millions de clients que dans un marché de 650.000. Voilà pourquoi gérer la croissance et démontrer qu’on connaît notre métier est crucial.
La réglementation pèse sur tout le monde, et peut-être plus sur les plus petits: c’est plus facile d’amortir une réglementation sur 13 millions de clients que dans un marché de 650.000. Voilà pourquoi gérer la croissance et démontrer qu’on connaît notre métier est crucial, y compris pour la BCE: gagner de l’argent avec notre métier – sans devenir super riches –, maîtriser les risques crédit, la liquidité, la solvabilité.
La limite, pour moi, ce n’est pas une question de taille: c’est une question de cohérence, et de capacité à mettre en œuvre ce qu’on raconte. Le moment où on devient gourmand, où on prend des risques qu’on ne maîtrise plus, là ça devient compliqué.
Un élément clé dans cette équation, c’est la compétence de notre personnel: maintenir et développer les compétences, malgré la réglementation et les défis, c’est le point d’attention pour l’avenir. Nous faisons énormément d’efforts pour former et développer. Beaucoup de recrutements, nous les faisons sans cabinets: on trouve des gens sur le marché, parce qu’ils voient une banque où on peut se développer, ramener des idées, et où on responsabilise les gens. Et puis il faut dire: on ne doit pas tout maîtriser. On doit maîtriser notre métier essentiel. Là où il y a complémentarité, on fait des partenariats.
Vous parlez de quel partenaire?
G. H. – «Par exemple: Foyer (2002), Vontobel (2009), Post (2016), Venrout (2020), Nature Enwelt Rocal récemment. Je crois que ça fait partie de la solution: vous engagez moins de capital et, si vous trouvez des partenaires qui partagent les mêmes valeurs, vous profitez d’une complémentarité, eux profitent de nos compétences quand nous sommes sollicités. Ça allège la structure.
Qu’est-ce qui vous empêche de considérer un rapprochement avec un groupe comme DZ, Crédit Mutuel, ou d’autres?
G. H. – «Ce n’est pas sur le radar, mais c’est souvent en discussion. Je suis président de l’International Raiffeisen Union, donc je vois les patrons des différentes banques régulièrement. Je sais, avec une certaine fierté, qu’on est considéré comme un petit bijou. Et il y a cette gentillesse entre banques coopératives: on ne marche pas sur le territoire de l’autre. Donc certains se disent: ‘Qu’est-ce qu’on ne pourrait pas faire plus ensemble?’ Notre ambition – on ne sait pas ce que l’avenir apportera –, notre fierté, c’est l’indépendance. Dans un monde qui cherche la consolidation, parfois souhaitée par la BCE, et même d’un point de vue politique, on a 6.300 banques en Europe: ils disent qu’il y a des acteurs très petits et que ça ne fait pas de sens. Je suis content qu’on ait réussi à garder cette mentalité d’indépendance. Nos discussions n’ont jamais dépassé un certain cap: ça restait, avec un bon verre de vin, des échanges sur des choses qu’on pourrait faire ensemble, mais jamais de façon capitalistique.
Raiffeisen, c’est un nom très germanophone: est-ce un défi pour des nouveaux résidents de toutes nationalités? Et est-ce que vous avez envie de cette clientèle?
G. H. – «Oui. Un grand appétit même. Ces gens-là, plutôt anglophones, connaissent bien le système coopératif: en Angleterre, aux États-Unis, il y en a énormément, même si c’est plus local – Community ou Mutual Community Banks. Mais, dès que vous sortez du giron germanophone, le nom se prête moins bien. Nous avons commencé il y a quelques années: contrats en anglais, communications en anglais, et le résultat, c’est aussi une baseline anglophone, communiquer plus en anglais. Ça ne change rien pour nos clients. On est taquinés par des clients plus anciens: ‘Ah, vous aussi maintenant, vous commencez en anglais.’ Oui, parce que si on prend la population luxembourgeoise, on a grandi avec elle, mais on ne veut pas mourir avec elle: le pays vit de cet ‘inflow’ de gens de tous les pays. Et nous avons fait beaucoup d’efforts, avec beaucoup de succès.
L. Z. – «Les tendances sont positives. Nous ne négligeons certainement pas la clientèle traditionnelle, au contraire: on veut la fidéliser davantage. Mais il y a un focus particulier sur une clientèle de nouveaux arrivants. Ils connaissent encore moins le nom de Raiffeisen lorsqu’ils franchissent la frontière: c’est là que tous nos efforts doivent être déployés, et les tendances sont positives. La volonté, avec une baseline anglophone, c’est de s’adresser davantage à ces nouveaux arrivants, de témoigner d’une modernité orientée vers une clientèle jeune. Beaucoup de jeunes font déjà partie de notre fonds de commerce, mais on est convaincus que, sur la clientèle des résidents étrangers qui s’installent, on a une belle carte à jouer, et les tendances le confirment. Et aujourd’hui, beaucoup de gens savent au moins que c’est une banque et pas un club.
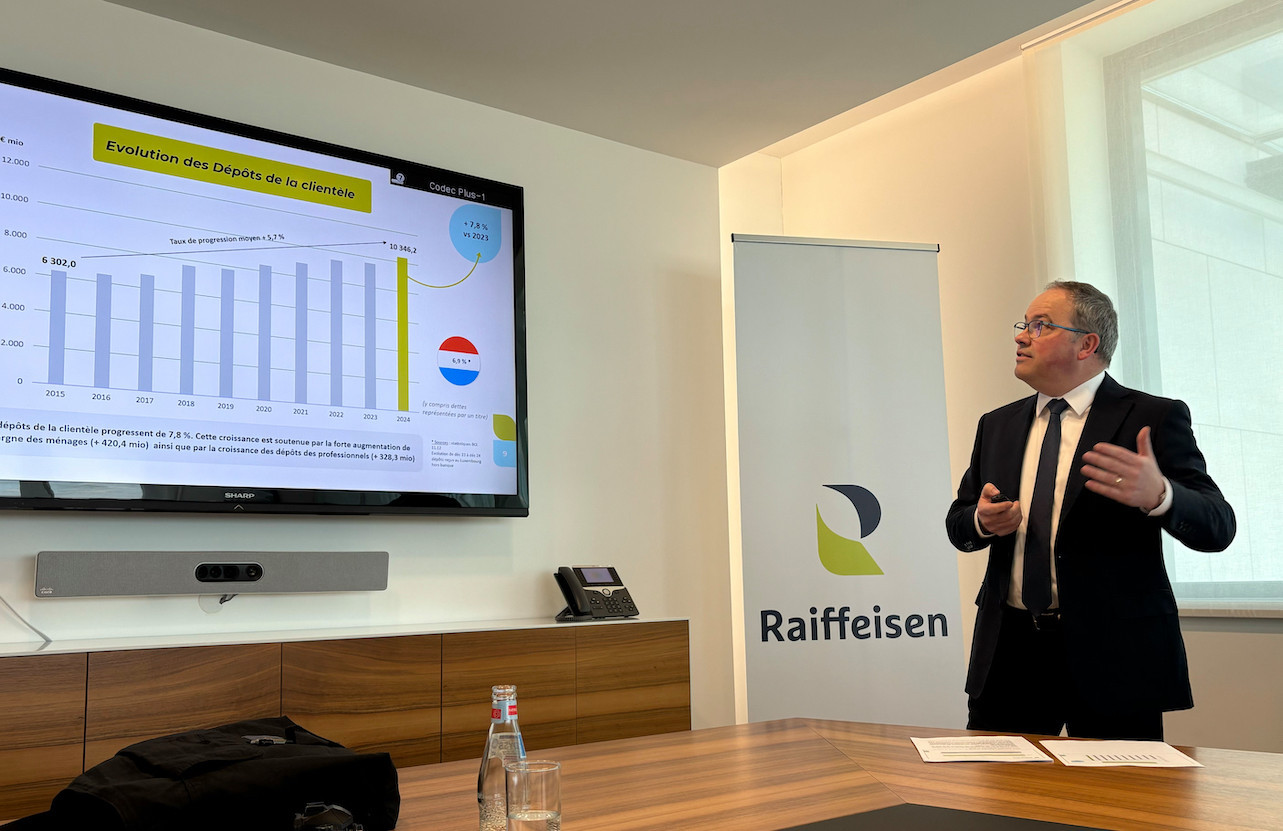
Aujourd’hui, 20% de notre clientèle, ce sont des jeunes, étudiants, lycéens, universitaires, parfois même avant l’école. La clientèle professionnelle représente déjà un tiers de notre activité.
Comment est-ce que vous abordez la question de la transmission des entreprises, pour en faire quelque chose de positif?
L. Z. – «Nous avons une population de clientèle très diversifiée: aujourd’hui, 20% de notre clientèle, ce sont des jeunes, étudiants, lycéens, universitaires, parfois même avant l’école. Vous parliez des clients professionnels: la transmission des entreprises fait partie de nos discussions. L’axe professionnel est un axe de développement de la banque: la clientèle professionnelle représente déjà un tiers de notre activité, environ 30%. L’activité autour de la clientèle professionnelle et celle des placements de la banque privée ont été très fortement développées ces 15 dernières années. Ce sont deux piliers et deux segments où on veut encore se développer.
Est-ce que vous êtes favorable à une solution de marché pour l’onboarding, ou vous allez faire ça en solo?
L. Z. – «Notre volonté est de développer nos domaines d’activité et d’étendre nos champs d’action: épargne, placements, crédits, pour la clientèle privée et professionnelle. On a un grand projet de refonte du process crédit, et ensuite l’onboarding qu’on va refaire: c’est un projet qui montre notre volonté de faciliter et d’améliorer l’expérience client. Nous avons la volonté d’ouvrir des comptes, que ce soit pour les privés et les professionnels, et nous le faisons aujourd’hui. Les délais sont raisonnables sur une clientèle privée. Le professionnel dépend si le dossier est complet. Mais pour une clientèle qui fait un business classique et qui correspond à la banque, il n’y a pas de raison de ne pas pouvoir ouvrir un compte chez nous. Et ce qu’on cherche toujours, c’est: où est-ce qu’on peut encore davantage accompagner? Besoin de trésorerie, placements, crédit, etc. On essaie d’offrir une formule combinée.
G. H. – «Au contraire: en tant que président de l’ABBL, j’étais très demandeur. L’avenir de la Place financière dépend aussi de notre capacité à mutualiser des choses que tout le monde va faire de la même manière. L’ouverture de compte, know your customer, etc., s’y prêtent extrêmement bien. Les initiatives n’ont pas encore eu le niveau de maturité, tant au niveau solution qu’au niveau des acteurs. Mais notre banque est très ouverte à rentrer dans des solutions mutualisées. C’est une activité très administrative: la valeur ajoutée est après, au niveau du développement du client.
Est-ce que vous avez pris une décision stratégique aujourd’hui qui, d’après vous, va vous suivre pour les 100 prochaines années?
G. H. – «On va dire les dix prochaines. Les orientations stratégiques, et nous venons de clôturer l’exercice stratégique pour les prochaines années, c’est de ne pas perdre de vue la mission de notre banque: les éléments clés qui caractérisent la banque coopérative restent fidèles et ancrés dans nos mécanismes à l’avenir. Notre ADN reste intact. Mais le monde change: clientèle, digitalisation.
Le plus grand effort à effectuer durant les années à venir réside dans deux éléments: offrir une expérience irréprochable. Et pour ce faire, nos efforts de digitalisation se concentrent avant tout sur nos processus internes. C’est le plus grand défi: changer des processus qui ont grandi pendant 100 ans. On le fait sur le volet crédit, l’entrée en relation, et on le fera sur d’autres processus clés. L’interaction avec le client ne changera pas: l’expérience du client sera plus facile grâce à ce qui se passe derrière les coulisses.
Les clients viennent encore pour demander des conseils, même les jeunes, mais ils ne viennent plus deux ou trois fois pour la même chose: il faut que ce soit fluide derrière les coulisses, signature électronique, échange de documents, etc. Là, nous devons faire notre métier pour pouvoir nous concentrer sur ce qu’on sait bien faire: conseiller.
L. Z. – «‘All About You’, c’est un engagement, une promesse envers nos clients. On va la tenir, mais les moyens sont différents d’il y a 100 ans. Notre capacité, c’est de nous adapter aux évolutions et aux besoins: regarder en permanence nos processus, nos outils, comment mieux faire pour améliorer l’expérience. Je suis convaincu qu’on saura encore se distinguer grâce à une expérience client améliorée, personnalisée.»