«La finance durable entre dans une phase de recalibrage», a déclaré 
L’étude conjointe des trois entités, qui couvre les données de 2020 à 2025, a utilisé une méthodologie rigoureuse impliquant l’examen manuel d’environ 8.500 fonds domiciliés au Luxembourg et s’est appuyée sur les classifications Morningstar pour garantir des résultats impartiaux et fondés sur des preuves.
Dans le domaine des marchés publics, 
Le Luxembourg, moteur des fonds ESG en Europe
Dans ce contexte mondial, le Luxembourg continue de jouer un rôle central. Le pays a consolidé son statut de plaque tournante mondiale, en accueillant plus de 2.000 fonds publics durables. Fin 2025, les actifs sous gestion des fonds publics durables luxembourgeois atteignaient 815 milliards d’euros, soit plus de 20% du marché global.
L’allocation d’actifs dans ces fonds est dominée par les actions (65%) et les titres à revenu fixe (35%), ce qui reflète un marché diversifié par rapport à des concurrents comme l’Irlande, qui est davantage orientée vers les ETF d’actions.
Effondrement des flux pour les fonds durables
L’analyse des chiffres révèle des tendances plus sombres. Malgré les efforts de l’industrie et un «effet performance» positif de 151,7 milliards d’euros, les fonds durables du marché public domiciliés au Luxembourg ont enregistré une décollecte nette de 30,3 milliards d’euros sur trois ans (voir graphique 1).
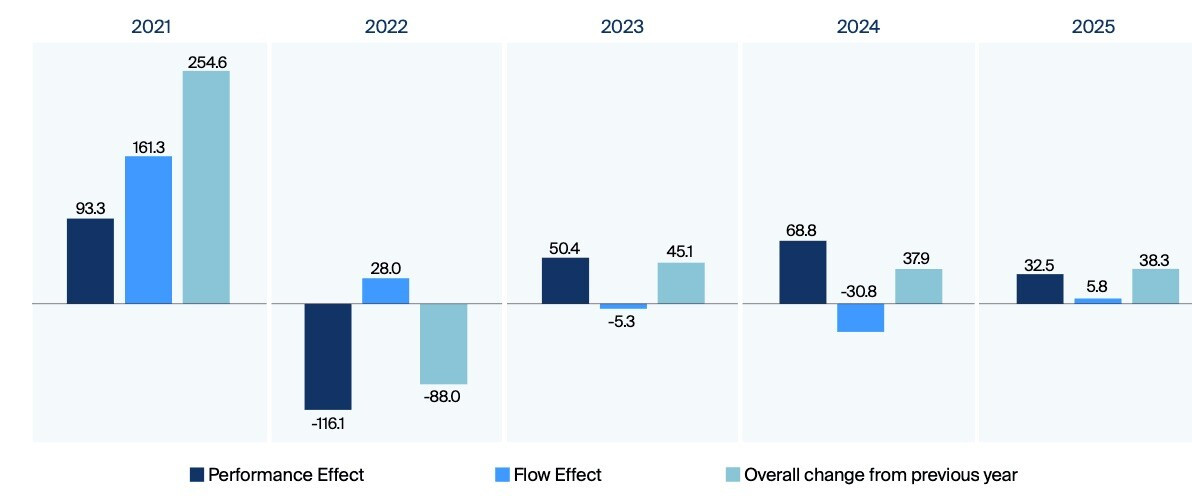
Graphique 1: Répartition des fonds publics durables domiciliés au Luxembourg et performance par rapport aux effets de flux (en milliards d'euros). (Source: Morningstar; les données excluent les fonds de fonds, les fonds nourriciers et les fonds monétaires)
La situation se dégrade lorsqu’on examine les flux nets pour les différentes classes d’actifs (voir graphique 2). En effet, les classes d’actifs actions et multi-actifs ont enregistré des sorties de 76,2 milliards d’euros et de 17,7 milliards d’euros, respectivement, au cours des trois dernières années. La classe d’actifs des titres à revenu fixe a partiellement compensé ces sorties en enregistrant des entrées de 66,4 milliards d’euros. Il convient de noter que les deux premières classes d’actifs génèrent habituellement les commissions de performance les plus élevées pour les gestionnaires d’actifs.
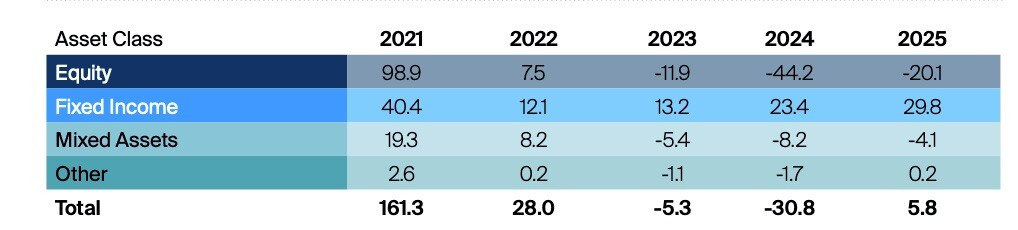
Graphique 2: Flux nets des fonds durables cotés en bourse domiciliés au Luxembourg (en milliards d'euros). (Source: Morningstar; les données excluent les fonds de fonds, les fonds nourriciers et les fonds monétaires. La catégorie «Autres» comprend les fonds investissant sur les marchés publics qui n'entrent pas dans les catégories susmentionnées -tels que les stratégies à rendement absolu et les fonds sur matières premières, entre autres.)
Questionné sur la raison de la faible performance des flux, Geoffroy Marcassoli a répondu qu’«il y a des cycles où vous avez plus de flux entrants et plus de flux sortants. Sur une période plus longue [avant 2020, ndlr], on aurait vu beaucoup d’entrées dans les produits durables». Il a souligné que les deux dernières années ont été très bénéfiques pour les industries de la défense, du pétrole et du gaz, ce qui a contribué à la sous-performance des produits durables.
Avant d’ajouter qu’» il y a un certain niveau d’exclusion dans les produits durables pour le secteur de la défense… et aussi l’incertitude réglementaire». 
Il n’est pas possible de poursuivre des investissements avec des objectifs de durabilité lorsque vous n’êtes payé que cinq points de base.

Dans son récent rapport «ESG Funds: 2025 Closes with Continued Outflows Amid Persistent Headwinds», Morningstar, le fournisseur de données, a écrit une explication plus large pour les sorties: «Les facteurs affectant l’appétit des investisseurs pour les fonds durables comprennent les tensions géopolitiques, le sentiment anti-ESG, l’incertitude réglementaire et les performances mitigées.»
Débat ESG: performance vs objectif
Lors de la conférence de presse de ce jeudi, un débat s’est engagé sur les moteurs de ces flux sortants. Les participants ont également discuté des défis auxquels sont confrontés les gestionnaires actifs pour surpasser les indices de référence, ainsi que de la difficulté pour les fonds et indices durables de battre les indices de référence traditionnels tels que le S&P 500 ou l’Euro Stoxx.
«Les véritables équipes de durabilité interagissent avec les entreprises cibles et tentent d’influencer la manière dont la direction aborde l’avenir. Les investissements avec des objectifs de durabilité ne peuvent pas être poursuivis lorsque vous n’êtes payé que cinq points de base sur votre AuM [‘Assets under Management’, ndlr]… vous ne pouvez pas vous permettre les équipes», a répondu le CEO de l’Alfi.
Les entreprises ont réalisé des progrès significatifs, en partie grâce à l’impact et à l’influence des gestionnaires actifs qui ont poussé des sociétés comme TotalEnergies à faire évoluer leurs stratégies.
Impact du SFDR 2.0 sur les règles des fonds ESG
Le paysage réglementaire est actuellement dominé par le règlement sur la divulgation en matière de financement durable («Sustainable Finance Disclosure Regulation» ou SFDR). Le marché est divisé entre l’Article 8 (promotion des caractéristiques environnementales ou sociales) et l’Article 9 (ciblage des objectifs d’investissement durable), et le reste du marché (voir graphique 3) est ce que PwC appelle l’Article 6 ou le marché conventionnel.
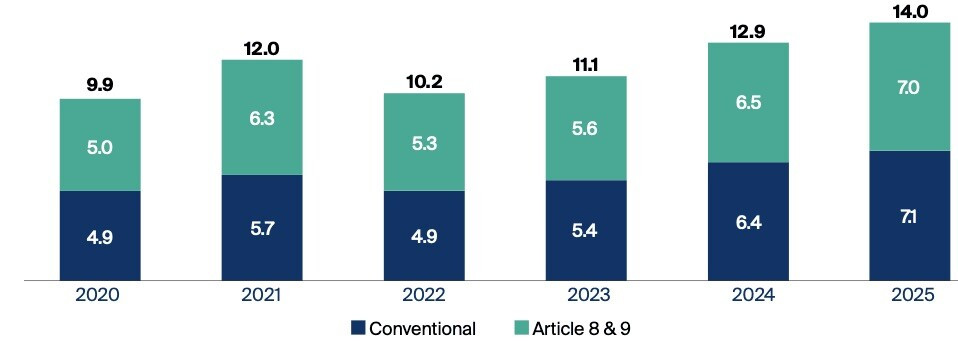
Graphique 3: Actifs sous gestion des fonds traditionnels investissant sur les marchés publics en Europe par rapport aux actifs sous gestion des fonds investissant sur les marchés publics relevant des Articles 8 et 9 (en milliers de milliards d'euros). (Source: Morningstar; les données excluent les fonds de fonds, les fonds nourriciers et les fonds monétaires)
Au sein des fonds des Articles 8 et 9, les premiers représentent 95%. L’utilisation limitée de l’Article 9 (5%) est due à la difficulté perçue de respecter le seuil strict de 100% d’investissement durable. Actuellement, le Luxembourg détient 44% de tous les fonds relevant des Articles 8 et 9 en Europe.
En conséquence, le secteur suit de près l’évolution du SFDR 2.0, qui pourrait introduire un seuil de 70% pour les catégories durables et fournir des définitions plus claires de l’investissement «de transition» et «d’impact». «Espérons que [le SFDR 2.0] ne sera pas trop prescriptif… mais plutôt basé sur des principes que sur des règles», a déclaré Serge Weyland.
Geoffroy Marcassoli a noté que le nouveau cadre du SFDR 2.0 devrait permettre aux produits passifs qui suivent les PAB (indices de référence de l’Accord de Paris) ou les CTB (indices de référence de la transition climatique) d’être automatiquement classés comme des fonds durables ou de transition. Cela pourrait conduire à l’émergence d’un plus grand nombre de produits de ce type. «Il y a une promesse faite aux investisseurs concernant les résultats en matière de durabilité. On ne peut pas faire cela avec une machine», a continué le CEO de l’Alfi.
Le Luxembourg capte 77% des fonds privés ESG
Le secteur du marché privé a affiché une dynamique encore plus spectaculaire. «La pénétration des produits durables est désormais plus élevée sur le marché privé durable que sur les marchés publics», a précisé Geoffroy Marcassoli. En utilisant les données de Preqin pour évaluer les fonds ESG, PwC a calculé que les actifs sous gestion des fonds privés durables ont atteint 1.400 milliards de dollars, avec un taux de croissance annuel moyen impressionnant de 40% entre 2020 et 2024. L’Europe détient 80% de ce marché (1.100 milliards d’euros), où les produits durables ont désormais un taux de pénétration plus élevé (27%) que sur les marchés publics (voir graphique 4). Aucun chiffre n’a été fourni sur les flux. Il n’est donc pas possible de ventiler les flux entrants par rapport aux effets de performance.
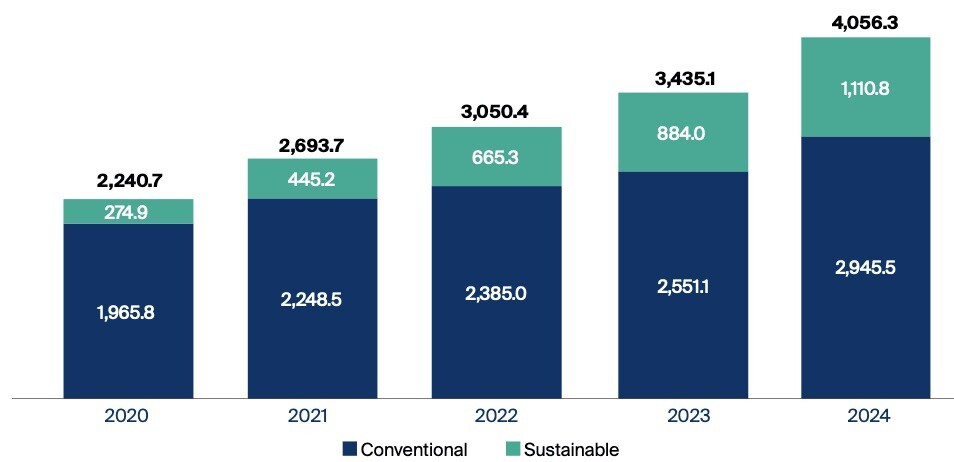
Graphique 4: Actifs sous gestion des fonds européens investissant sur les marchés privés, répartition entre les fonds conventionnels et les fonds durables (en milliards d'euros). (Sources: Preqin, Monterey Insight; ces données excluent les fonds de fonds et les fonds en cours de levée de fonds)
Au sein de l’Europe, la domination du Luxembourg est inégalée, représentant 77% des AuM privés durables du continent. Le capital-investissement (50%) et l’infrastructure (30%) sont les principales classes d’actifs, l’intégration ESG et la transition énergétique étant les stratégies les plus populaires.
Malgré les pressions à court terme sur les flux, les données soulignent le leadership bien ancré du Luxembourg sur les marchés publics et privés de la finance durable.