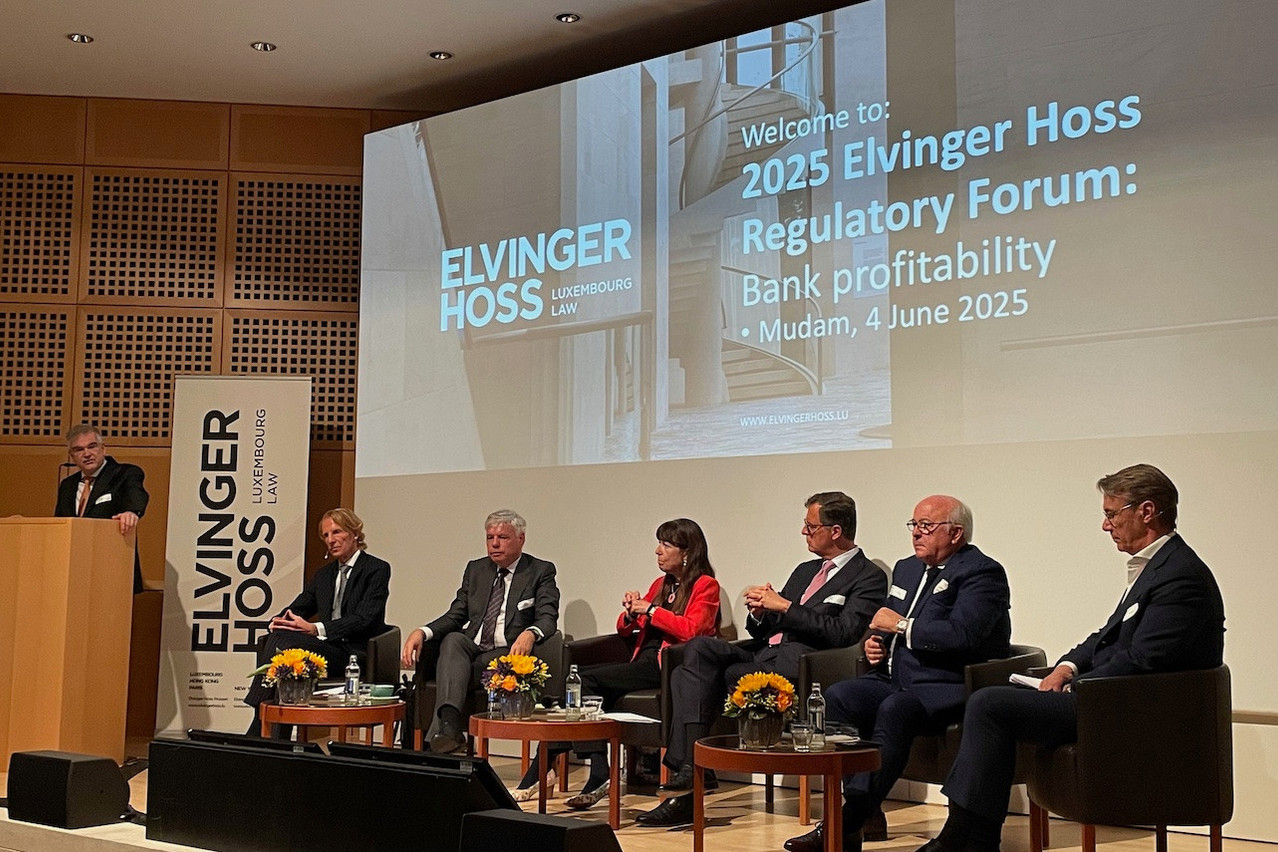
«Le retour sur fonds propres au quatrième trimestre 2024 pour les banques américaines était de 10,5%. Dans l’Union européenne, pour les établissements significatifs, il était de 9,5%, et de 6,9% pour les établissements moins significatifs… Les banques américaines bénéficient évidemment de marchés de capitaux plus développés, de taux d’intérêt plus élevés et d’une grande échelle domestique. Les banques européennes souffrent encore de problèmes structurels comme la surcapacité, la fragmentation et des revenus moindres», a dit le directeur général de la CSSF, Claude Marx, ce mercredi matin sur la scène du forum annuel 2025 d’Elvinger Hoss, consacré à l’impact de la régulation sur la profitabilité des banques. «Les superviseurs comme la CSSF se concentrent sur une rentabilité à long terme ajustée au risque, plutôt que sur des chiffres bruts.»
Dans son discours, M. Marx a expliqué que la rentabilité des banques européennes est en retard par rapport à celle des banques américaines, mais que l’écart se réduit. Les banques luxembourgeoises affichent des indicateurs de rentabilité supérieurs à la moyenne de la zone euro, avec un ROE moyen de 10,3% et un ratio coût/revenu de 46,7% au premier trimestre 2025. Les causes des pertes dans certaines banques au Luxembourg incluent leur petite taille (donc absence d’économies d’échelle), leur statut de nouvelle banque, leur rôle de prestataire pour un groupe ou encore leurs investissements technologiques massifs.
La régulation et la supervision se sont considérablement améliorées depuis la crise de 2008, renforçant la résilience grâce à des exigences plus strictes en capital et en liquidité. Claude Marx a souligné que les superviseurs se concentrent sur la rentabilité à long terme ajustée au risque. Le coût de la régulation reste un thème récurrent, suscitant des appels à la simplification et à des règles fondées sur des principes, plutôt que des couches de réglementation complexes.
Entre menaces et résilience
Les banques sont confrontées à une concurrence croissante des fintech et des big tech, ce qui nécessite des investissements en transformation numérique, en infrastructures IT, mais aussi en cybersécurité, a-t-il dit.
Parmi les menaces externes clés: les risques géopolitiques, cybernétiques et climatiques. Malgré ces défis, les banques européennes sont plus résilientes qu’il y a dix ans. Toutefois, M. Marx a estimé que l’intégration financière plus poussée, y compris l’achèvement de l’Union bancaire et la progression de l’Union des marchés de capitaux (CMU), est cruciale pour l’avenir.
«Les banques européennes ont distribué environ 53% de leurs bénéfices, en partie via des rachats d’actions. Une bonne gouvernance est essentielle, et les incitations alignées sur les risques sont cruciales pour une rentabilité durable», a aussi dit le keynote speaker de cet événement. «Les bonus différés, les mécanismes de récupération (clawbacks) et les provisions modestes sont des outils importants pour décourager la prise de risque à court terme. Les dernières orientations de la BCE insistent sur la nécessité de lier la rémunération au risque.»
«Si les États-Unis déréglementent, l’UE risque-t-elle d’être moins compétitive? The Economist a écrit dans son édition de cette semaine que le président Trump semble plus soucieux de tirer profit personnellement de la gamification des marchés que de protéger les investisseurs par la régulation. Je ne commenterai pas, je laisse le jugement à The Economist, mais je crois fermement qu’il est bon d’avoir de la régulation, même si toutes les régulations ne sont pas efficaces», a aussi dit M. Marx. «Les législateurs actuels doivent mieux évaluer, modifier ou remplacer les régulations qui n’atteignent pas leurs objectifs… Nous superposons une réglementation sur une autre. Ce n’est pas bon. Il vaudrait mieux l’abolir… ou avoir le courage de la remplacer. Il existe une grande méfiance entre les États membres, ce qui explique aussi pourquoi nous voulons tout réglementer dans les moindres détails.»
Le forum a été conçu par les avocats d’Elvinger Hoss comme une manière d’allumer des étincelles en confrontant des interlocuteurs venus de différents univers.
Une problématique à plusieurs entrées pour Françoise Thoma
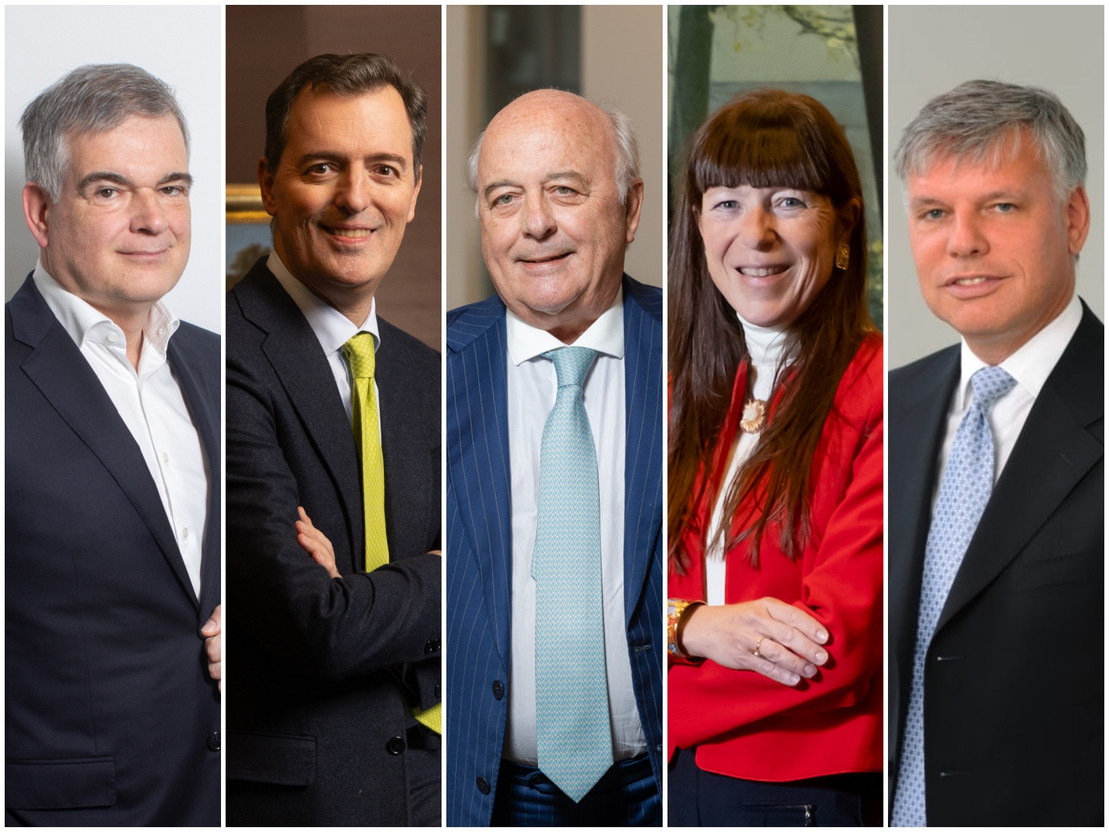
CEO de la Spuerkeess, Françoise Thoma a ainsi insisté sur le fait que «la création de valeur ne consiste pas seulement à réduire les coûts. Il s’agit peut-être de nouveaux types de création de valeur, de diversification des sources de revenus. [Nous savons ce que cela signifie] quand l’environnement de taux est proche de zéro. Une rentabilité saine et durable suppose une réglementation bonne et proportionnée. Cela nécessite les bons talents. Cela nécessite d’énormes investissements dans la technologie et la digitalisation.»
Plus radical, Hugo Bänziger s’est montré plus critique: «La rentabilité est une fonction de ce que le client est prêt à payer, et nos clients européens ne sont pas prêts à payer plus. Fin de l’histoire.»
«Je gère des associations caritatives aux Philippines, pour des étudiants issus des bidonvilles. Je n’utilise plus le système bancaire pour transférer mon argent, car il est peu fiable, lent, et on ne sait jamais quand il arrivera. J’utilise PayPal», a dit l’ancien membre du directoire de Deutsche Bank, ancien président d’Eurex et ancien associé chez Lombard Odier. «Les fintech sont là parce qu’elles ont compris qu’il existe une demande pour quelque chose que les banques ne font pas. (…) Notre gouvernance n’est pas au niveau… Je rencontre beaucoup de gens qui siègent dans des conseils d’administration de banques, et parfois je me demande comment ils y sont arrivés.»
«Le problème avec les fintech, c’est que, dans la plupart des cas, leurs actionnaires ne sont pas des banques traditionnelles. Ce sont des fonds de capital-investissement ou des investisseurs privés. Ensuite, le problème réglementaire est que, lorsque les régulateurs demandent une lettre de confort, ils doivent appeler du capital, mais cela devient impossible. Et les fonds de private equity ne peuvent techniquement pas émettre une lettre de confort», a souligné de son côté Norbert Becker. «Beaucoup de fintech ont des idées fantastiques et excellentes [mais] ne parviennent pas à lever le bon capital. Ce n’est pas seulement une question de montant, c’est aussi une question de nature du capital», a ajouté le président du board de Paypal. «L’idée de créer une banque digitale… ciblerait un groupe de personnes mal desservies par les banques traditionnelles. Je parle de la communauté chinoise vivant en Europe. Il y a 4 millions de Chinois vivant en Europe.»