Entre 2007 et aujourd’hui, il n’y a pas eu de catastrophe ni de gouvernement particulièrement dépensier à pointer du doigt. Mais il y a eu une succession de chocs, de stimuli budgétaires et de promesses politiques. Prise isolément, chaque mesure était défendable. Mais comme aucune n’a jamais été retirée, les marges budgétaires se sont progressivement rétrécies.
30%, ou la vertu à géométrie variable
Il fut un temps où la dette publique luxembourgeoise relevait de l’anecdote statistique. En 2007, elle pesait moins de 8% du PIB. Puis vint 2008. Le sauvetage de Fortis et de Dexia-BIL, suivi des plans de soutien à l’économie, fit plus que doubler le ratio en quelques années: il dépassait 20% au début de la décennie suivante. Il n’est jamais vraiment redescendu. Selon le projet de budget 2027 présenté le 7 octobre dernier par le ministre des Finances, 
Cette barre n’est inscrite dans aucune loi et aucun traité. Elle est née au début des années 2010, au fil des échanges entre la Trésorerie de l’État et les agences de notation. Le raisonnement était simple. Le plafond de 60% du Pacte de stabilité était si lointain qu’il ne contraignait rien. Celui de 30%, en revanche, laissait une marge de manœuvre budgétaire réelle tout en protégeant l’essentiel: la notation AAA, une charge d’intérêts contenue et une réserve de capacité d’emprunt pour le jour où le vieillissement présenterait sa facture.
Une règle non écrite, donc, mais respectée. Jusqu’ici. Car dans le débat politique, ce plafond notionnel est désormais discuté, contourné, voire ouvertement contesté. Au moment où la Chambre entame l’examen du projet de budget 2027, la question mérite d’être posée franchement: le Luxembourg doit-il s’engager sur une trajectoire d’endettement structurellement plus élevée? La réponse courte est non. La réponse longue est plus intéressante.
Le mille-feuille budgétaire
La dégradation des finances publiques luxembourgeoises n’a rien d’un accident. Elle ressemble plutôt à une érosion: lente, silencieuse et d’autant plus difficile à percevoir qu’aucune année prise isolément n’a semblé alarmante.
Trois forces y ont contribué. D’abord, la croissance tendancielle a ralenti. Le pays qui alignait des taux de 4% avant la crise financière table aujourd’hui, après une année 2025 quasi atone, sur 1,2% en 2026 et 1,9% en 2027, bien en deçà de la moyenne de 2,8% enregistrée entre 1995 et 2025. Ensuite, la dépense sociale a été sollicitée à chaque choc: indexation, accords tripartites, boucliers énergétiques, aides au logement. Chaque mesure se justifiait au nom de la «paix sociale», et aucune n’a été retirée une fois le choc passé. Enfin, les besoins d’investissement se sont empilés: mobilité, logement, transition énergétique et désormais un effort de défense porté à 2,1% du revenu national brut, soit près de 1,4 milliard d’euros en 2027.
Du côté des recettes, la base reste étroite et volatile, très dépendante de l’impôt sur les sociétés et de la santé de la place financière. L’exercice 2025 s’est soldé par un déficit de l’Administration centrale de 2,15 milliards d’euros, soit 570 millions de plus que prévu. Les neuf premiers mois de 2026 montrent une amélioration, mais elle repose en partie sur des droits de succession exceptionnels, et les dépenses progressent presque aussi vite que les recettes.
Le projet de budget 2027 confirme le diagnostic. Le déficit de l’Administration centrale pour 2026, annoncé à 1,49 milliard d’euros, est désormais estimé à 1,89 milliard. En 2027, il atteindrait 1,95 milliard, soit 450 millions de plus que ne le prévoyait la programmation précédente. Le solde de l’ensemble des administrations publiques paraît plus flatteur, avec un déficit ramené de 1,05 milliard en 2026 à 570 millions en 2027, soit 0,6% du PIB. Mais c’est l’excédent de la Sécurité sociale qui comble l’écart, et cet excédent fond, de 952 millions en 2026 à 147 millions en 2030. Dès 2028, le déficit public repasserait à près d’un milliard, au moment où la classe d’impôt unique et les mesures qui l’accompagnent amputeraient les recettes de 880 millions par an.
Le budget luxembourgeois fonctionne ainsi comme un mille-feuille: on ajoute des couches, on n’en retire jamais. Aucun gouvernement n’a remis en cause la stratégie d’ensemble; chacun s’est contenté d’y superposer ses priorités. Le résultat n’est pas une crise. C’est plus insidieux: la disparition progressive de toute marge de manœuvre.
Ce que dit l’arithmétique
L’analyse classique de soutenabilité de la dette tient en une équation que tout étudiant en économie a croisée un jour:
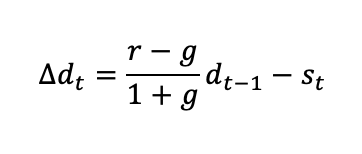
La variation du ratio d’endettement d dépend de l’écart entre le taux d’intérêt apparent r et la croissance nominale g, appliqué au stock existant, et du solde primaire s, c’est-à-dire le solde budgétaire hors intérêts.
Les partisans d’un endettement plus élevé invoquent volontiers le premier terme. Tant que la croissance dépasse le taux d’intérêt, la dette s’érode d’elle-même: c’est le fameux «free lunch» popularisé par l’économiste français Olivier Blanchard. L’argument n’est pas faux. Mais pour un pays endetté à 30%, avec un écart favorable d’un point, ce déjeuner rapporte 0,3% du PIB par an. C’est un hors-d’œuvre, plutôt qu’un banquet.
Tout se joue donc sur le second terme. Un déficit primaire permanent de 1% du PIB, même avec une croissance supérieure d’un point au taux d’intérêt, fait converger la dette vers 100% du PIB. Avec un écart de deux points, vers 50%. Autrement dit, la question n’est pas de savoir si le Luxembourg peut emprunter, mais s’il peut durablement financer ses dépenses courantes par l’emprunt. La réponse arithmétique est sans appel.
Et les deux paramètres évoluent dans le mauvais sens. La croissance tendancielle ralentit, et les taux ne sont plus nuls: la charge d’intérêts, de 0,2% du PIB en 2022, devait plus que doubler d’ici 2027, et le mouvement se poursuit: selon la programmation pluriannuelle, les intérêts de l’Administration centrale passeraient de 439 millions d’euros en 2026 à 934 millions en 2030. Surtout, le vieillissement va peser sur le solde primaire. Selon l’OCDE, les dépenses de pension passeraient de 9,4% du PIB en 2024 à 17,5% en 2070, la hausse la plus forte de tous les États membres de l’Union européenne. Le nombre de pensionnés ferait plus que tripler, car les générations de frontaliers entrées sur le marché du travail depuis la fin des années 1980 partiront à leur tour à la retraite. Le Conseil national des finances publiques avait déjà calculé qu’à politique inchangée, la dette franchirait 60% du PIB dans les années 2050.
C’est à cette aune qu’il faut lire la promesse gouvernementale d’une dette contenue sous 30%. En euros, elle continuerait de croître, de 28,1 à 33,7 milliards d’ici 2030; le ratio ne se stabilise que parce que le PIB est supposé progresser plus vite encore, avec une croissance réelle remontant à 2,4% en fin de période. Le solde structurel, encore excédentaire de 0,6% du PIB en 2027, glisserait vers un déficit de 0,5% en 2030. Et les propres simulations du gouvernement sont éloquentes: avec un demi-point de croissance en moins chaque année, le déficit public atteindrait 2,2% du PIB en 2030 et la dette 32%. La barre des 30% n’est donc pas tenue par la discipline budgétaire, mais par une hypothèse de croissance.
On objectera, à juste titre, que le Luxembourg dispose d’actifs considérables, à commencer par une réserve de pension équivalant à environ un tiers du PIB. C’est vrai, et c’est précieux. Mais cette réserve est affectée aux retraites futures; elle n’est pas une tirelire pour combler les déficits de l’État central. Compter deux fois le même argent est une technique comptable qui n’a jamais impressionné les marchés financiers.
Petit pays, grands risques
Ce qui est soutenable pour un grand pays ne l’est pas forcément pour un petit. Le Luxembourg cumule plusieurs fragilités qui justifient précisément une prudence supérieure à la moyenne européenne.
La première tient à la volatilité. Une économie dominée par les services financiers connaît des recettes fiscales qui suivent les marchés, parfois brutalement. Ce qui ressemble à une marge structurelle en période faste peut s’évaporer en deux trimestres.
La deuxième tient aux engagements implicites. Le bilan du secteur bancaire représente un multiple du PIB. L’expérience de 2008 l’a démontré: une crise financière peut faire doubler la dette publique en quelques années, sans qu’aucun gouvernement n’ait voté le moindre programme de dépenses. La marge sous le plafond de 30%, réduite à 0,7 point fin 2026, n’est donc pas une réserve à consommer. C’est une police d’assurance.
La troisième tient à la mesure elle-même. Une part importante du PIB luxembourgeois revient à des non-résidents, frontaliers et actionnaires étrangers. Rapportée au revenu national brut, qui mesure mieux la capacité contributive du pays, la dette paraît nettement moins modeste.
Enfin, un petit émetteur dispose d’une base d’investisseurs étroite et de titres moins liquides. En temps calme, cela ne coûte rien. En temps de crise, la prime de risque peut s’envoler bien plus vite que pour un grand État dont la dette est incontournable dans tous les portefeuilles.
Le AAA: un actif, pas un trophée
Pour l’instant, les agences de notation restent sereines. Les cinq grandes ont confirmé le AAA du Luxembourg en 2026, toutes avec une perspective stable. Fitch rappelait fin 2025 que le pays affichait le deuxième ratio d’endettement le plus bas parmi les souverains notés AAA, loin sous la médiane de ce groupe, proche de 39%. Mais les communiqués d’agences se lisent comme les bulletins scolaires: c’est dans la colonne «points d’attention» que se trouve l’information. On y retrouve, d’année en année, la hausse des dépenses, le vieillissement et la dépendance au secteur financier.
Une notation ne se perd pas d’un coup. Elle se perd comme Hemingway décrivait la faillite: progressivement, puis soudainement. D’abord une perspective négative, puis un cran perdu chez une agence, puis chez une autre.
On objectera que la France, le Royaume-Uni, les États-Unis ou l’Autriche ont perdu leur AAA sans s’effondrer. C’est exact. Mais pour ces pays, la notation est une note de bas de page. Pour le Luxembourg, elle fait partie du modèle économique. Une place financière vend avant tout de la confiance: la stabilité de l’État qui l’abrite en est la garantie ultime. La notation souveraine plafonne de fait celle des émetteurs publics, comme la Spuerkeess, et pèse sur le coût de financement de l’ensemble de l’économie. Elle conditionne aussi l’éligibilité des titres dans de nombreux mandats d’investissement.
Un pays de la taille du Luxembourg ne se finance pas sur sa masse critique, mais sur sa réputation. Or une réputation se construit en décennies et peut se dilapider en quelques budgets.
Un conte irlandais
Il était une fois une petite économie ouverte, très prospère, accueillante pour les multinationales et dotée d’un secteur financier de taille importante. Elle affichait des excédents budgétaires et une dette d’environ un quart de son PIB. On la citait en exemple dans toutes les capitales européennes.
En septembre 2008, l’Irlande garantit la quasi-totalité des passifs de ses banques, un engagement représentant plus de deux fois son PIB. La recapitalisation qui suivit porta le déficit à plus de 30% du PIB en 2010. La dette fut multipliée par près de cinq et approcha 120% du PIB. En novembre 2010, Dublin dut solliciter un programme d’assistance de 85 milliards d’euros auprès de ses partenaires de la zone euro et du FMI.
Suivirent trois années de tutelle: missions trimestrielles de la troïka, hausses d’impôts, baisses de salaires publics, chômage dépassant 15% et émigration massive des jeunes diplômés. L’Irlande s’en est remarquablement relevée. Mais pendant trois ans, une partie essentielle de sa politique budgétaire s’est décidée ailleurs qu’à Dublin.
La morale de l’histoire n’est pas que le Luxembourg serait l’Irlande. Les deux pays diffèrent par la structure de leur secteur bancaire, par leur géographie et par leur démographie. La morale est ailleurs: une dette initiale faible n’a pas suffi à protéger l’Irlande, parce que le vrai risque se trouvait hors du bilan de l’État. C’est précisément pour cette raison qu’une petite économie financière doit garder sa marge intacte.
Il y a un épilogue savoureux. Aujourd’hui, l’Irlande enregistre des excédents grâce à ses recettes d’impôt sur les sociétés et en place une partie dans des fonds souverains destinés au vieillissement et aux infrastructures. L’élève dissipé est devenu le premier de la classe. Le Luxembourg aurait tout intérêt à s’inspirer de l’Irlande d’aujourd’hui plutôt que de rejouer celle d’hier.
Sortir de l’impasse sans casser la tirelire
Critiquer est facile ; proposer l’est moins. Quatre pistes permettraient de retrouver une trajectoire soutenable sans sacrifier ni l’investissement ni la cohésion sociale.
1. Graver l’ancre dans le marbre. Le plafond de 30% mérite mieux qu’un statut de convention orale. Inscrit dans la loi de programmation financière, il serait assorti d’une règle de dépenses simple: la dépense primaire ne croît pas plus vite que la croissance nominale potentielle. Le Conseil national des finances publiques serait chargé d’en vérifier le respect, selon le principe «se conformer ou s’expliquer».
2. Emprunter pour bâtir, pas pour payer les factures. L’endettement se justifie pour financer des investissements productifs dont profiteront les générations futures: rail, logement, réseaux énergétiques. Il ne se justifie pas pour financer des transferts courants. Une règle d’or appliquée à l’intérieur de l’enveloppe de 30% permettrait de concilier les deux.
3. Réparer le toit pendant que le soleil brille. La réforme des pensions coûte moins cher tant que la réserve est pleine. Un lien progressif entre conditions de départ et espérance de vie, annoncé longtemps à l’avance, serait plus juste que la réforme brutale qu’imposerait une crise.
4. Cibler plutôt que saupoudrer, épargner les aubaines. La paix sociale se préserve mieux par des transferts ciblés sur ceux qui en ont besoin que par des mesures générales. Et les recettes exceptionnelles, comme les droits de succession hors norme ou les surprises d’impôt sur les sociétés, devraient alimenter un fonds de stabilisation plutôt que des dépenses permanentes.
Conclusion: la facilité a un prix, et des intérêts
L’endettement ressemble à la solution de facilité. Il permet de tout financer à la fois sans rien trancher. Mais il ne supprime aucun choix : il le reporte, avec intérêts, à un moment où il devra être fait dans de pires conditions, et peut-être par d’autres, qu’il s’agisse des marchés financiers, des agences de notation ou de Bruxelles.
Le Luxembourg n’a pas un problème de dette. Il a un problème de trajectoire. C’est une excellente nouvelle, car c’est précisément le moment où l’on peut encore le régler sans douleur: quand il ne s’agit que d’un problème de trajectoire.