Nommé CEO du groupe Delen Private Bank en 2022, Michel Buysschaert possède une expérience de la banque d’entreprise, des fusions et acquisitions et de la banque privée au sein de la Banque internationale à Luxembourg (BIL). Après avoir mené une forte croissance organique en tant que CEO de Van Lanschot Belgium, il a été approché par la famille Delen pour diriger une banque connue pour son modèle radicalement simple, basé uniquement sur la discrétion.
Comment adapter votre proposition de valeur à une clientèle internationale et sophistiquée sur des marchés comme le Luxembourg sans diluer votre ADN?
Michel Buysschaert. – «Nous n’avons pas changé d’approche. La banque se caractérise par une simplicité radicale, appliquée de manière cohérente dans toutes les juridictions. Notre philosophie de base est la gestion discrétionnaire par le biais de fonds patrimoniaux. Nous n’offrons qu’un seul service et nous nous y tenons.
Si un client veut autre chose, nous lui disons qu’il pourrait être mieux servi ailleurs. Je compare cela à un restaurant trois étoiles qui n’a qu’un seul menu. Nous pensons que la qualité du service et la proximité avec le client sont plus importantes que la médiocrité dans de nombreux domaines. Nous sommes prêts à dire ‘non’ à des services que nous ne maîtrisons pas pour assurer des relations à long terme basées sur ce que nous faisons le mieux.
De nombreux fonds actifs sous-performent leurs indices de référence sur une période de dix ans. Comment justifier votre gestion active?
«Cela commence par le choix de l’indice de référence. Par exemple, le MSCI World est aujourd’hui pondéré à plus de 70% par les États-Unis. Bien qu’ils aient surperformé l’Europe au cours de la dernière décennie, nos clients sont européens et leurs coûts sont exprimés en euros.
En 2025, l’affaiblissement du dollar a eu un impact dévastateur sur les rendements lorsqu’ils ont été reconvertis en euros. Notre indice de référence interne est 40/40/15/5 (40% pour les États-Unis, 40% pour l’Europe, 15% pour les marchés émergents et 5% pour le Japon). Nous utilisons une allocation d’actifs dynamique et avons surpondéré les États-Unis (actuellement à 56%, mais nous sommes allés jusqu’à 65%) pendant des années.
Nos clients cibles sont ceux qui n’ont pas le temps, les connaissances, ou l’envie de gérer leur argent.

Sur dix ans, la performance de notre ‘full equity D100H’ est largement en ligne avec notre indice de référence interne. Nous avons également réalisé des performances similaires par rapport au MSCI All Country – un indice mondial plus pertinent – mais avons sous-performé le MSCI World, que nous considérons comme une référence ‘dangereuse’ pour un client basé en Europe.
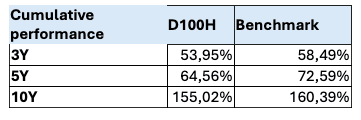
Les rendements affichés de la stratégie et de l’indice de référence sont calculés avant frais (hors frais de transaction pour la stratégie Delen). Les rendements bruts peuvent être influencés par des commissions, des frais et d’autres dépenses. (Source: Solactive, Delen Private Bank)
En outre, nos frais couvrent bien plus que la gestion de portefeuille. Ils comprennent une plateforme numérique et le soutien de 40 spécialistes de la planification successorale qui aident les familles à structurer le transfert de patrimoine à la génération suivante. Passer par des avocats pour gérer ces opérations est coûteux. Un service de base est l’accès à un psychologue financier à tout moment, qui aide les clients à éviter les réactions émotionnelles excessives pendant les périodes de volatilité des marchés.
Nos clients cibles sont ceux qui n’ont pas le temps, les connaissances ou l’envie de gérer leur argent et qui recherchent un partenaire à long terme en qui ils peuvent avoir confiance.
Pourquoi évitez-vous les structures complexes telles que les Raifs luxembourgeois ou les fonds de capital-investissement et de crédit privé?
«Nous sommes très clairs à ce sujet: si un client veut faire du trading ou recherche des solutions illiquides comme l’immobilier ou le private equity, nous ne sommes pas la banque qu’il lui faut. Nous nous concentrons sur les actifs liquides, cotés en bourse, qu’un client peut vendre et pour lesquels il peut obtenir des liquidités dès le lendemain. Nous évitons les produits où le capital est bloqué pendant cinq ou dix ans.
En ce qui concerne le crédit privé, nous avons assisté récemment à des catastrophes où les investisseurs de détail se voyaient offrir des ‘portes de sortie’ trimestrielles, mais lorsque tout le monde essayait de partir en même temps, des ‘barrières’ étaient appliquées, et les portes étaient effectivement fermées. Cela crée un risque important de liquidité et de réputation. Dans le domaine du capital-investissement, nous n’aimons pas le manque de contrôle. Donner de l’argent à un gestionnaire revient à signer un ‘chèque en blanc’ et à espérer le meilleur dans dix ans.
Nous préférons être aux commandes, décider exactement quelles actions et obligations individuelles [comme Nvidia, Microsoft ou LVMH, ndlr] entrent dans nos fonds afin de pouvoir expliquer les actifs sous-jacents à nos clients à tout moment.
Nous ne sommes pas un guichet unique. Il y a très, très peu de personnes – je n’en connais pas – qui sont vraiment excellentes dans tous les services.
Vous ne vous décrivez pas comme un guichet unique. Êtes-vous néanmoins un chef d’orchestre qui guide les différents experts?
«Nous sommes en train de réfléchir à une légère évolution de notre approche pour les plus gros clients. Nous aimerions nous positionner davantage comme un consolidateur d’actifs financiers, ce qui nous permettrait de fournir une évaluation complète des risques liés à l’ensemble du patrimoine du client. Nous nous rapprocherions ainsi d’une offre de family office ‘légère’, qui pourrait, selon nous, être progressivement développée pour les clients dont le patrimoine dépasse 10 millions d’euros.
Selon l’ABBL, 80% des héritiers déclarent qu’ils changeront de banque dans les deux ans qui suivent la réception de leur héritage. Que faites-vous pour retenir ces héritiers, d’autant plus que la gen Z se comporte différemment?
«Nous nous concentrons sur la ‘now gen’ [clients âgés d’environ 45 ans] et la ‘next gen’ [clients âgés d’environ 25 ans]. Nous utilisons notre logiciel pour construire un arbre généalogique complet de nos clients. Lorsqu’un héritage survient, nous avons déjà établi une relation avec la génération suivante. Nous organisons également la Delen Academy afin de fournir une éducation financière, fiscale et économique à la jeune génération, car ces sujets sont souvent négligés dans les écoles.
Vous avez parlé de votre logiciel «Famille et Patrimoine». Qu’est-ce qui en fait une proposition de vente unique?
«Il s’agit d’un outil développé en interne qui fournit un inventaire numérique des actifs globaux d’un client et de leur propriété légale. Cela nous permet de simuler instantanément l’exposition aux droits de succession – par exemple, en montrant à un client exactement ce que son conjoint ou ses enfants paieraient en impôts demain, en cas de décès. Cela permet également de simuler l’indépendance financière.
La pression réglementaire en faveur de la transparence et de l’adéquation s’aligne parfaitement sur notre modèle discrétionnaire.
Nous pouvons montrer à une personne de 65 ans si son patrimoine durera jusqu’à l’âge de 95 ans. C’est essentiel pour planifier les donations; nous devons parfois dire à nos clients ‘de ne pas donner trop vite’ à leurs enfants si cela risque de compromettre leur propre sécurité financière à un âge avancé.
Quel est votre point de vue sur la réglementation?
«De manière surprenante, nous considérons le régulateur comme un allié et un stimulant pour nos activités. La pression réglementaire en faveur de la transparence et de l’adéquation s’aligne parfaitement sur notre modèle discrétionnaire. En rendant plus difficile la mise en œuvre de services de conseil complexes ou de services ‘execution only’, le régulateur a effectivement poussé les clients vers la gestion discrétionnaire.
Comment attirez-vous les talents dans un marché compétitif comme celui du Luxembourg?
«Nous investissons fortement dans les ressources humaines, en embauchant 70 à 80 personnes par an au sein du groupe, toutes activités confondues. Nous offrons un environnement chaleureux et familial et une structure de gestion horizontale. Ni moi ni les autres directeurs n’avons de bureaux privés; nous siégeons dans l’open space avec les banquiers et les promoteurs pour assurer la proximité et l’accessibilité.
Notamment, nous ne payons pas de bonus. Dans le monde de la finance, les primes créent souvent des incitations perverses, encourageant la concurrence pour les perspectives plutôt que la collaboration. En supprimant les primes, nous favorisons un esprit d’équipe où les banquiers collaborent dans l’intérêt du client. Nous recherchons cinq valeurs: la passion, le respect, l’ambition, l’esprit d’équipe et la transparence.
Quel est l’impact de l’IA sur votre stratégie?
«Nous considérons l’IA comme une formidable opportunité d’augmenter la productivité de 50% plutôt que comme une menace. Nous avons créé un pôle d’innovation en matière d’IA pour automatiser les tâches administratives. Par exemple, l’IA génère désormais nos rapports de réunions avec les clients. Cela pourrait permettre aux chargés de clientèle de passer de deux à trois réunions quotidiennes avec les clients sans sacrifier la qualité.
Quels sont vos projets d’expansion future, en particulier au Luxembourg?
«Notre priorité est toujours la croissance organique, mais nous sommes ouverts aux fusions et acquisitions dans la région du Luxembourg. Nous sommes à la recherche d’acquisitions ‘bolt-on’ d’entreprises saines et familiales dont le modèle d’entreprise est similaire au nôtre. Nous préférons que les entrepreneurs restent en place. Par exemple, la famille Havaux au Luxembourg nous a vendu son entreprise en 2000 et, 23 ans plus tard, des membres de la famille, René, Philippe et Olivier, occupaient toujours des postes de direction clés parce qu’ils trouvaient notre esprit d’entreprise si attrayant.
Nous voulons continuer à créer une communauté de clients autour de nos agences, comme celle de la route d’Arlon, par le biais d’événements artistiques et sportifs.
Delen Private Bank
Fondée en 1936 par André Delen, la banque est passée d’une petite société de bourse à un grand groupe international de banque privée. Sa trajectoire moderne a commencé en 1973 lorsque le fils d’André, Jacques Delen, a rejoint une équipe de seulement quatre personnes. Rien qu’en Belgique, la banque est passée de 80 personnes et 4 milliards d’euros d’actifs en 2000 à plus de 700 personnes (1.200 employés au niveau du groupe) et 54 milliards d’euros en 2025.
L’empreinte internationale de la banque couvre actuellement la Belgique, le Luxembourg, la Suisse, le Royaume-Uni et les Pays-Bas. La croissance a été particulièrement agressive aux Pays-Bas, où la banque a réalisé six acquisitions depuis 2019.