Les actionnaires de Ruger ont largement ouvert la porte à Beretta. Ils ont proposé 6,24 millions d’actions au groupe établi au Luxembourg, alors que celui-ci n’en recherchait que 2,4 millions. Mais cette entrée en force s’arrêtera juste avant le seuil du contrôle. À l’expiration de l’offre, le 15 octobre, 3.589.647 actions avaient été valablement apportées et non retirées. À ce total pourraient encore s’ajouter 2.652.256 titres présentés au moyen d’une garantie de livraison. S’ils sont tous effectivement livrés, la demande représentera 2,6 fois le volume recherché.
Beretta Holding ne rachètera que 2.400.184 actions, au prix de 44,80 dollars chacune. Le groupe estime provisoirement que chaque actionnaire apporteur pourra lui céder environ 38,45% des titres proposés. Ce coefficient doit encore être confirmé par le dépositaire. À son montant maximal, l’investissement atteindra 107,5 millions de dollars. Beretta détenait déjà 1.587.000 actions Ruger, soit environ 9,9% du capital. L’acquisition des titres supplémentaires portera sa participation à 3.987.184 actions, soit 24,95% du capital sur la base du nombre de titres en circulation au lancement de l’offre. Le prix proposé comporte une prime d’environ 21% sur le cours de clôture de Ruger du 16 septembre, veille du lancement de l’offre. Il dépasse également d’environ 20% le cours moyen pondéré des 60 séances précédant l’annonce initiale du projet, en mars.
Implantation stratégique
Au-delà de ces chiffres, Beretta transforme une position d’actionnaire minoritaire en implantation stratégique aux États-Unis. Ruger restera une société américaine cotée et indépendante, mais son premier actionnaire disposera désormais d’un intérêt direct dans son développement et pourra désigner jusqu’à deux administrateurs indépendants.
«Cet investissement représente une étape importante pour Beretta Holding», déclare Pietro Gussalli Beretta, président et CEO du groupe. L’opération constitue sa première participation dans une entreprise cotée. Le dirigeant entend renforcer la présence de Beretta aux États-Unis, son premier marché, tout en accompagnant l’expansion internationale de Ruger.
La complémentarité géographique constitue le cœur industriel du rapprochement. Ruger dispose d’une marque et d’un outil de production implantés aux États-Unis. Beretta apporte un portefeuille international de marques, des capacités de distribution hors du marché américain et une présence dans les armes, les munitions, l’optique et les équipements destinés à la chasse, au tir sportif et à la défense.
L’accord conclu entre les deux groupes prévoit ainsi d’explorer des coopérations dans les ventes, les achats, les chaînes d’approvisionnement et la production. Il ne constitue ni une fusion ni une promesse d’intégration: les pistes doivent encore être étudiées et restent non contraignantes.
Des mois de confrontation
Cette coopération succède à plusieurs mois de confrontation. Entré au capital de Ruger en 2025, Beretta avait critiqué sa gouvernance et tenté de présenter quatre candidats au conseil d’administration. Ruger avait répondu par un mécanisme de défense destiné à empêcher une montée non négociée au capital. L’accord de mai 2026 a mis fin à cette bataille: Beretta a retiré ses candidats et obtenu la possibilité de porter sa participation à 25%.
Cette influence reste encadrée. Beretta pourra disposer de deux administrateurs tant que sa participation atteint au moins 20%, et d’un seul si elle descend entre 15% et 20%. Les représentants devront être indépendants des deux groupes. La Federal Trade Commission américaine a par ailleurs imposé des restrictions sur les informations non publiques susceptibles de leur être transmises.
Le conseil d’administration de Ruger n’a recommandé aux actionnaires ni d’accepter ni de refuser l’offre. L’accord plafonne durablement la participation de Beretta à 25%, encadre l’exercice de ses droits de vote et lui impose une période de statu quo d’environ trois ans. Les autorisations du Comité sur les investissements étrangers aux États-Unis et de la procédure antitrust avaient été obtenues avant le lancement de l’offre.
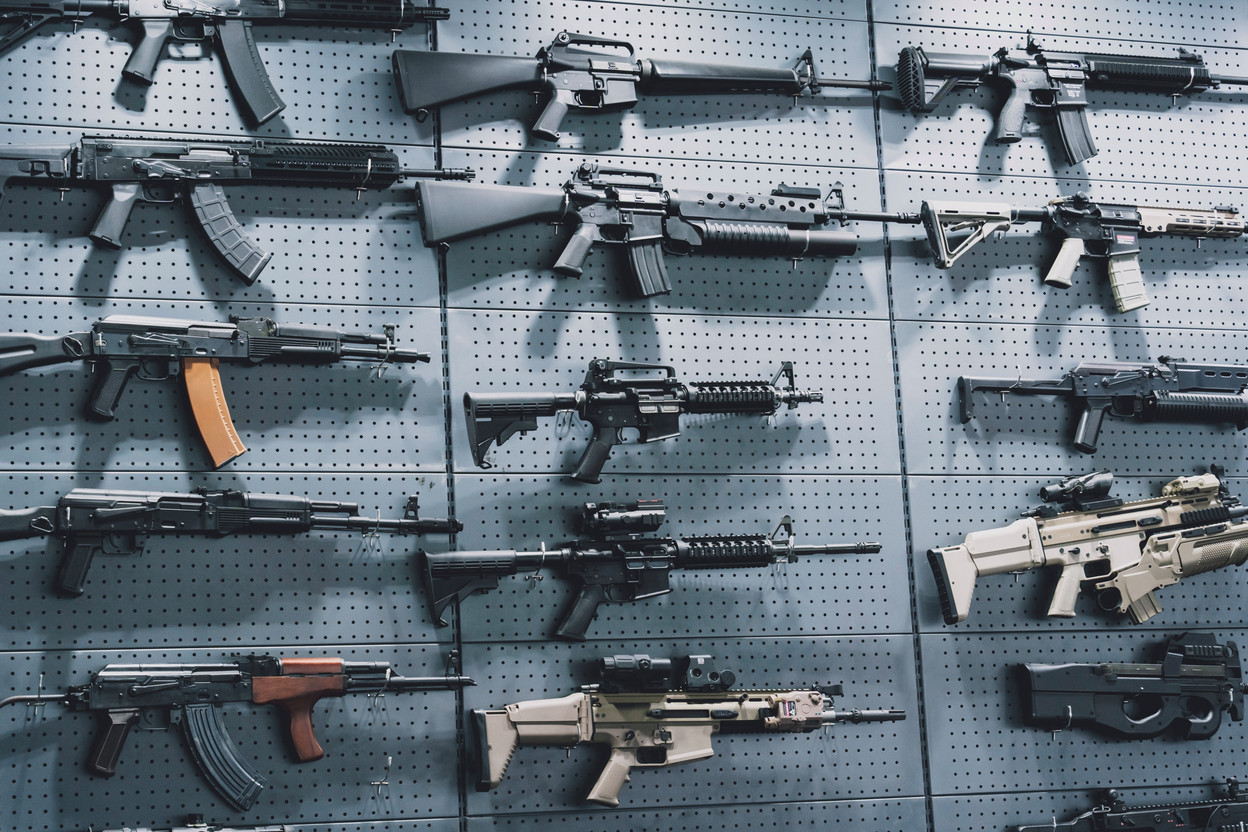
Cette prise de participation porte toutefois sur une industrie qui ne peut être dissociée du débat américain sur les armes à feu. Ruger vend principalement des pistolets, des revolvers et des carabines au marché civil, dans un pays où le droit de posséder et de porter une arme bénéficie d’une protection constitutionnelle, mais où son étendue et sa réglementation entretiennent une confrontation politique et judiciaire permanente. Cette polarisation constitue aussi un risque économique pour les fabricants. Ruger cite lui-même parmi ses facteurs de risque les variations de la demande, les futures législations sur les armes et les procédures judiciaires. Un durcissement des conditions d’acquisition pourrait peser sur ses ventes, tandis que les anticipations de nouvelles restrictions peuvent ponctuellement stimuler les achats.
En prenant près de 25% de Ruger, Beretta accroît donc son exposition au premier marché de son groupe, mais aussi aux cycles et aux controverses propres à l’industrie américaine des armes. Cette dimension distingue l’opération d’une simple diversification géographique. Pour Beretta Holding, le montage dessine une autre voie que l’acquisition classique. Le groupe familial obtient une représentation potentielle dans la gouvernance de Ruger et un accès à de futures coopérations, sans intégrer l’entreprise américaine à son périmètre. Ruger transforme de son côté son actionnaire le plus offensif en partenaire industriel, tout en préservant formellement son autonomie.
Beretta Holding, dont le siège est au Luxembourg, rassemble plus de 50 entreprises, 20 marques et près de 6.000 salariés. Le groupe indique avoir réalisé 1,68 milliard d’euros de chiffre d’affaires en 2025. Il ne réalise pas ici une nouvelle acquisition: il prend position au cœur du marché américain des armes, avec suffisamment de poids pour peser sur la stratégie de Ruger, mais pas pour décider seul — ni pour échapper aux tensions qui entourent ce secteur aux États-Unis.