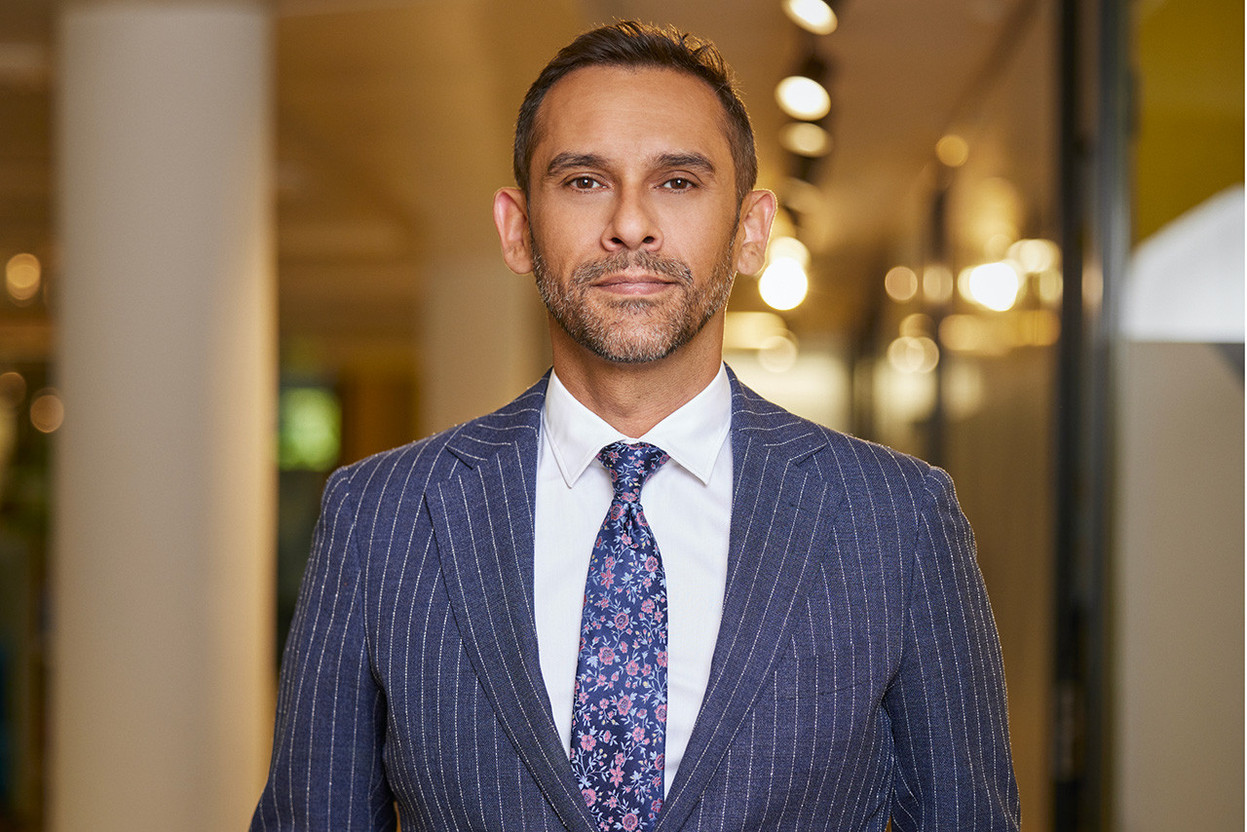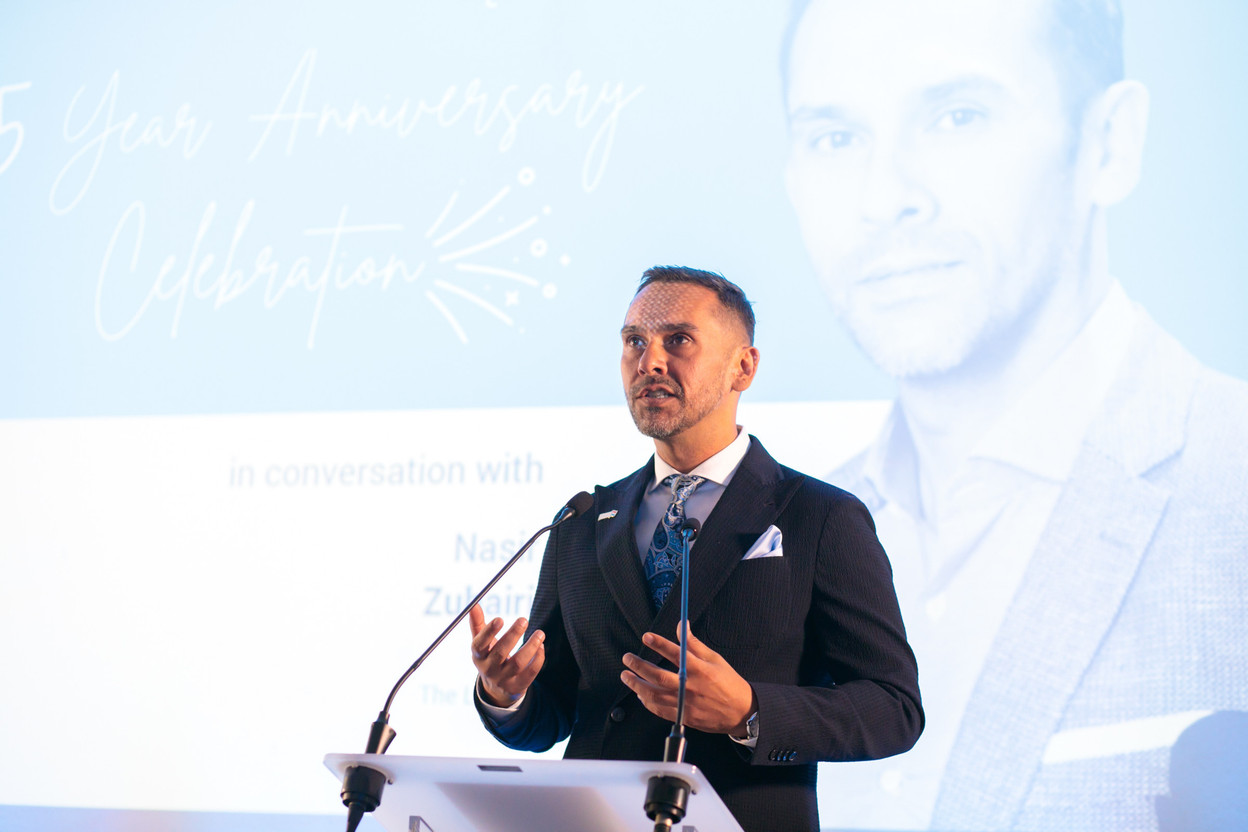
Confrontées à de nombreux défis, les banques ont tout intérêt à tirer davantage profit des possibilités que leur offre la technologie. Nasir Zubairi, le CEO de la Lhoft, est bien positionné pour évoquer le sujet. Celui à qui le Luxembourg a confié le soin de soutenir le développement de son écosystème fintech peut faire valoir une longue expérience dans les milieux financiers à l’international. À plusieurs reprises, au fil de sa carrière, il a mis avec succès la technologie au service d’approches innovantes au sein de banques ou encore à travers des projets entrepreneuriaux. Il s’est aussi régulièrement heurté aux difficultés qu’ont les acteurs du secteur à se transformer.
Des coûts prohibitifs
«L’un des principaux problèmes rencontrés par les banques actuellement a trait à la mise en œuvre des procédures d’onboarding et de suivi des clients imposées par la réglementation dans une logique de lutte contre la fraude et le blanchiment», explique-t-il. «À tel point que, au regard des coûts et des risques associés à ces réglementations, certaines banques préfèrent refuser d’engager des relations commerciales avec de nouveaux clients.» Ouvrir un compte, dans un tel contexte, devient de plus en plus difficile.
«Une connaissance m’a récemment confié qu’il avait eu toutes les peines du monde à ouvrir un compte pour son fils, simplement parce qu’il était né en Russie il y a 15 ans, et ce, bien qu’il n’y ait pas grandi et qu’il dispose de la nationalité luxembourgeoise», témoigne le dirigeant de la Lhoft. D’autres enjeux structurels et conjoncturels, liés à la hausse des taux d’intérêt actuels, font qu’un nombre croissant de banques sont réticentes à accueillir de nouveaux clients. Le jeu n’en vaut pas toujours la chandelle.
Le numérique au service de l’efficience
Comment le numérique peut-il soutenir les banques face à ces enjeux? «Le fait que des acteurs bancaires traditionnels soient réticents à s’engager dans de nouvelles relations commerciales révèle surtout un manque d’efficience au niveau de la gestion de leurs coûts, de leurs opérations et de leurs modèles d’analyse du risque», assure-t-il.
«D’une part, le numérique doit permettre d’automatiser davantage les processus liés au KYC/AML. Une grande partie de la démarche réside dans l’application d’un ensemble de règles, d’une approche logique qui pourrait très bien faire l’objet d’une programmation. C’est le principe même du code que d’automatiser des démarches très formelles. Il y a là une opportunité de réduire les coûts et d’améliorer la qualité du processus.»
Les données, un levier sous-exploité
D’autre part, aux yeux du CEO de la Lhoft, les banques sont à la peine en matière d’exploitation et de valorisation des données dont elles disposent. «Et pourtant, les banques sont sans doute les acteurs qui disposent de la plus grande quantité de données à forte valeur ajoutée nous concernant. Elles connaissent nos revenus, leur origine, autant que nos dépenses. Elles peuvent savoir ce que l’on achète, quand et où…», explique-t-il. «L’analyse de ces données devrait permettre de répondre plus efficacement aux enjeux réglementaires, contribuer à améliorer l’évaluation des risques.»
«Mais, surtout, ces informations constituent un levier majeur de développement du business. Leur valorisation doit par exemple permettre d’identifier des moments de vie de chaque client, permettant de proposer des offres individualisées et, de cette manière, d’accroître les revenus de la banque.» Bien que disposant de données plus nombreuses et de meilleure qualité, les banques ne sont pas parvenues à se placer dans les pas des grands acteurs de la Tech, les GAFA, qui ont fait de la valorisation des données leur principal levier de croissance.
Se donner les moyens…
Mais si les banques disposent de ces données, que le cadre autorisant leur exploitation est connu, pourquoi n’en tirent-elles pas profit? «Beaucoup vont évoquer, à tort, le caractère confidentiel de ces données. Le fait est qu’elles ont la possibilité de les exploiter, et ce de diverses manières. En outre, il n’est pas si difficile d’obtenir le consentement des clients, s’ils savent qu’in fine ils profiteront d’un meilleur service», assure Nasir Zubairi. Selon le CEO de la Lhoft, si les banques ne se sont pas engagées dans cette voie, c’est essentiellement parce qu’elles ne savent pas comment faire. Elles n’ont pas une maîtrise suffisante de leurs environnements de données, ceux-ci étant très disparates. Leurs systèmes ne sont pas adaptés pour opérer une telle transformation.
Transformer l’arrière-boutique
«Vous êtes-vous déjà demandé pourquoi les banques fixent une limite journalière au niveau des paiements effectués avec une carte de débit? Il s’agit de notre argent, nous devrions pouvoir en disposer comme on le souhaite», explique-t-il. «Si les banques justifient des mesures de sécurité contre la fraude, la vraie raison est ailleurs. Les acteurs du secteur ne sont pas en mesure d’associer directement les données de paiement avec la situation du compte. Les données ne sont pas traitées en temps réel et les contrôles ne s’opèrent souvent qu’en fin de journée.»
Si les banques ont investi dans l’interface utilisateur (le web banking ou l’application bancaire), souvent avec brio, la transformation ne s’est pas opérée au niveau de l’arrière-boutique, où les traitements sont toujours fastidieux.
Repenser la relation au client
Si les banques veulent relever les défis à l’avenir, renouer avec une dynamique de croissance, elles devront à un moment, d’une part, engager de tels projets de transformation et, d’autre part, repenser leur position vis-à-vis du client. «À l’égard d’un client retail, quel est le rôle d’une banque?», interroge Nasir Zubairi. «Il se résume essentiellement à garantir à chacun la possibilité de réaliser les transactions souhaitées aujourd’hui et demain. Il est dès lors étonnant de constater la place qu’occupe encore la banque dans nos démarches. In fine, votre objectif en tant que client, est de réaliser vos achats quotidiens, d’acquérir une voiture à l’occasion, de trouver un logement encore plus rarement, mais certainement pas de négocier un crédit, de discuter du moyen de paiement…»
Intégrer le service bancaire au cœur du parcours client
Pour Nasir Zubairi, on devrait d’ailleurs davantage parler de services et délaisser la notion de produits bancaires. «Les banques qui performeront demain seront celles qui faciliteront les démarches de leurs clients dans la réalisation de leurs projets. Elles seront moins présentes dans nos vies, moins visibles, mais davantage intégrées au cœur de toutes nos démarches», assure le dirigeant. Pour arriver à cela, toutefois, les banques traditionnelles doivent encore se transformer en profondeur, en s’appuyant pour cela sur des acteurs innovants, à même de les aider à mieux appréhender l’avenir.