Depuis plus d’une décennie, la banque privée luxembourgeoise a opéré un recentrage progressif vers les grandes fortunes. Les chiffres du «Private Banking Report 2025», réalisé par KPMG avec l’ABBL et la CSSF, montrent une évolution nette: la part des actifs sous gestion provenant de clients disposant de moins d’un million d’euros est passée de 24% à 5% en 13 ans. Le segment intermédiaire, entre 1 et 5 millions d’euros, a lui aussi reculé, de 19% à 12%.
Dans le même temps, la concentration s’est accélérée au sommet. Les clients détenant plus de 20 millions d’euros représentent désormais 66% des actifs, contre 41% en 2011. Le mouvement est clair: la Place s’est solidement ancrée sur les ultra-high-net-worth individuals (UHNWI), confirmant sa capacité à attirer et fidéliser les très grandes fortunes.
Actifs par type de client
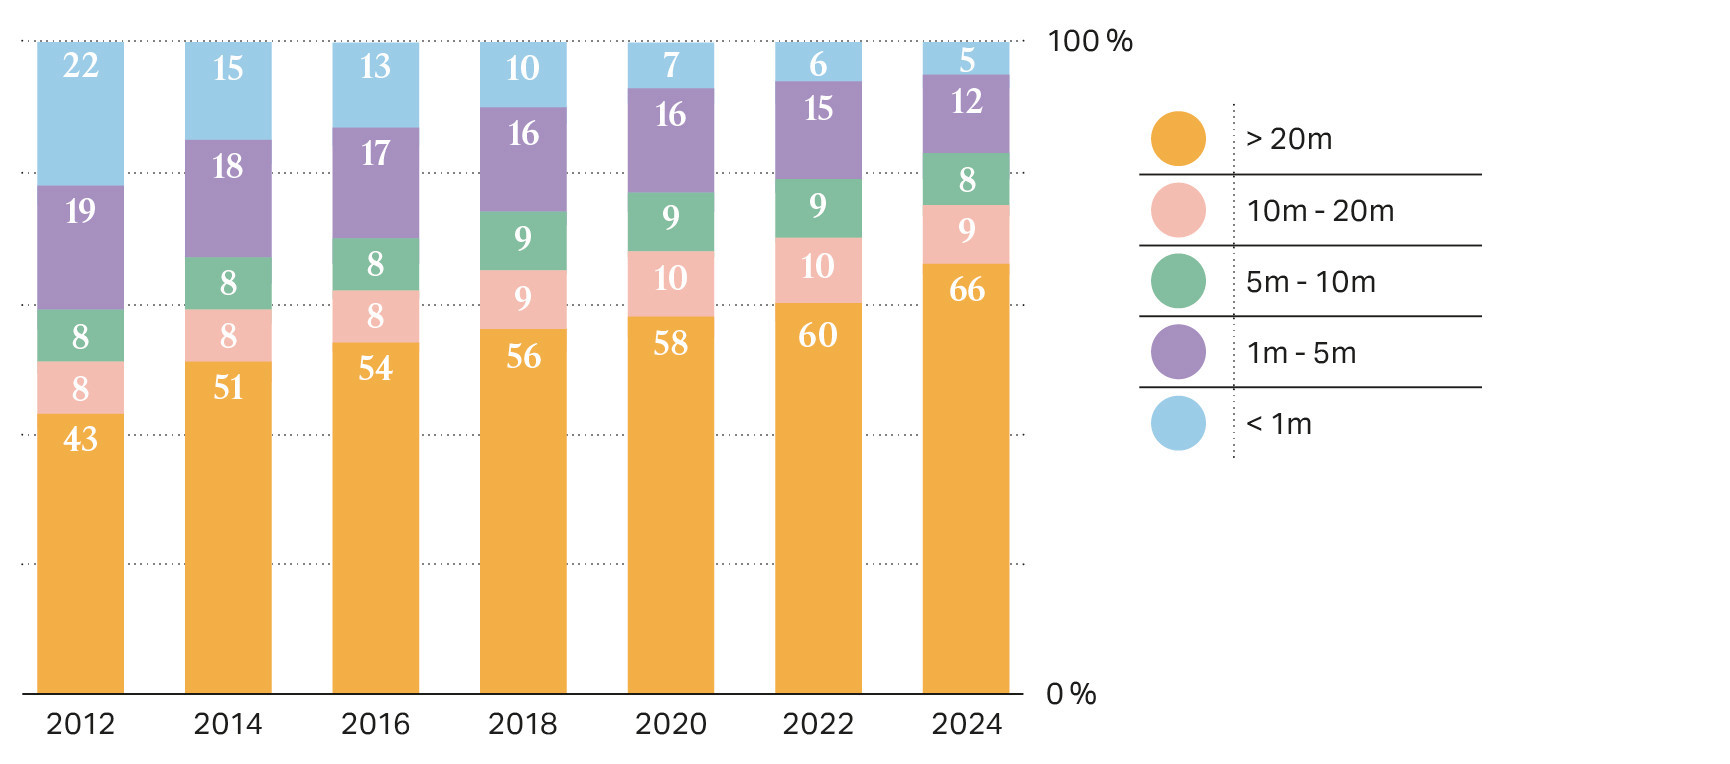
En examinant la répartition des actifs sous gestion par type de client, le secteur de la banque privée au Luxembourg s’est clairement orienté vers une clientèle plus fortunée. (Source: ABBL-KPMG-CSSF, «Private Banking Report 2025»)
Ce recentrage pose une question stratégique: que faire du segment situé en dessous de ces seuils, alors même qu’il constitue, à l’échelle européenne, un gisement massif de capital? Dans un article daté de septembre 2025, Deloitte décrit les ménages mass affluent – disposant de 50.000 à 1 million d’euros d’actifs investissables – comme le plus vaste réservoir de capital privé en Europe.
Poids des catégories de clients
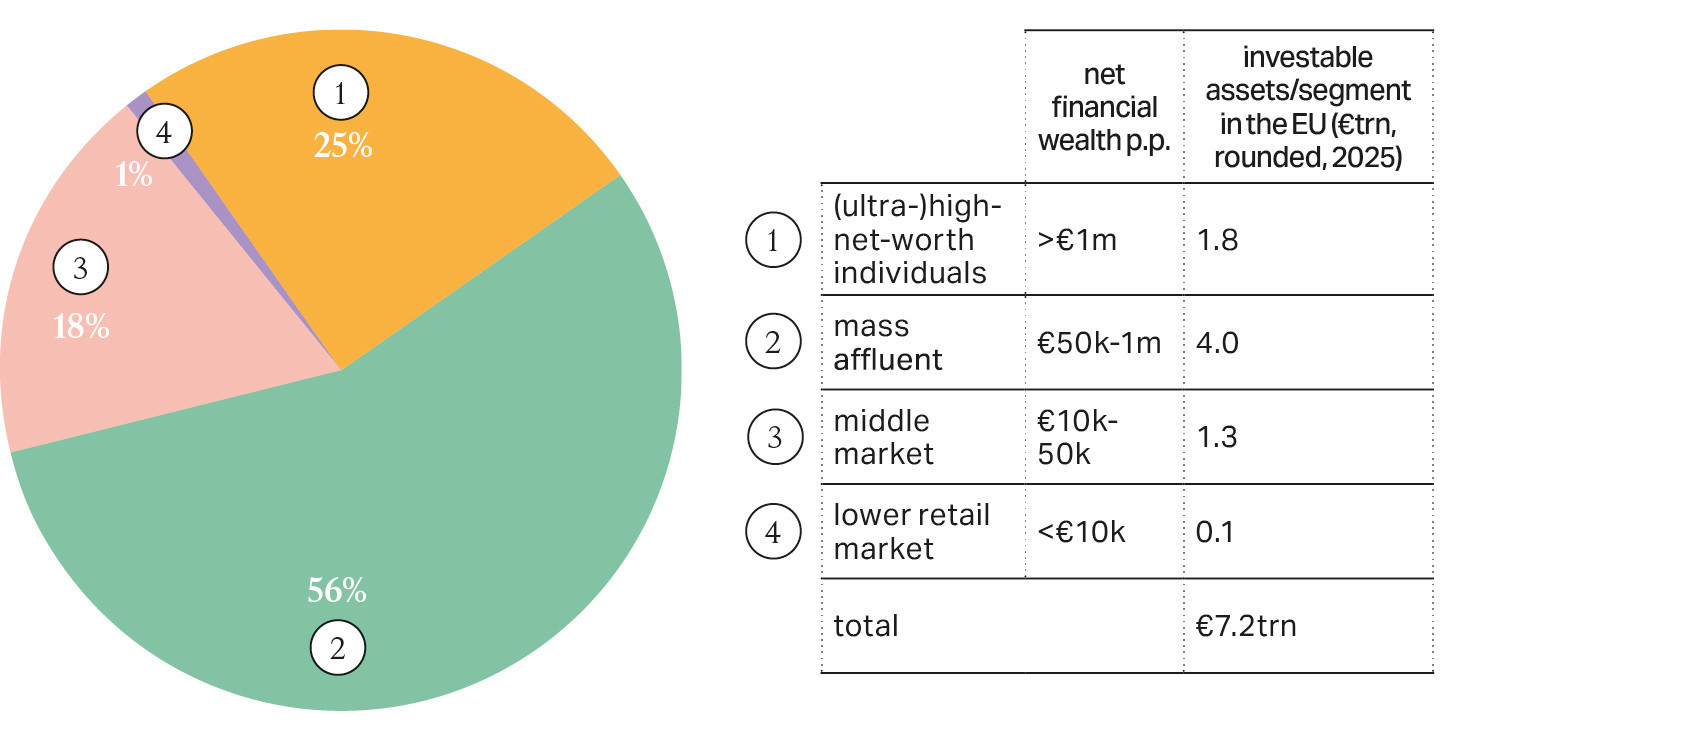
Les clients mass affluent représentent de loin le plus important réservoir de capital privé en Europe. (Source: Deloitte, «Funnel EU savings into the capital markets», décembre 2025)
Le cabinet avance un chiffre: 59 millions de ménages européens détiennent collectivement environ 4.000 milliards d’euros d’actifs investissables. Pourtant, une large part de cette richesse demeure en dépôts faiblement rémunérés. Les ménages de l’Union européenne conservent 44% de leur patrimoine financier net sur des comptes courants ou des comptes épargne, contre 13% aux États-Unis. Moins d’un tiers est investi sur les marchés.
Le partner Advisory & Consulting chez Deloitte, 
Potentiel dans l’UE
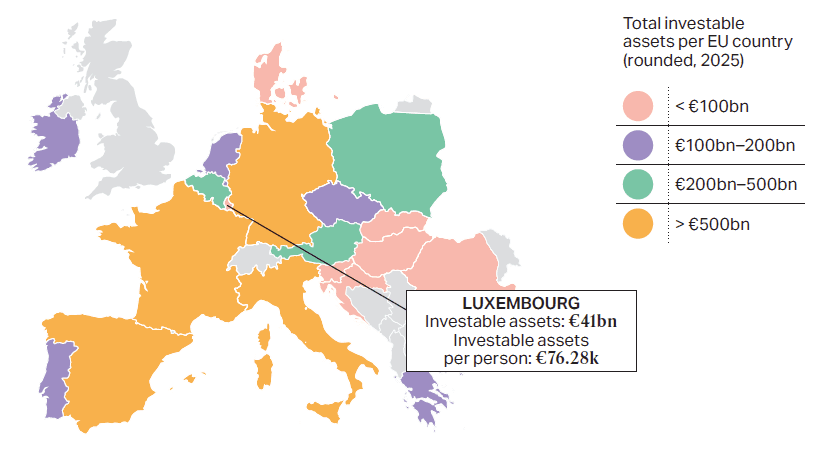
Tous les pays de l’Union européenne disposent de volumes significatifs d’actifs investissables. (Source: Deloitte, «Funnel EU savings into the capital markets», décembre 2025)
Selon Deloitte, le mass affluent a longtemps été mal servi. Trop fortuné pour la banque de détail standard, mais en dessous des seuils d’entrée de la banque privée, ce segment se retrouve dans une zone grise.
Pascal Martino décrit un «gap» clair dans l’offre actuelle: «Un client disposant, par exemple, de 500.000 euros d’actifs ne bénéficie pas nécessairement de produits adaptés en banque de détail, tout en étant jugé trop petit par de nombreuses banques privées. Résultat: une épargne importante reste sous-optimisée, faute d’accompagnement structuré.»
Ce déficit d’offre a ouvert un espace aux fintech et néobanques, qui ont su séduire une partie de cette clientèle grâce à des parcours digitaux fluides et à une forme de démocratisation de l’investissement. Mais pour le director Strategy & Business transformation chez Deloitte Luxembourg, Quentin Clarenne, «les banques traditionnelles disposent d’atouts structurants que les nouveaux acteurs n’ont pas encore réussi à répliquer, notamment en matière de confiance, de solidité perçue, de qualité de conseil et de force de marque».
Pricing à revoir
Il n’en est pas moins évident que «le terrain de jeu a changé», reconnaît ce spécialiste. «Sur les produits et le pricing, la comparaison avec les néo-banques et les néo-brokers est implacable: accès simplifié aux ETF, frais très bas, parcours digitaux fluides. Si les banques ne s’adaptent pas sur ces dimensions, elles s’exposent effectivement à une forme de cannibalisation progressive, d’abord sur les clients les plus sensibles aux coûts et aux outils digitaux, puis plus largement.»
L’enjeu n’est donc pas de défendre un modèle figé, mais de «capitaliser sur ces atouts historiques tout en faisant évoluer la proposition de valeur», selon Deloitte:
• élargir l’accès à des produits comme les ETF de manière simple, transparente et compétitive;
• revoir les structures tarifaires pour les rendre plus lisibles et plus alignées avec les standards du marché digital;
• combiner le meilleur des deux mondes: d’un côté l’accompagnement, la sécurité et la responsabilité d’une banque régulée, de l’autre l’expérience utilisateur et les coûts des fintech.
Déficit d’offre
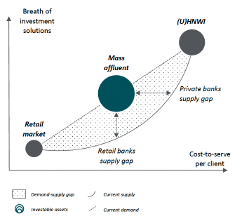
Les offres actuelles des banques traditionnelles ne répondent souvent pas aux attentes d’investissement des clients mass affluent. (Source: Deloitte, «Funnel EU savings into the capital markets», décembre 2025)
La tendance à la «retailisation» peut heurter l’ADN historique des banques privées, traditionnellement positionnées sur un univers high end. Mais «il s’agit d’une évolution de fond», selon Pascal Martino.
Pour l’associé de Deloitte, il est plus naturel pour une banque privée d’élargir sa base vers le mass affluent que pour une banque de détail de monter vers le private banking. «L’idée n’est pas de diluer le modèle, mais d’offrir une première expérience, un accès initial à l’univers du private banking. Une porte d’entrée pour des clients susceptibles de devenir, demain, high net worth ou ultra high net worth.»
Pascal Martino rappelle aussi que la stratégie luxembourgeoise s’inscrit dans un cadre européen. «Les tentatives passées de conquête de clientèles lointaines – en Asie ou au Moyen-Orient – ont souvent échoué, à quelques exceptions près. Les chiffres montrent que la croissance des actifs sur la Place est essentiellement tirée par l’Europe.» Dès lors, le principal réservoir de croissance pourrait se situer moins dans la chasse aux milliardaires internationaux que dans l’activation de l’épargne européenne, notamment celle des mass affluent.
Industrialiser sans banaliser
La dimension générationnelle est centrale. Pour retenir les nouvelles générations, il faut leur permettre d’explorer l’expérience private banking dans un format adapté, ce qui implique une digitalisation poussée. L’enjeu est multiple: élargir la clientèle, accompagner la transformation digitale et créer un effet d’ascenseur patrimonial.
Cette extension suppose toutefois un changement de modèle. Le volume de clients potentiels dans le segment affluent est sans commune mesure avec celui des UHNWI. «On ne peut pas mobiliser le même nombre de relationship managers pour servir un univers où les volumes peuvent être multipliés par cent», observe Pascal Martino.
D’où l’importance d’industrialiser certaines fonctions et de s’appuyer sur des plateformes modulaires. La logique n’est plus de développer l’intégralité des briques technologiques en interne, mais de sélectionner des solutions spécialisées – par exemple pour un module d’investissement digital ou d’onboarding – et de les intégrer dans l’écosystème existant. L’exemple d’Intesa, qui a lancé Fideuram Direct en s’appuyant sur une plateforme externe et sur des partenariats produits, illustre un modèle hybride combinant technologie et écosystème.
Au Luxembourg, cette approche reste encore peu mature. «Certains acteurs ont engagé des réflexions, mais le mouvement n’est pas généralisé. Le débat porte aussi sur la question du core banking: faut-il moderniser le cœur du système avant d’adopter une logique modulaire, ou avancer par étapes? Il n’existe pas de réponse universelle: l’intégration et le risque de coûts irrécupérables doivent être évalués au cas par cas», estime l’expert.
Produits: deux approches
Quels produits proposer à ces clients mass affluent? «La clé est justement de sortir du ‘dépôt statique’ sans basculer dans la complexité ou le risque mal compris», souligne Quentin Clarenne. Deux approches se détachent, selon lui.
Premièrement, des stratégies de type DCA («dollar-cost averaging») prévoient un investissement progressif et régulier (mensuel, trimestriel) plutôt qu’un placement en une seule fois. Cela réduit le risque de «mauvais timing» de marché, ce qui est particulièrement pertinent pour des clients sensibles à la volatilité, et permet de lisser les points d’entrée et d’ancrer une discipline d’épargne-investissement dans la durée. «Ces stratégies peuvent être construites autour de portefeuilles très simples d’ETF ou de fonds classiques maison diversifiés (actions mondiales, obligations), plutôt que de produits structurés ou exotiques», explique le spécialiste.
Deuxième approche: une gestion discrétionnaire simplifiée et standardisée. Cela passe, selon Deloitte, par quelques profils clairs (prudent, équilibré, dynamique), fondés sur des ETF/fonds larges et liquides; un mandat de gestion avec un cadre transparent (allocation cible, fourchettes de risque, horizon recommandé); et des frais lisibles, nettement inférieurs à la gestion privée traditionnelle, mais avec un vrai service de pilotage dans le temps. Objectif: offrir un rendement potentiellement bien supérieur au compte à vue ou au compte d’épargne, avec un niveau de risque adapté et compris, sans multiplier les couches de produits complexes.
«Dans les deux cas, le message est le même», conclut Quentin Clarenne. «Des sous-jacents simples (fonds maison, ETF de marché, fonds indiciels) plutôt que des solutions opaques. Une architecture standardisée, qui permet de baisser les coûts tout en restant encadrée par une banque régulée. La simplicité comme principe directeur: des produits compréhensibles, des mécanismes clairs, une relation de confiance renforcée.»
Les infographies de cet article ont été réalisées pour le supplément Wealth Management & Private Banking du magazine Paperjam (mars 2026, publié le 25 février). Ce contenu, initialement conçu pour l’édition imprimée, est mis en ligne afin d’enrichir les archives complètes de Paperjam.