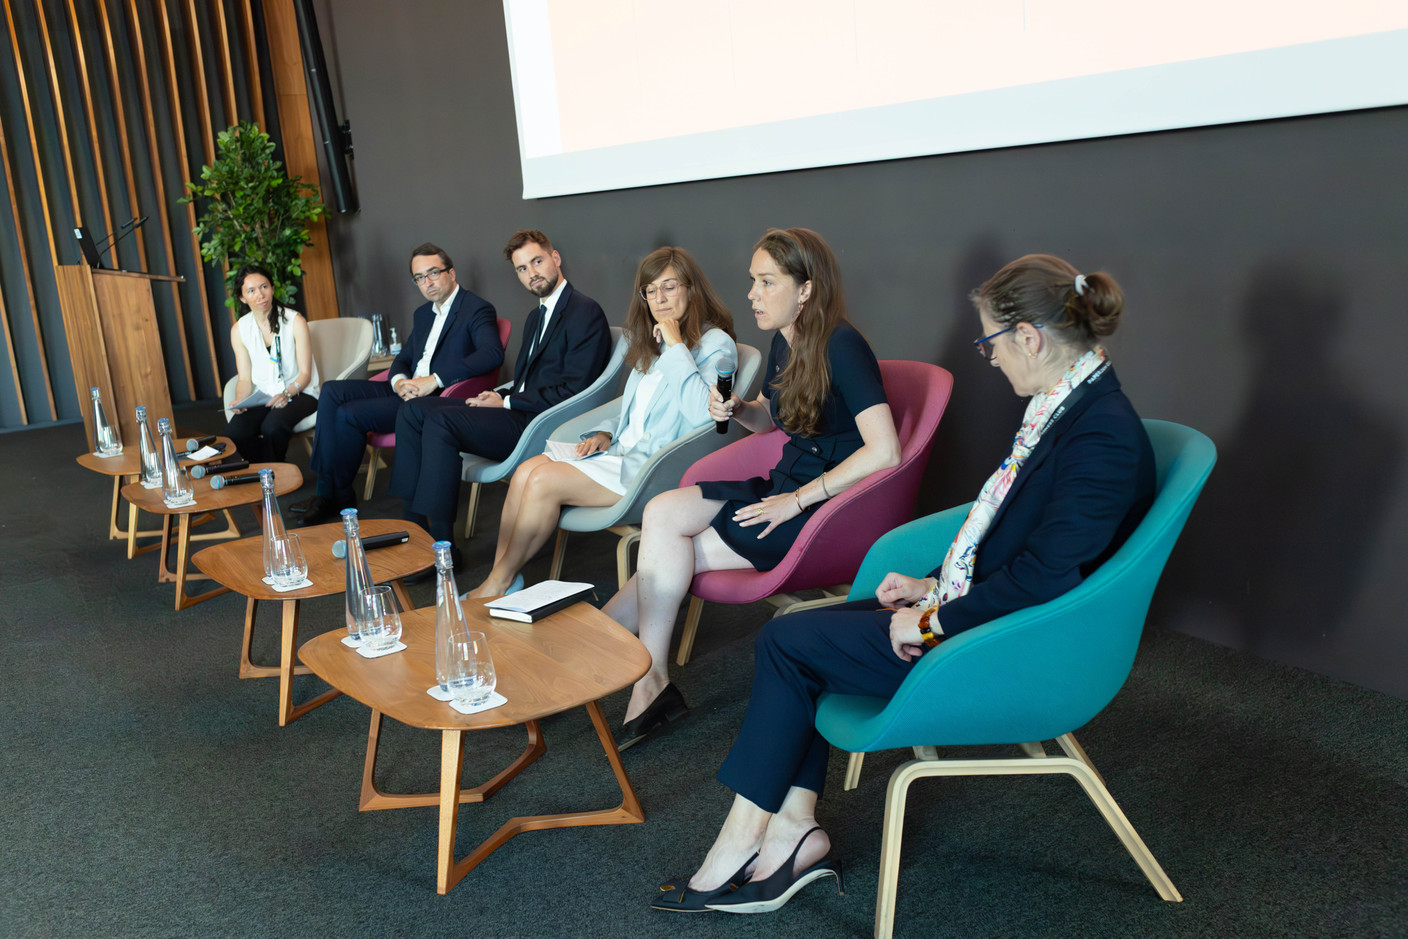
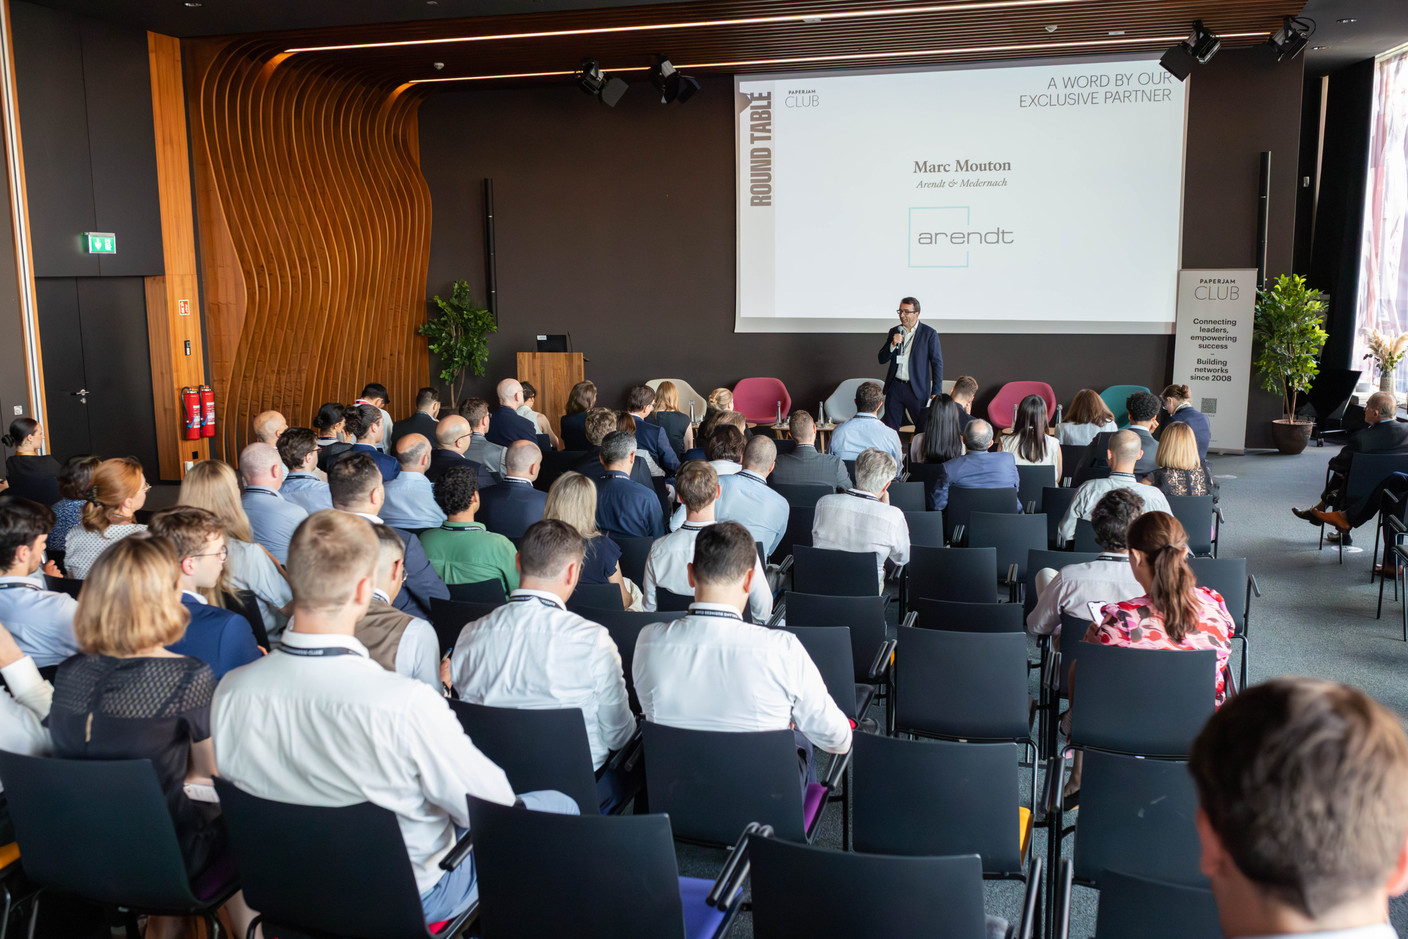
L’espace de tokenisation et de cryptomonnaie a fait l’objet de plusieurs annonces au cours des dernières semaines: la bourse de cryptomonnaies Coinbase a reçu sa licence Mica de la Commission de surveillance du secteur financier (CSSF) du Luxembourg le 20 juin; Blackrock a enregistré un produit négocié en bourse (ETP) Bitcoin au Luxembourg à la fin du mois de juin; et Apex Group a annoncé le 21 mai qu’il avait acquis une participation majoritaire dans la fintech luxembourgeoise Tokeny, Apex devant en prendre le contrôle à 100% au cours des trois prochaines années. Des experts de Coinbase, Blackrock et Apex, ainsi que des juristes d’Arendt & Medernach, étaient présents pour partager leurs perspectives sur le sujet lors d’une table ronde du Paperjam Club qui s’est tenue dans les bureaux du cabinet d’avocats au Kirchberg le 1er juillet.
Le règlement sur les marchés des crypto-actifs (Mica), qui institue des règles de marché européennes uniformes pour les crypto-actifs, est entré en vigueur en juin 2023 et est devenu applicable en 2024. S’agit-il d’une évolution positive et pose-t-elle encore des problèmes au marché?
«Mica est énorme. C’est l’essentiel», a répondu Corrina Fehst, CEO par intérim de l’entité luxembourgeoise de Coinbase et responsable de la stratégie internationale de l’entreprise. «Il s’agit du premier régime réglementaire global de l’UE pour les cryptomonnaies et il remplace essentiellement un ensemble de régimes de cryptomonnaies ou de fournisseurs de services d’actifs virtuels spécifiques à chaque État membre. Pour nous, il s’agit d’une évolution très positive, qui se fait attendre depuis longtemps, et nous l’attendons avec impatience.»
Mica apporte plusieurs avantages clés. «Tout d’abord, il apporte une clarté réglementaire à l’Europe», a-t-elle déclaré. Deuxièmement, «il harmonise les réglementations dans l’ensemble de l’UE – donc un seul régime pour l’ensemble de l’UE – et cela est lié au troisième élément, à savoir que nous sommes en mesure de gérer et d’exploiter l’ensemble de nos activités dans l’UE sous une seule licence.»
Il reste toutefois des défis à relever. La réglementation est «exigeante» et a conduit à des changements dans la manière dont l’entreprise opère et structure ses produits, a fait remarquer Mme Fehst. «Nous voulons continuer à trouver un équilibre raisonnable entre l’accès global, l’infrastructure globale, les ressources globales, tout en équilibrant cela avec le contrôle local. Par exemple, nous voulons continuer à permettre aux utilisateurs européens d’accéder aux liquidités mondiales ou à l’infrastructure que nous gérons au niveau mondial en matière de conservation.»
Une autre difficulté réside dans le fait que Mica restreint l’accès à certains produits ou rend un peu plus «délicat» le lancement de certains produits en Europe. «C’est quelque chose que l’industrie devra résoudre au fur et à mesure.»
En ce qui concerne les tendances du côté des cryptomonnaies, «nous voyons que les investisseurs européens sont un peu plus conservateurs et un peu plus traditionnels» par rapport aux États-Unis, a déclaré Mme Fehst. «Nous voyons moins d’investissements, moins de pénétration des cryptomonnaies, moins d’investissements en dehors des tokens les plus importants, moins d’engagement dans les nouveaux produits, les nouvelles fonctionnalités. Mais cela est en train de changer. Nous constatons que les choses s’accélèrent et progressent – et c’est évidemment une bonne nouvelle pour nous.» Avec Mica, a-t-elle ajouté, «nous venons d’opérer un énorme changement sismique».
Intérêt du Luxembourg et de l’étranger
«Il y a un intérêt certain pour ce sujet sur le marché», a ajouté Frédéric Schmit, avocat au sein du cabinet Arendt & Medernach spécialisé dans les services bancaires et financiers. Et cet intérêt ne vient pas seulement du Luxembourg. «L’intérêt que nous constatons provient d’entreprises du monde entier qui s’intéressent à Mica, qui se sont intéressées au Luxembourg ou qui envisagent d’y établir leurs activités européennes.»
Il a également abordé le processus auquel les entreprises sont soumises lorsqu’elles s’adressent à la CSSF pour obtenir une licence de fournisseur de services de crypto-actifs (Casp), notant la multitude de textes et de directives qui doivent être pris en considération lors de la préparation d’une telle demande. La CSSF, a ajouté M. Schmit, se concentre sur les conflits d’intérêts, la manière dont la garde des crypto-actifs est organisée, la manière de s’assurer que l’entité locale garde le contrôle des actifs – la CSSF est «très attentive» aux questions de protection des consommateurs –, la meilleure exécution et la substance locale.
Les lois sur les blockchains au Luxembourg
Nous avons en effet constaté beaucoup d’intérêt et d’exploration sur le marché, a déclaré 
La CSSF est «agnostique sur le plan technologique» et «très ouverte» en ce qui concerne le type de technologie de registre, qu’il s’agisse d’une blockchain publique ou privée, par exemple. «Il y a beaucoup de flexibilité. De plus, je pense qu’il y a une approche intéressante de la divulgation des risques et du langage du prospectus. La CSSF dit en quelque sorte: ne mettez pas trop d’informations techniques dans un prospectus sur le fonctionnement d’une blockchain, parce qu’en fin de compte, trop d’informations tuent l’information. Si l’investisseur pense finalement qu’il investit dans un bitcoin au lieu de penser que les actions sont simplement tokenisées, alors quelque chose n’a pas fonctionné. La CSSF a donc une approche intéressante et pragmatique à ce sujet.»
Vue d’ensemble du portefeuille
Le nouveau produit négocié en bourse (ETP) Bitcoin de Blackrock est enregistré au Luxembourg depuis la fin du mois de juin. Grâce à cet ETP, les investisseurs peuvent accéder au bitcoin sans les obstacles liés à la négociation et à la liquidité, a expliqué Gisele Duenas Leiva, responsable des ventes de recherche des gestionnaires pour la région EMEA chez Blackrock. Cependant, la cryptomonnaie est encore une nouvelle classe d’actifs pour de nombreux investisseurs, et il faut donc faire beaucoup d’efforts pour informer les investisseurs sur son fonctionnement. «Nous avons, actuellement en Europe, 25 millions d’investisseurs en cryptomonnaies», a-t-elle souligné. Beaucoup d’entre eux sont des millennials ou des membres de la génération Z qui sont des «digital natives». Il est important d’amener les autres générations au même niveau de confort avec le processus de numérisation, mais il est également essentiel d’éduquer les jeunes générations sur les risques et les avantages liés aux cryptomonnaies, ainsi qu’à d’autres classes d’actifs «plus traditionnelles», comme les actions ou les titres à revenu fixe.
Un partenariat entre Coinbase et Blackrock, conclu en 2022, visait à étendre les services de négociation et de conservation des cryptomonnaies pour les investisseurs institutionnels. Une partie de l’objectif sous-jacent était de permettre une «approche de portefeuille complet», a déclaré Mme Duenas Leiva. «L’idée est de pouvoir offrir à nos investisseurs la possibilité de regarder cette classe d’actifs dans un portefeuille entier avec d’autres types d’actifs, et également d’évaluer le risque de cette classe d’actifs et les avantages de la diversification de la classe d’actifs dans cette approche de portefeuille entier.»
Possibilités offertes par la tokenisation
La tokenisation prend également son essor au Luxembourg, comme en témoigne l’acquisition de Tokeny par Apex. Qu’est-ce qui a motivé cette transaction?
Apex Group est un prestataire de services financiers qui fournit des solutions à l’ensemble de la chaîne de valeur (à l’exception du conseil juridique et de l’audit), a déclaré Agnes Mazurek, responsable mondiale de la mise en œuvre commerciale des actifs numériques chez Apex Group. «Lorsque nous ne sommes pas en mesure de fournir une solution en interne, nous essayons de former un partenariat ou de procéder à une acquisition.» Le moteur de ce mouvement en particulier est que «nous avons commencé à voir une sorte de convergence entre les [marchés] publics et privés», a-t-elle expliqué, ainsi que «l’attrait des marchés privés en tant que classe d’actifs et les possibilités offertes par la tokenisation, en particulier lorsque nous parlons de tokeniser la classe d’actions».
Lire aussi
Franklin Templeton a récemment lancé un fonds Ucits basé sur la blockchain au Luxembourg, et Apex Group – en collaboration avec Hamilton Lane et Sygnum Bank – a lancé en avril 2024 la tokenisation du fonds Hamilton Lane GPA et mis en place un registre DLT. Quels sont les objectifs de ce type de projet?
«Lorsque nous examinons un projet comme celui-ci, il y a toujours de nombreuses perspectives», a répondu Mme Mazurek. «Il y a le point de vue du GP, le point de vue des investisseurs et le point de vue de l’écosystème des services.» Et du point de vue du gestionnaire, «les avantages de la tokenisation étaient d’ouvrir un nouveau canal de distribution. En l’occurrence, Hamilton Lane a pu s’appuyer sur les canaux de distribution de Sygnum Bank et a également pu réaliser des gains d’efficacité opérationnelle. Il y avait donc là un double moteur.» En outre, du point de vue de l’investisseur, le point d’entrée de l’investissement a été ramené à 1.000 francs suisses. «Il ne s’agissait pas d’un fonds de détail», a-t-elle ajouté, mais du point de vue de l’accessibilité, il était disponible pour les investisseurs qualifiés.
Mme Mazurek a également noté que dans certaines juridictions, «nous voyons certains régulateurs confondre encore les deux [tokenisation et crypto].» Prenons, par exemple, les conséquences de la tokenisation d’une part de fonds. «Si vous tokenisez une classe d’actions de fonds, vous ne faites rien d’extraordinaire. Tout d’abord, vous ne modifiez pas le profil de risque de la stratégie du fonds sous-jacent; il reste le même. Il s’agit simplement d’un moyen technique de transférer le grand livre – donc les positions des investisseurs – sur la blockchain. Si, au contraire, vous avez un fonds qui investit dans des actifs tokenisés et des investissements fractionnés, alors cela constituerait une stratégie complètement différente.»
«On a parlé d’éducation. L’éducation est très importante, et l’une des choses que nous croyons, en tant que membres de cet écosystème relativement nouveau, c’est que si nous travaillons tous ensemble – avec les GP [general partners], avec les LP [limited partners], avec des sociétés comme Coinbase, d’autres administrateurs, des cabinets d’avocats – pour parvenir à comprendre les défis et les avantages des actifs numériques en tant que classe d’actifs, cela contribuera à une adoption assez forte.» Mais, a souligné Mme Mazurek, «les actifs numériques ne sont pas un seul type de stratégie d’investissement, ils sont très diversifiés».
Principales conclusions
«Les actifs numériques sont en constante évolution», a déclaré Mme Duenas Leiva à l’issue de la table ronde. «C’est un moment passionnant. Non seulement il existe un écosystème de 25 millions d’investisseurs dans les cryptomonnaies, mais l’accès institutionnel est également une opportunité de faire le lien entre les cryptomonnaies et la finance traditionnelle en Europe.»
En effet, pour Schmit, le principal enseignement à tirer est «de vraiment garder les yeux et les oreilles ouverts» pour ce qui se développera sur le marché dans un avenir proche.
«J’encouragerais les gens à retenir que la tokenisation est en quelque sorte la grande nouveauté qui arrive sur les marchés financiers», a conclu Mme Fehst. «Si l’on pense au rôle qu’a joué la technologie dans la transformation des marchés financiers dans les années 80 et 90, on peut dire que c’est la prochaine vague. Je pense que le potentiel est absolument énorme. Nous ne savons pas encore exactement comment cela va se passer. Mais on ne peut pas se contenter de légiférer ou de créer un environnement propice à la tokenisation. La tokenisation s’appuie sur de nombreux autres éléments», a-t-elle ajouté. «Il faut créer un environnement réglementaire raisonnable.»
«Nous avons besoin d’une réglementation», a déclaré Mme Mazurek, rejoignant ce que les autres panélistes ont dit dans leurs remarques finales. «La réglementation doit précéder l’innovation, et non l’inverse, sinon nous aurons des problèmes. Nous avons besoin de l’infrastructure, de réseaux interopérables... nous devons arriver à un stade où les systèmes sont interopérables et sans friction.» L’autre enseignement de Mme Mazurek est le suivant: «Plus que jamais, nous avons besoin d’un cadre juridique et d’un système d’information: plus que jamais, nous avons besoin de conseils juridiques sur ce que nous pouvons et ne pouvons pas faire en crypto, dans les fonds tokenisés.»
Le Luxembourg dispose d'une «boîte à outils intéressante» qui a attiré «un certain nombre d'activités liées aux actifs numériques», a conclu M. Mouton. «Mais ce que je pense être absolument essentiel, c’est d’entendre l’industrie et le marché: quels sont les besoins? Où sont les points de douleur potentiels? Et je dirais que ce qui est bien au Luxembourg, c’est que nous pouvons en effet travailler ensemble avec les autorités pour trouver une solution qui soit, bien sûr, solide. Il ne s’agit pas de faire n'importe quoi, évidemment, mais de trouver une solution qui équilibre tous les intérêts et permet l’innovation.»
Cet article a été rédigé initialement en anglais et traduit et édité en français.