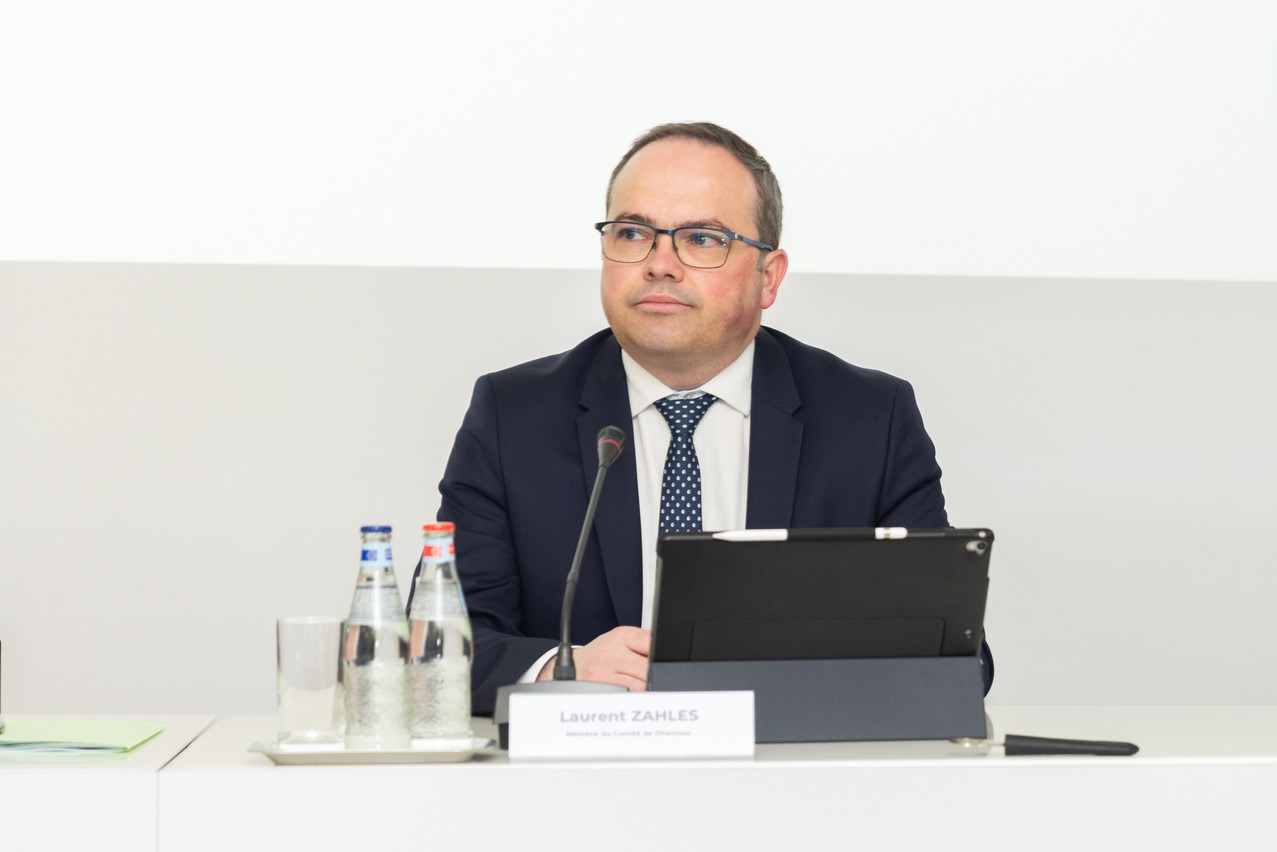
Face à la crise du logement, les banques réaffirment leur rôle de solution. «Les banques ont toujours voulu faire crédit et font certainement partie de la solution à la crise du logement», indique Laurent Zahles, vice-président du cluster banque de détail au sein de l’ABBL et président du comité de direction de la Banque Raiffeisen. «Nous vivons des crédits que nous octroyons, pas de ceux que nous refusons.»
En 2024, les banques avaient accordé 16.056 crédits hypothécaires (+18% sur un an) pour un volume total de 7,81 milliards (+8,8%). Et 2025 s’annonce encore mieux avec, pour le premier semestre, 9.936 prêts hypothécaires accordés (+39,9% par rapport à la même période en 2024) pour un volume total de 4,75 milliards d’euros (+34,1% en glissement annuel). Une progression que Laurent Zahles impute à la baisse «peut-être momentanée» des taux d’intérêt et à l’augmentation du pouvoir d’achat des ménages «grâce aux mesures de soutien temporaires du gouvernement». Et cette dynamique devrait se poursuivre: «le retour de Home Expo 2025 est jugé positif, avec une forte présence des clients, y compris pour des projets concrets et des premières acquisitions».
Des prêts qui concernent l’achat de biens existants. Le marché du neuf reste à l’arrêt, «notamment à cause du manque de confiance des acheteurs qui privilégient l’existant où ils peuvent emménager immédiatement».
Les prêts hypothécaires, enjeu stratégique pour les banques
Un retour à la situation qui prévalait sur le marché avant 2019 dans le prolongement d’une décennie de baisse des taux n’est pas à l’ordre du jour. «Les banquiers sont quand même contraints par le fait qu’une grande partie des prêts qu’ils allouent sont des réemplois des dépôts que leurs clients leur confient. Nous avons la responsabilité de ne pas mettre à risque ces dépôts par une politique d’octroi de crédit hasardeuse. Et d’un autre côté, nous ne souhaitons pas placer les demandeurs de crédit dans une situation dans laquelle ils seront dans l’incapacité de rembourser.» Une incapacité de rembourser qui s’était accrue à l’été 2022, à la suite de la remontée rapide et importante des taux directeurs par la BCE et qui avait eu pour conséquence de tendre le marché. «Nous avons reçu moins de demandes de crédit, respectivement certains dossiers n’ont pas pu se faire, car les demandeurs ne remplissaient plus les conditions d’octroi de crédits, d’ailleurs strictement encadrées au Luxembourg.»
Les prêts hypothécaires restent un enjeu stratégique pour les banques entre qui la concurrence joue à plein. Sur les conditions commerciales, mais aussi sur les attentes des clients. Des clients qui se regroupent autour de trois besoins principaux: la recherche d’information, l’existence d’outils de simulation et d’estimation et une grande transparence. «Les clients demandent plus de transparence concernant l’accessibilité et la capacité de crédit. Ils souhaitent également pouvoir comparer ce qu’une banque propose par rapport à une autre.» Sur ce segment d’activité, la digitalisation n’est pas un argument clé. Les clients cherchent plutôt de la proximité, de la confiance et de l’accompagnement pour un tel projet de vie. La durée moyenne d’un engagement hypothécaire est d’environ 25 ans, insiste Laurent Zahles.