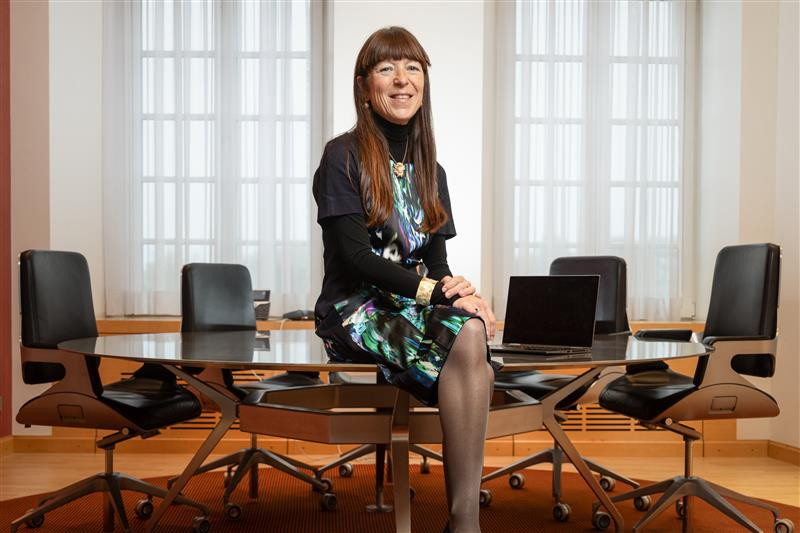
«Nous sommes dans une ère où la fraude financière est omniprésente, de plus en plus créative», souligne la directrice générale de la Spuerkeess, 
«Nous estimons que c’est le moment»
Nous avons eu l’impression, en écoutant l’interview sur 100,7 ce matin puis en recevant le communiqué que vous avez publié, que la Spuerkeess est entrée dans une nouvelle phase.
Françoise Thoma. – «Oui. Alors, tout d’abord, pendant toute la phase d’enquête de la CSSF, nous avions choisi de ne pas nous prononcer, aussi parce qu’en fait nous n’avions pas vraiment le droit de le faire. Il y a le secret de la relation client, le secret de certaines enquêtes… Ce n’était donc pas le moment de nous exprimer. Aujourd’hui, nous estimons que c’est le moment.
Est-ce que vous avez le sentiment que les gens font moins confiance à votre banque à cause de cette affaire?
«Non, ce n’est pas notre impression. Ce qui nous importe, c’est d’aider les clients à comprendre ce qui a pu se passer, et surtout à renforcer leurs dispositifs de contrôle interne pour prévenir les risques. Malheureusement, il faut se rendre à l’évidence: nous sommes entrés dans une ère où la fraude financière est omniprésente, de plus en plus créative, inventive. Et ce n’est pas uniquement le dossier Caritas qui le montre: il y a eu d’autres cas ces derniers temps. C’est un sujet que, en tant qu’institution financière, nous devons adresser sérieusement, y compris à travers la sensibilisation de nos clients. Et comme cette affaire, aussi déplorable soit-elle, ne remet pas en cause la solidité financière de la Spuerkeess ni la qualité de nos services, nous ne constatons pas de perte de confiance, même si nous comprenons certaines réactions négatives que nous recevons.»
«Cela n’a pas suffi. C’est un fait»
Dans le communiqué de la CSSF, on comprend qu’une partie de votre dispositif de surveillance à l’époque n’était pas paramétrée pour suivre de près ce qui se passait dans les ONG ou les associations caritatives. Est-ce exact? Est-ce que vous avez modifié cela? Est-ce que tous les clients sont désormais traités de la même manière en matière de surveillance des transactions?
«Le contrôle de la CSSF a porté sur une partie précise du dispositif de surveillance des transactions. Effectivement, les paramétrages choisis n’ont pas permis de détecter la fraude Caritas. La CSSF le dit également: il est impossible d’affirmer qu’en l’absence de cette lacune, la fraude aurait pu être évitée. C’est indémontrable. Cela dit, nos contrôles internes et les procédures en place ont bel et bien été respectés par nos collaborateurs. Comme on l’a constaté, cela n’a pas suffi. C’est un fait.
Depuis, nous avons lancé un programme pour combler ces lacunes et renforcer la culture du risque parmi nos collaborateurs. Nous étions déjà dans une dynamique d’amélioration continue, indépendamment de cette affaire. La réglementation évolue en permanence, et les criminels aussi. Il faut donc adapter nos dispositifs de manière constante.
Comment va s’organiser votre plan de transformation? Est-ce que cela change vos investissements technologiques? Est-ce que cela a un impact direct sur vos choix?
«Il y a plusieurs axes. Comme vous le dites, il y a des investissements dans les outils technologiques, qui représentent effectivement le poste le plus coûteux. Mais il y a aussi des mesures moins coûteuses qu’on peut mettre en place, comme la formation ou la création de scénarios supplémentaires de détection d’irrégularités dans les transactions. Cela passe aussi par le paramétrage des outils existants. Et, très important, il y a la formation à une culture généralisée du risque pour tous les collaborateurs, notamment ceux en contact avec la clientèle ou en charge de la validation des opérations.»
«Les collaborateurs ont suivi les procédures en vigueur»
On a vu circuler, notamment sur les réseaux sociaux, des questions sur d’éventuelles responsabilités personnelles. Est-ce que cette affaire a eu des conséquences individuelles pour quelqu’un dans la chaîne de «commandement»? Est-ce que ce sera le cas?
«Dès que la fraude a été découverte, nous avons lancé une enquête interne pour vérifier si les collègues en charge du dossier, sur le terrain, avaient respecté les procédures. Il s’est avéré que c’était bien le cas. Cela dit, ces procédures n’ont pas permis de détecter le schéma mis en place. D’où le malentendu, parfois relayé: que nous aurions dit que personne n’a commis de faute. Ce n’est pas le message que nous voulons faire passer. Ce que nous disons, c’est que les collaborateurs ont suivi les procédures en vigueur, et qu’à ce titre, ils ne sont pas fautifs. En revanche, depuis, nous travaillons à l’amélioration de ces procédures.
Vous disiez avoir entamé des discussions, encore informelles, avec la Fondation Caritas. Que peut signifier un compromis acceptable pour vous?
«Nous sommes la banque de référence du secteur associatif, et ces clients nous tiennent à cœur, compte tenu aussi de notre rôle social et sociétal. Nous déplorons profondément cette fraude, qui a affecté une fondation aussi importante pour la vie sociale du pays. Nous sommes donc prêts, dans la mesure du possible, à trouver un compromis acceptable pour toutes les parties. En quoi cela consisterait exactement? C’est précisément l’objet des discussions, qui durent depuis plusieurs mois. Si un accord était trouvé, il serait rendu public.
Est-ce que cela pourrait passer par un dédommagement? Une indemnité? Est-ce que la banque est assurée pour ce genre de risque?
«La question des assurances n’est pas ce qui compte le plus ici. Ce qui nous importe, c’est d’essayer de limiter le dommage subi par Caritas, même si ce n’est pas de notre faute. Il y a eu des lignes de crédit, des transactions… Il y a plusieurs leviers que nous explorons pour alléger la charge que la fondation pourrait avoir à supporter. Les discussions sont encore en cours.
D’un point de vue personnel, comment avez-vous appris cette affaire? Et comment l’avez-vous vécue?
«Je l’ai apprise le jour même où cela a éclaté, et j’ai été profondément choquée. À ce moment-là, nous ne mesurions pas encore l’ampleur de la fraude, ni les mécanismes utilisés. C’était une nouvelle très lourde, qui nous est tombée dessus. Il a fallu ensuite comprendre tous les aspects de la fraude. J’ai ressenti une grande compassion pour les véritables victimes: les bénéficiaires, bien sûr, les donateurs, les personnes qui ont perdu leur emploi… Et aussi pour nos collaborateurs, surtout ceux en contact direct avec les clients. Ils ont été bouleversés de voir qu’une telle chose pouvait se produire alors que les procédures avaient été respectées. Nous étions confrontés à une fraude d’une toute nouvelle nature, que nous devons encore appréhender sous tous les angles. Les fraudeurs ne sont pas dans les banques, peut-être même pas au Luxembourg. Mais ce n’est pas à nous d’enquêter là-dessus.
Les critiques de certains députés ou responsables politiques vous ont-elles blessée?
«Absolument. Ce n’était ni notre intention ni ce que nous avons voulu faire passer dans nos formulations. Pour nous, il est très important de souligner que, dans toutes nos démarches, nous avons agi avec objectivité et sincérité. Nous n’avons rien dit de faux ou d’erroné. Si des formulations ont pu donner lieu à des malentendus, nous le regrettons. Mais notre message a toujours été honnête, sincère et complet, dans les limites de ce que nous pouvions dire.
Avec cette fraude, la cyberattaque contre Post, les faux sites… Est-ce que vous pensez qu’il faut une réponse plus systémique à l’échelle de la place ou de l’État? Est-ce que vous êtes favorable à une mutualisation ou une coordination plus forte?
«C’est une question qui concerne l’ensemble de la place financière. Il est utile que chaque institution fasse ses réflexions en interne, mais il faut aussi une approche concertée. Une mutualisation de la lutte contre ces risques serait souhaitable. Est-ce qu’on peut le faire par voie législative, et donc impliquer l’État? C’est une piste. Mais selon moi, c’est surtout une approche collective qu’il faut développer. Et aussi, de manière essentielle, l’éducation et la pédagogie financière auprès des clients. Ils doivent être mieux armés face à ces nouveaux risques.»