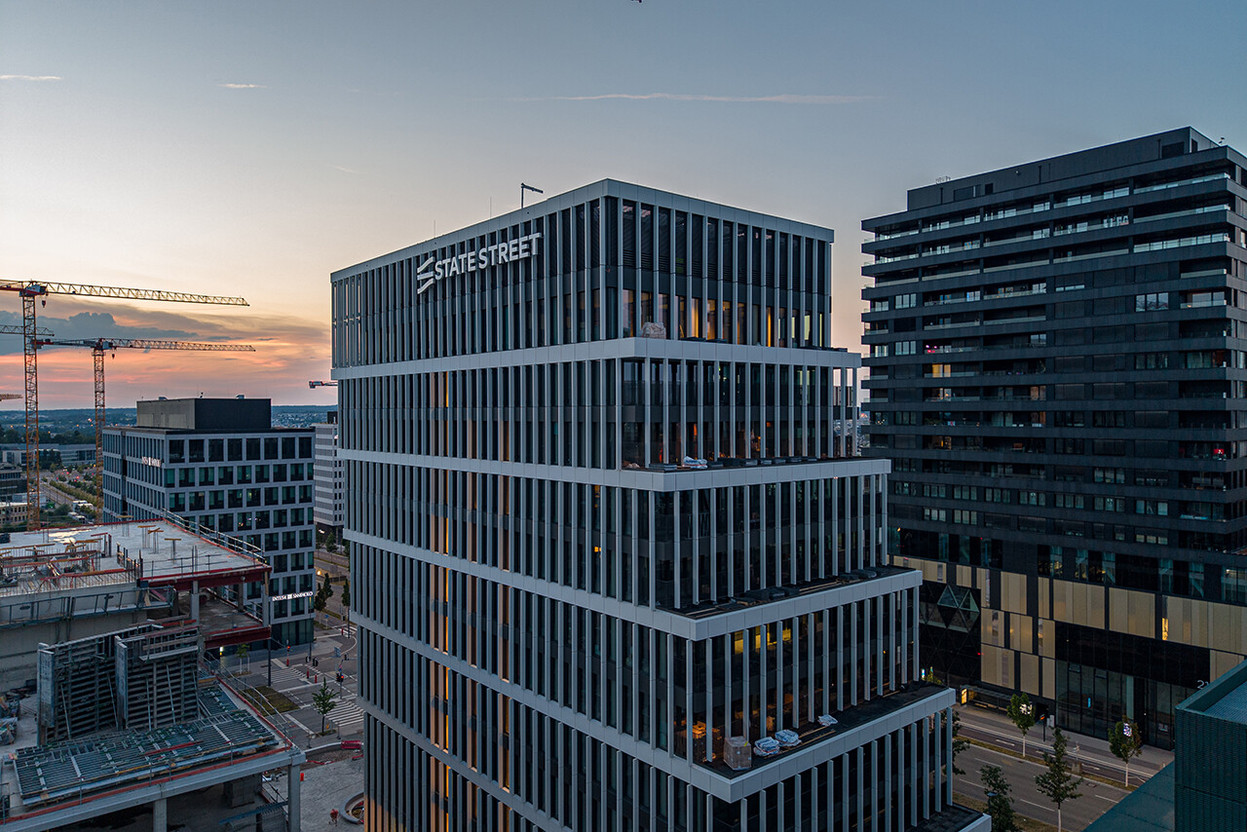
Nous nous rencontrons aujourd’hui au 11e étage de votre nouvel immeuble «Cloche d’Or», dans lequel vous vous êtes installés cet été et où travaillent près de 900 personnes. Au-delà des locaux eux-mêmes, quel est votre objectif? Quel message souhaitez-vous transmettre à l’écosystème? Est-ce pour montrer que vous êtes là pour rester?
Joerg Ambrosius. – «Je ne dirais pas que c’est l’objectif principal. À l’échelle mondiale, nous cherchons à créer l’espace de travail du futur. Pour réussir dans notre secteur, surtout compte tenu de la direction qu’il prend, il faut être capable d’attirer, de développer et de fidéliser les talents de demain. Un espace de travail compétitif est un élément essentiel de cette stratégie. Nous sommes implantés au Luxembourg depuis longtemps – 36 ans, depuis 1990 – et, en toute honnêteté, nos anciens locaux n’étaient plus adaptés aux défis à venir. Nous avions besoin d’un lieu de travail très moderne.
Bien sûr, il y a aussi une dimension symbolique. Nous avons délibérément choisi d’acquérir ce bâtiment, car nous sommes ici pour le long terme. Au cours des dernières décennies, le Luxembourg s’est imposé à l’échelle mondiale comme l’une des places financières les plus importantes. Nous avons la chance d’être le leader du marché en matière d’accompagnement des gestionnaires d’actifs internationaux qui choisissent le Luxembourg. Nous nous sentons profondément intégrés à cet écosystème et avons activement contribué à promouvoir l’image du Luxembourg à l’étranger. Notre clientèle et les promoteurs des fonds que nous gérons constituent le ‘who’s who’ du secteur de l’investissement européen, américain et international.
Le Luxembourg s’est réinventé à plusieurs reprises depuis que nous y sommes implantés, tout en restant extrêmement compétitif. Nous avons l’intention de conserver notre position de leader du marché tout en contribuant activement à cette évolution constante.
Le Luxembourg «en avance sur de nombreuses juridictions»
Le rapport «Monterey Insight Luxembourg Intelligence Report 2026», publié le 7 octobre, a confirmé votre position de leader au 31 décembre 2025: State Street occupe la première place dans le domaine de l’administration de fonds avec 1,587 milliard de dollars, la première place dans celui de la conservation avec 1.609,7 milliards de dollars, et la deuxième place dans celui des services d’agence de transfert avec 1.132,2 milliards de dollars. Vous avez mentionné que ce bâtiment est conçu pour l’avenir: quel est le prochain grand changement qui attend State Street?
J.A. – «Nous assistons à une accélération sans précédent du déploiement technologique dans l’ensemble du secteur. La technologie sera le facteur déterminant. Cela inclut évidemment le déploiement de l’IA, mais pour y parvenir efficacement, il faut disposer des talents adéquats. Le mode de fonctionnement de notre secteur va considérablement évoluer au cours des cinq prochaines années. Dans plusieurs domaines, le Luxembourg ouvre clairement la voie. Prenons l’exemple de la tokenisation: le Luxembourg devance de nombreuses autres juridictions en termes de cadre réglementaire, de vivier de talents locaux et de soutien concret de la part des principales parties prenantes, qui reconnaissent le potentiel de cette évolution technologique.
Sur les marchés privés, votre entreprise souligne souvent que le prochain défi consiste à opérer à grande échelle. Comment le Luxembourg peut-il se forger son prochain avantage concurrentiel dans ce domaine?
J.A. – «Le Luxembourg dispose déjà d’un avantage concurrentiel dans le domaine des investissements alternatifs. Si l’on examine les tendances générales du secteur, on constate une nette bifurcation de l’allocation d’actifs au cours de la dernière décennie: d’un côté les ETF, et de l’autre les investissements alternatifs – immobilier, crédit privé, infrastructure. Nous prévoyons une croissance continue dans ces deux domaines.
Grâce à notre taille critique, nous sommes en mesure de co-créer des solutions d’avenir directement avec nos principaux clients, en repensant les processus de bout en bout.

Le nœud du problème est le suivant: comment le secteur peut-il développer cette activité à grande échelle?
J.A. – «C’est là que State Street apporte sa masse critique. Le Luxembourg est à l’avant-garde de notre activité d’administration d’actifs alternatifs en Europe. Historiquement, le secteur n’a pas établi de normes opérationnelles unifiées; chaque organisation fonctionne de manière légèrement différente, ce qui signifie que, traditionnellement, la mise à l’échelle nécessitait une augmentation des effectifs. L’activité a désormais atteint un niveau de maturité qui permet un véritable déploiement technologique.
Grâce à notre masse critique, nous pouvons co-créer des solutions d’avenir directement avec nos principaux clients, en repensant les processus de bout en bout. Cette vision de bout en bout ne s’arrête pas aux quatre murs de State Street; elle s’étend à la manière dont nos clients gèrent leurs propres opérations. Tout le monde poursuit deux objectifs: opérer à grande échelle et simplifier les processus.
La simplification apporte deux avantages: l’évolutivité et la résilience opérationnelle. La résilience – en particulier la cybersécurité – est une priorité absolue pour tous nos clients dans un monde de plus en plus complexe et dangereux. La refonte des processus de bout en bout conduit également les clients à réduire le nombre de partenaires stratégiques avec lesquels ils travaillent, et nous jouons un rôle actif dans cette consolidation du marché.
Riccardo Lamanna. – «À cela s’ajoute une évolution cruciale dans le domaine des placements alternatifs: la démocratisation et la distribution auprès des investisseurs particuliers. La gestion d’actifs liquides et illiquides au sein des mêmes structures, ainsi que la fourniture de services sophistiqués aux investisseurs et de rapports destinés à une base d’investisseurs beaucoup plus large, exigent des investissements considérables. Nous investissons massivement pour soutenir les fonds semi-liquides, les fonds d’infrastructure et les Eltif. Le Luxembourg est incontestablement la première place européenne tant pour les Eltif que pour les structures semi-liquides.
Une quantité considérable de données
La simplification est souvent complexe à mettre en œuvre. Alors que tout le monde parle d’IA, le véritable défi réside dans les données: les comprendre, les exploiter et proposer des solutions adaptées aux clients. Comment abordez-vous cette question?
J.A. – «Vous avez tout à fait raison. Les modèles d’IA sous-jacents disponibles aujourd’hui sont très avancés et, à bien des égards, interchangeables. Ce qui fait vraiment la différence, c’est la question suivante: comprenez-vous vos données? Êtes-vous capable de les gouverner efficacement, et pouvez-vous appliquer l’IA à un ensemble de données que vous contrôlez entièrement afin d’éviter les ‘hallucinations’? La refonte des processus doit être envisagée sous l’angle d’une gouvernance des données rigoureuse. Une fois que votre base de données est solide, vous pouvez déployer avec succès des modèles de langage à grande échelle (LLM) et en extraire des informations exploitables.
Chez State Street, nous disposons de vastes quantités de données opérationnelles quotidiennes ainsi que de données historiques exhaustives. Dans le domaine des placements alternatifs, tout le monde recherche des indices de référence historiques et des indicateurs de risque. Comme nous gérons un échantillon représentatif du secteur mondial, nous possédons ces informations. Mais la compréhension et la gouvernance des données restent le fondement indispensable.
D’ici la fin de l’année, nous avons pour objectif de lancer un fonds monétaire tokenisé en partenariat avec l’un de nos clients.

Au-delà des annonces de projets pilotes, quelle partie de la chaîne de valeur des fonds connaîtra en premier lieu une transformation significative?
R.L. – «D’ici la fin de l’année, nous avons pour objectif de lancer un fonds monétaire tokenisé en partenariat avec l’un de nos clients. Cette initiative s’appuie directement sur la blockchain via notre plateforme d’actifs numériques, soutenue par un service d’agence de transfert numérique nouvellement mis en place. Contrairement à nos concurrents qui externalisent certaines étapes de la chaîne, notre offre couvre l’intégralité de la chaîne de valeur sur notre propre infrastructure numérique.
La transformation immédiate réside dans la rapidité d’exécution: les souscriptions, les rachats, la création et la destruction de parts deviennent instantanés. Surtout, les parts tokenisées peuvent alors être données en garantie presque en temps réel, ce qui renforce considérablement l’efficacité du marché. Cela permet également des transactions 24h/24, 7j/7, et un rapprochement en temps réel.
Enfin, cela ouvre la voie à l’atomisation des transactions. Le passage des registres traditionnels à une tenue centralisée des comptes permet aux investisseurs de négocier des fractions de parts, c’est-à-dire des montants bien plus modestes. Nous reproduisons aujourd’hui les opérations traditionnelles sur une plateforme numérique, la prochaine étape consistant à intégrer des stablecoins libellés en euros, puis éventuellement des crypto-actifs non adossés à terme. Tout au long de ce processus, notre priorité est d’assurer une coexistence harmonieuse entre l’administration traditionnelle et l’administration numérique des fonds.
Deux voies, une seule réalité depuis longtemps
Comment gérez-vous concrètement et simultanément les structures traditionnelles et celles qui sont tokenisées?
R.L. – «Notre plateforme d’actifs numériques fonctionne en parallèle de notre architecture centrale traditionnelle. Elles communiquent, échangent des données et consolident les rapports destinés au client. Du point de vue du registre, nous utilisons exactement la même application pour les fonds traditionnels et tokenisés. Un même fonds peut héberger simultanément les deux catégories d’actions, grâce à une architecture de sous-registres reliée au registre principal.
J.A. – «Il s’agit là d’un exemple clair de co-création de bout en bout avec un client majeur. Certains pensent que la tokenisation va instantanément désintermédier la chaîne de valeur, mais la réalité est plus nuancée. Nous n’aurons pas un monde entièrement tokenisé fonctionnant à une vitesse uniforme selon des règles uniformes. Les gestionnaires institutionnels mondiaux auront toujours besoin de quelqu’un pour relier ces systèmes disparates. Nous nous considérons comme les ‘plombiers’ de l’architecture financière: nous assurons la liquidité et la circulation fluide des données entre les différents ‘écartements de voie’ nationaux et régionaux. Notre présence dans 31 pays nous confère l’envergure nécessaire pour faire le pont entre ces écosystèmes. Si la tokenisation progresse dans des juridictions comme les États-Unis – en partie grâce à des initiatives législatives –, elle n’a pas encore atteint une échelle de masse. Nous ne prévoyons pas de ‘Big Bang’ du jour au lendemain, où tous les actifs traditionnels deviendraient des tokens; les deux mondes coexisteront pendant très longtemps.
Qui dictera le rythme de la transition entre les formats traditionnels et tokenisés?
J.A. – «Ce sont les investisseurs institutionnels qui décideront en fonction de la rentabilité économique du projet. Aujourd’hui, être pionnier implique des coûts de mise en place élevés. Pour les portefeuilles d’actions classiques qui se négocient déjà efficacement, la tokenisation n’apporte qu’une valeur ajoutée limitée. En revanche, dans des classes d’actifs telles que le crédit privé – où les cycles de règlement peuvent encore prendre jusqu’à 20 jours – ou dans les fonds monétaires, où la mobilité instantanée des garanties est vitale, l’analyse de rentabilité est convaincante.
En ce qui concerne la surveillance financière européenne: les propositions visant à centraliser les pouvoirs de surveillance au sein de l’Esma font régulièrement l’objet de débats. Le fait de retirer la supervision du Luxembourg affaiblirait-il son avantage concurrentiel ou renforcerait-il le marché unique?
J.A. – «Le respect de la réglementation est notre condition sine qua non pour exercer nos activités. Si l’on considère la situation européenne dans son ensemble, la fragmentation des règles au-delà des frontières nationales reste un désavantage structurel majeur par rapport aux États-Unis ou à la région Asie-Pacifique. La mise en place d’une véritable Union des marchés des capitaux européens est une nécessité absolue si l’Europe souhaite être compétitive à l’échelle mondiale. La véritable menace concurrentielle pour le Luxembourg n’est pas Paris; ce sont les grands centres financiers qui émergent en Amérique, au Moyen-Orient et en Asie. L’intégration européenne ne doit pas être considérée comme une menace pour le Luxembourg, mais comme une condition préalable à la place de l’Europe sur la scène mondiale.»