La Banque Raiffeisen clôture l’exercice 2025 sur un résultat net de 31,1 millions d’euros, en hausse de 11% par rapport à 2024, marquant un rebond après une année affectée par une dotation exceptionnelle au fonds pour risques bancaires généraux. Cette amélioration intervient dans un contexte économique encore incertain, marqué par le reflux des taux d’intérêt et des tensions géopolitiques persistantes.
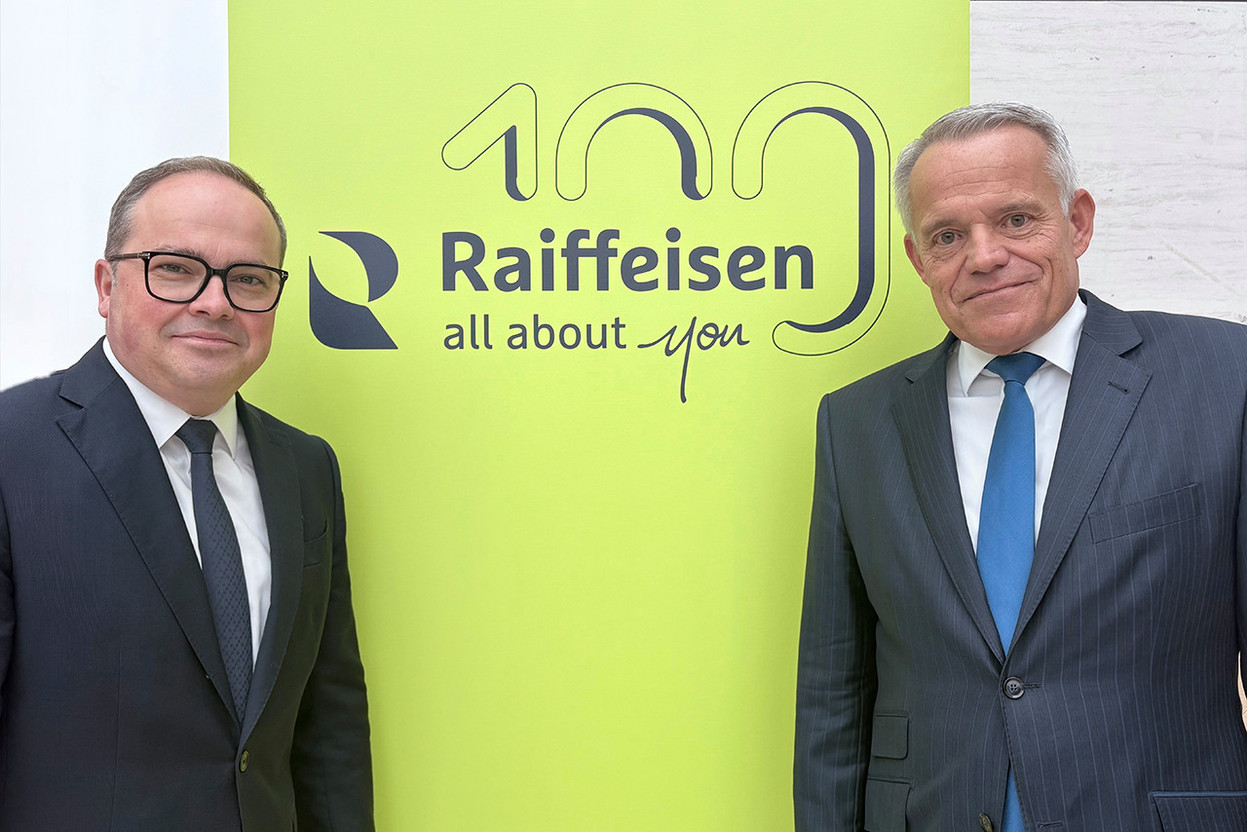
«Nous continuons à traverser des périodes marquées par de fortes incertitudes géopolitiques et économiques», a annoncé le président du conseil d’administration, 
Le produit net bancaire atteint 251 millions d’euros, en progression limitée de 2,1%, confirmant un net ralentissement après la forte expansion observée en 2023. La marge d’intérêt, principale composante du revenu, se stabilise à 205,9 millions d’euros, tandis que les commissions progressent fortement (+14,8% à 39,4 millions d’euros), portées notamment par l’activité de banque privée et les financements immobiliers.
Montée en puissance de la clientèle professionnelle
Le bilan poursuit sa croissance, à 11,9 milliards d’euros (+3,7%), dans une dynamique qualifiée de «maîtrisée» par la direction. Les dépôts de la clientèle atteignent 10,7 milliards d’euros (+3,7%), soutenus principalement par l’épargne des ménages, tandis que les crédits à la clientèle progressent de 3,4% pour atteindre 8,1 milliards d’euros, tirés par la reprise du crédit immobilier.
«Nous avons de nouveau pu dégager des résultats solides tout en maintenant notre approche traditionnellement prudente», a souligné le CEO, 
Dans le détail, la croissance du crédit repose essentiellement sur les financements immobiliers aux particuliers, en reprise après deux années de ralentissement, tandis que les nouveaux projets de construction restent en retrait. Du côté des entreprises, l’activité progresse plus modérément, dans un contexte de tensions persistantes sur la trésorerie et d’incertitudes économiques.
La structure du bilan met en évidence une diversification progressive du modèle, avec une montée en puissance de la clientèle professionnelle et de la banque privée, tout en conservant un ancrage fort dans le retail. Environ un tiers des encours de crédits et de dépôts proviennent désormais des entreprises, illustrant l’évolution du positionnement de la banque.
136.000 clients pour 11% de parts de marché
Cette transformation s’accompagne d’une dynamique commerciale soutenue. La banque revendique environ 136.000 clients, dont plus de 57.000 membres coopérateurs. Sa part de marché atteint près de 11% en tant que banque principale, avec des positions plus fortes encore sur le segment du crédit immobilier.
Sur le plan opérationnel, les coûts d’exploitation progressent de 9,1% à 145,6 millions d’euros, sous l’effet combiné de l’augmentation des effectifs (+3% à 733 collaborateurs, en hausse de 25 collaborateurs), de l’indexation salariale et des investissements dans les systèmes informatiques, la cybersécurité et la conformité réglementaire.
Parallèlement, la banque maintient une politique prudente de gestion du risque, avec 46,5 millions d’euros de dotations aux corrections de valeur et au fonds pour risques bancaires généraux. Cette approche vise à anticiper d’éventuelles dégradations de certains secteurs économiques, notamment dans un contexte immobilier encore fragile.
Renforcement prudent des fonds propres
L’un des éléments les plus marquants de l’exercice réside dans le renforcement des fonds propres réglementaires, qui atteignent 915,6 millions d’euros (+9,4%). Ce niveau reflète une politique assumée de rétention intégrale des bénéfices et de constitution de réserves. «Nous sommes aujourd’hui l’une des rares banques à faire un choix clair: conserver l’intégralité de nos bénéfices au sein de l’institution», a insisté Guy Hoffmann. «C’est un engagement fort au service de notre économie et de nos clients.»
Au-delà des indicateurs financiers, la direction met en avant la qualité de la relation client comme levier stratégique. La banque se positionne parmi les mieux classées en termes de satisfaction, avec une progression de ses indicateurs de recommandation tant sur la clientèle privée que professionnelle.
«Notre objectif est de proposer une offre de service à la fois physique et digitale permettant à chaque client de choisir le canal le plus adapté», a souligné Guy Hoffmann. «Mais jamais pour remplacer la relation humaine.»
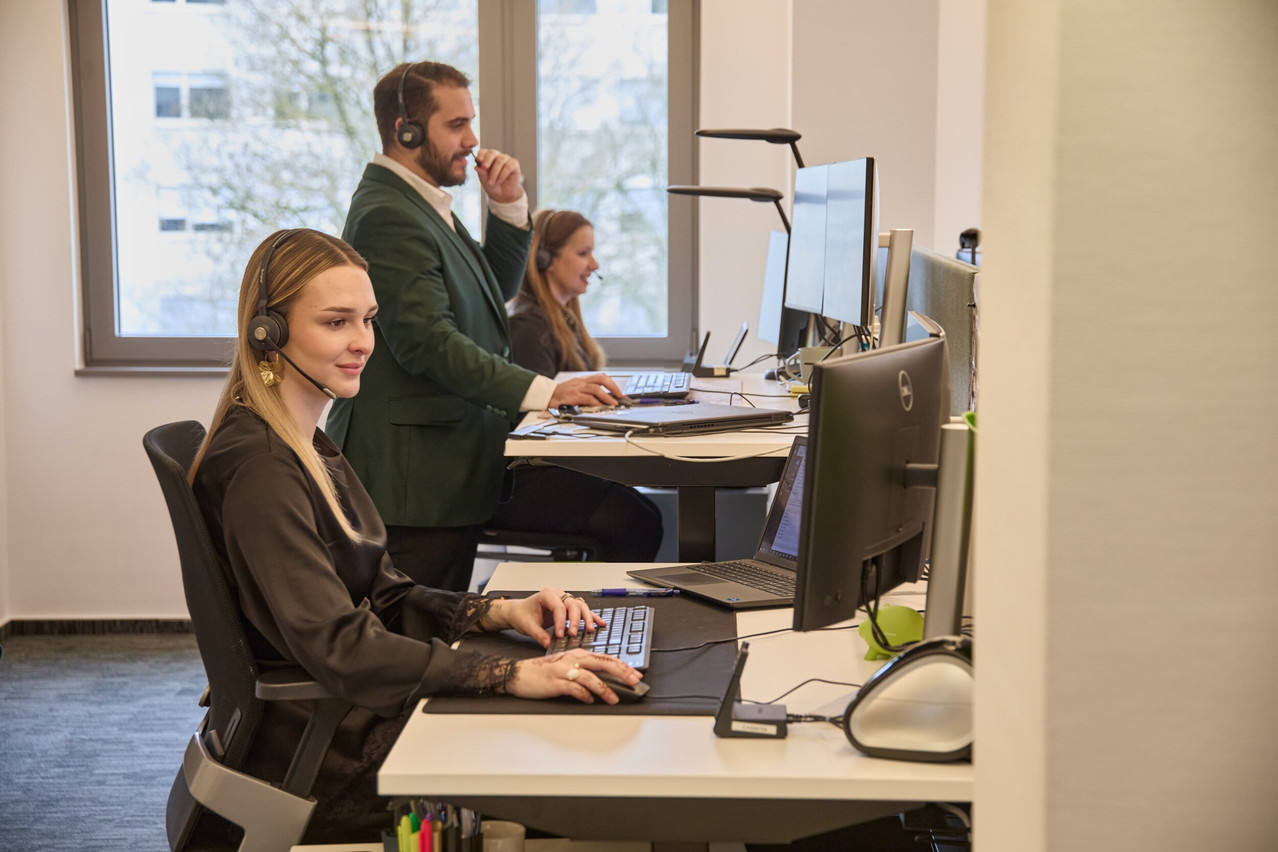
Dans cette logique, Raiffeisen poursuit le développement de son réseau de 28 agences, avec plusieurs rénovations prévues entre 2025 et 2026, ainsi que le lancement de nouvelles initiatives, dont un «Agri Hub» dédié aux secteurs agricole et viticole et un service «Customer Care» lancé il y a trois semaines avec un numéro unique, accessible aux heures de bureau et dans quatre langues. «Le Customer Care renforce notre capacité à accompagner rapidement nos clients, notamment en cas de fraude. Il s’inscrit pleinement dans notre engagement All About You, en offrant un service accessible, humain et efficace», souligne 
La banque met également en avant son positionnement dans la transition durable, avec 280 millions d’euros de crédits ESG (+43%) et 285,5 millions d’euros de placements ESG. Elle a par ailleurs été récompensée pour ses initiatives en matière de banque durable et d’innovation dans le retail banking.
Dans un environnement de taux appelé à rester orienté à la baisse, la pression sur la marge d’intérêt devrait se poursuivre. La capacité de la banque à développer ses revenus de commissions et ses activités de gestion patrimoniale apparaîtra dès lors comme un enjeu central pour soutenir sa rentabilité. «Dans un monde automatisé, la présence humaine et la confiance redeviennent un avantage concurrentiel», a affirmé Guy Hoffmann. «Cette confiance ne se digitalise pas.»