À nos lecteurs: cet article est le troisième volet de notre série dédiée aux 10 ans du Raif.
Le Reserved Alternative Investment Fund (Raif) n’est pas né à Bruxelles, mais au Luxembourg. Le Raif est une création endogène: une initiative de la Place, portée par les avocats, les associations professionnelles et le législateur. Créé en 2016, dans le sillage de la directive AIFM et de sa transposition luxembourgeoise en 2013, le Raif a introduit un changement de logique. Le fonds lui-même n’est pas directement autorisé par la Commission de surveillance du secteur financier (CSSF). En revanche, il doit être géré par un gestionnaire de fonds d’investissement alternatifs (AIFM) autorisé.
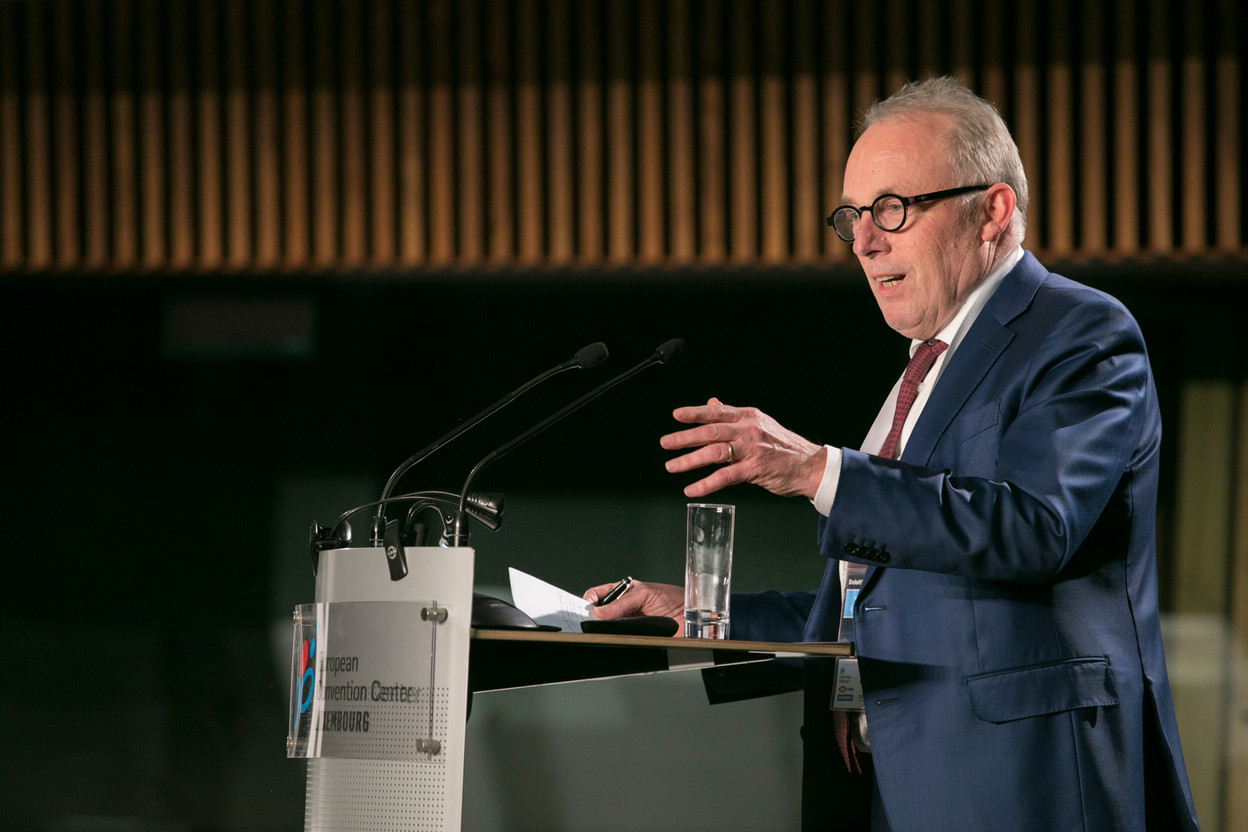
«Ce n’est pas le véhicule qui est directement régulé, mais son manager», résume 
Le résultat est devenu l’un des grands arguments commerciaux du Raif: le time-to-market. Une fois l’AIFM autorisé, le véhicule peut être lancé, puis bénéficier du passeport AIFMD pour être commercialisé auprès d’investisseurs professionnels dans l’Union européenne.
Le Raif peut être structuré comme une ‘umbrella platform’, avec plusieurs patrimoines séparés les uns des autres.

Raif-SCSp: la grammaire juridique des private markets
Pour les avocats d’affaires, le Raif est ainsi devenu un outil central de structuration. Il peut prendre plusieurs formes juridiques: une société en commandite spéciale (SCSp) et une société en commandite par actions (SCA). Il s’adapte à des stratégies très différentes: private equity, dette privée, immobilier, infrastructure ou fonds de continuation.
Sa grande force tient aussi à la possibilité de créer des structures à compartiments. «Le Raif peut être structuré comme une ‘umbrella platform’, avec plusieurs patrimoines séparés les uns des autres», souligne l’avocat. Une caractéristique essentielle pour les asset managers qui souhaitent regrouper plusieurs stratégies dans une même architecture juridique.
Concrètement, une «umbrella platform» permet à un même véhicule d’investissement d’héberger plusieurs compartiments indépendants, chacun avec ses propres investisseurs, actifs, stratégie et niveau de risque, pour autant que l’on veille à la cohérence générale et opérationnelle du tout.
Le gestionnaire peut ainsi s’appuyer sur une même plateforme pour loger plusieurs véhicules successifs relevant d’une même stratégie d’investissement. Un compartiment pourra, par exemple, accueillir un premier fonds de private equity, puis un second millésime lancé quelques années plus tard, sans nécessiter la création d’une nouvelle structure à chaque levée. Les risques restent juridiquement cloisonnés: les difficultés éventuelles d’un compartiment n’affectent pas les autres.
Le Raif a également profité de la montée en puissance de la SCSp, introduite dans le droit luxembourgeois comme une forme très flexible, proche des «limited partnerships» anglo-saxons.
Cette combinaison Raif et/ou SCSp a permis au Luxembourg de répondre aux attentes des grands gestionnaires internationaux, habitués aux structures du Delaware ou du Royaume-Uni.
La force de la Place est d’avoir bien saisi l’opportunité que présentait ce véhicule en offrant toute la chaîne de création de valeur autour des avocats aux dépositaires en passant par les gestionnaires ou les auditeurs.

Sif, Sicar, Raif: une frontière déplacée
Le Raif n’a toutefois pas remplacé totalement les Sif et Sicar. Certains investisseurs continuent de préférer un véhicule directement réglementé par la CSSF, notamment pour le confort réglementaire que cela apporte. «Mais dans la pratique, le Raif a clairement déplacé une partie du marché vers une logique plus rapide et plus alignée sur la réglementation indirecte des véhicules d’investissement au travers de leurs gestionnaires», note Carl de La Chapelle.
D’un point de vue fiscal, le véhicule reste structuré autour d’un principe clé: la neutralité. Le Raif peut suivre le régime Sif, étant alors exonéré des principaux impôts luxembourgeois, sous réserve d’une taxe d’abonnement de 0,01% par an, ou opter pour le régime Sicar lorsqu’il investit dans le capital à risque.
Cette flexibilité contribue à son développement, tout comme la maîtrise désormais acquise par l’ensemble de l’écosystème luxembourgeois: avocats, auditeurs, dépositaires, administrateurs de fonds et AIFM.
Dix ans d’ajustements réglementaires
Le cadre s’est ajusté au fil du temps. La loi de modernisation de 2023 a abaissé le seuil d’investissement des investisseurs avertis de 125.000 à 100.000 euros et a allongé le délai pour atteindre le capital minimum requis de 1.250.000 euros à 24 mois ( au lieu de 12). D’autres évolutions, comme AIFMD 2 ou les nouvelles clarifications sur les fonds de dette, viennent également renforcer l’environnement dans lequel évoluent les Raif.
AIFMD 2 apporte davantage de clarté pour les fonds de dette privée, l’un des segments les plus dynamiques des marchés alternatifs. Le texte harmonise au niveau européen les règles applicables aux fonds qui accordent directement des prêts («loan origination funds»), notamment sur la gestion des risques, la diversification, la rétention du risque ou encore les limites de levier.
Pour les praticiens luxembourgeois, ces clarifications renforcent la sécurité juridique autour d’une activité déjà très présente dans les structures Raif. La prochaine étape réglementaire pourrait être celle de la démocratisation des actifs privés, de l’Eltif ou encore de la tokenisation. «Pour l’instant, cette dernière reste davantage observée dans les fonds liquides que dans les Raif, traditionnellement associés à des stratégies illiquides», clarifie Carl de La Chapelle.
Face à la concurrence de l’Irlande, de Malte ou d’autres places, Carl de La Chapelle estime que «l’avantage luxembourgeois ne tient pas seulement au véhicule lui-même, mais à l’infrastructure qui l’entoure. La force de la Place est d’avoir bien saisi l’opportunité que présentait ce véhicule en offrant toute la chaîne de création de valeur autour (avocats, dépositaires, gestionnaires, auditeurs, etc.).»
Après la phase de croissance, place à la standardisation
Après une décennie de forte croissance, le Raif entre désormais dans une phase de standardisation. Le véhicule est connu, maîtrisé et largement accepté par le marché.
Pour Carl de La Chapelle, son succès illustre avant tout la capacité d’innovation juridique de la place: «Le Raif a été l’emblème de la créativité et de l’adaptabilité législative luxembourgeoise dans le domaine des fonds alternatifs.»
À nos lecteurs: après avoir analysé les mécanismes juridiques qui ont contribué au succès du Raif, le prochain article se penchera sur le rôle des sociétés de gestion et des AIFM dans son développement.