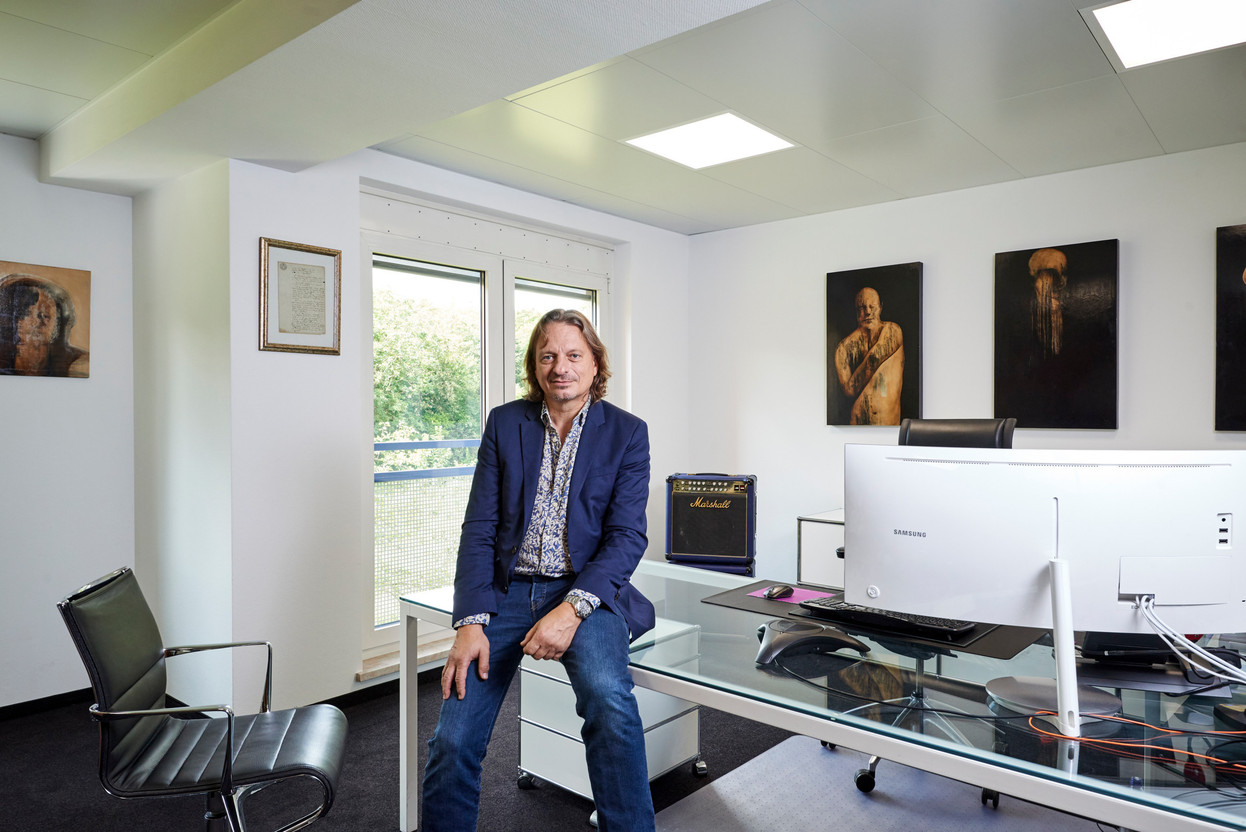
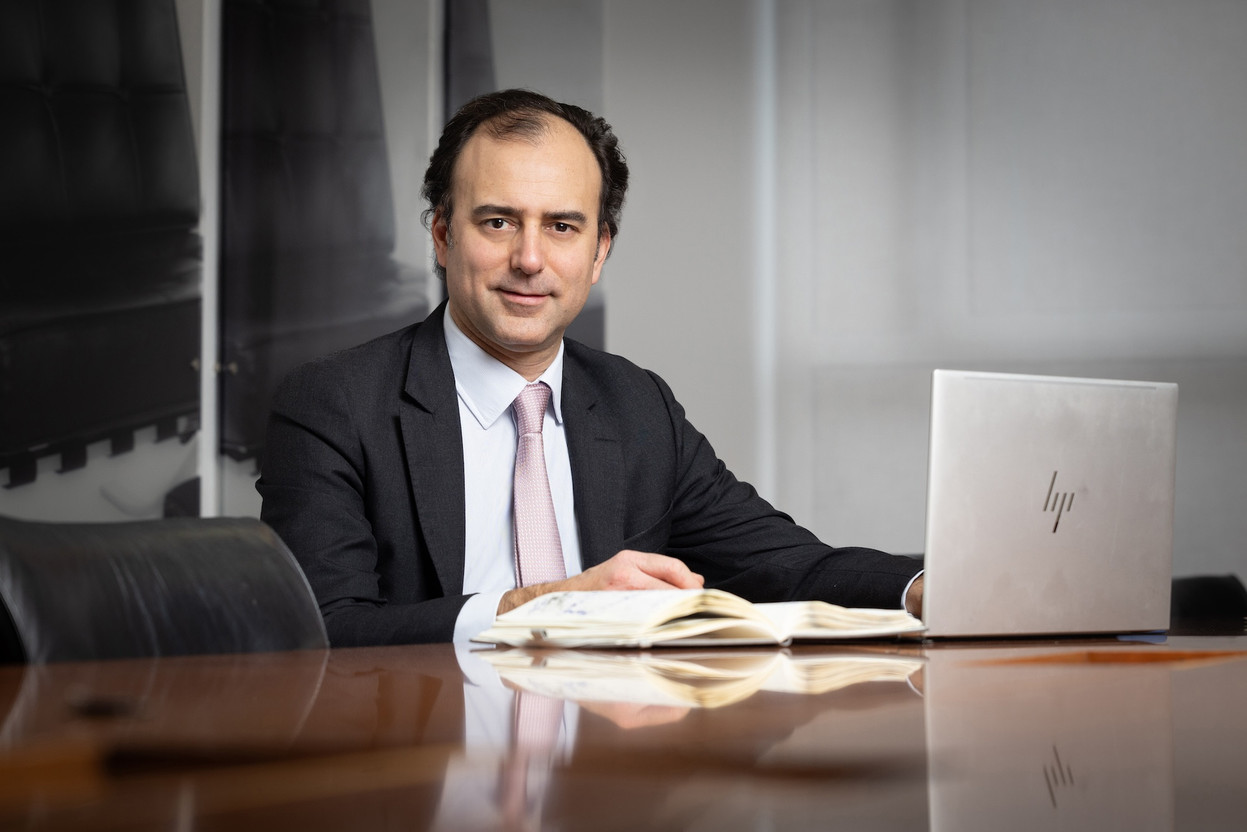
«Notre activité au Luxembourg au cours des 17 dernières années a consisté à accompagner les entrepreneurs dans leurs phases de transition stratégique, y compris la vente de leur entreprise, l’une de leurs décisions les plus importantes», a indiqué le partner chez Tenzing Partners, Joubin Bashiri.
Le CEO d’Axiomatic, Georges Zahlen, a fait remarquer que l’aspect financier pour l’entrepreneur est un élément important de la transaction, mais qu’il est «simplement très heureux de savoir que ses employés ont trouvé un nouveau foyer... en particulier dans les très petites entreprises».
Joubin Bashiri et Georges Zahlen expliquent que ces entrepreneurs ont un attachement émotionnel très fort à l’entreprise qu’ils ont bâtie sur 20 à 30 ans et qui s’étend parfois sur plusieurs générations. «C’est un aspect que nous ne devrions pas sous-estimer... nous ne gérons pas des chiffres mais une relation humaine», a commenté Joubin Bashiri. Georges Zahlen a ajouté: «Nous sommes un havre de paix pour les PME... C’est leur bébé et elles veulent s’assurer qu’il grandit avec nous.»
Joubin Bashiri organise plusieurs réunions avec les vendeurs pour comprendre ce qu’ils souhaitent pour l’avenir de leur entreprise. Par exemple, le vendeur peut avoir ciblé un acheteur potentiel, ou il peut considérer un gestionnaire interne comme un acquéreur approprié qui pourrait avoir besoin d’un soutien financier. Il n’est donc pas surprenant que la structure de la transaction dépende du contexte unique de chaque transmission.
Se préparer longtemps à l’avance pour assurer une transition réussie
Joubin Bashiri a noté que des résultats dramatiques peuvent survenir lorsqu’un entrepreneur transmet son entreprise à un enfant qui l’a mal gérée. Le propriétaire initial peut être rappelé à ses fonctions, parfois à l’âge de 80 ans, dans un contexte de marché différent, ce qui entraîne la faillite de l’entreprise.
Par conséquent, M. Bashiri a fait remarquer que le processus de réflexion sur la transmission commence encore plus tôt que par le passé, parfois même cinq ans avant la retraite de l’entrepreneur. Cette réflexion porte sur des questions telles que la continuité de l’entreprise, le repreneur idéal ou encore l’interdiction d’une vente à un concurrent détesté. Il estime que cette réflexion en amont favorise une transmission en douceur et réussie, qui prend généralement environ 12 mois entre l’obtention formelle du mandat et la clôture de la transaction.
Pour un entrepreneur, plus c’est court, mieux c’est.

Pour Grégoire d’Avout, partner, stratégie et transactions chez EY, l’horizon temporel en amont se situe entre 12 et 24 mois, tandis que la durée du processus de transaction est d’environ sept à neuf mois, depuis la préparation initiale jusqu’à la conclusion de l’opération. «Il y a trop d’incertitudes pour entamer des discussions dès cinq ans en amont.»
Pour la société de services de cybersécurité Excellium, la préparation de la transaction n’a duré que six mois. Christophe Bianco, head of sales & bids, cyber digital solutions business line chez Thales, a fait remarquer que «cela avait pris tellement de temps» lorsque lui et ses partenaires ont vendu Excellium à Thales en 2022. Cela a pris plus de temps pour nous que pour des entreprises exerçant des activités similaires «parce que nous sommes réglementés par la CSSF [Commission de surveillance du secteur financier]». Il explique que durant cette période, il était difficile de parler des activités en cours avec l’acheteur sans la présence d’avocats. «Pour un entrepreneur, plus c’est court, mieux c’est.»
Pourtant, M. Bianco a expliqué que le processus de réflexion avait commencé quatre ans avant la sortie et impliquait une collaboration fructueuse avec un investisseur en capital-risque de l’entreprise. Il a toutefois rappelé que, qu’il s’agisse d’un investisseur providentiel ou d’un investisseur en capital-risque, tous ont des attentes financières qui doivent être bien comprises par l’entrepreneur. «Si vous ne comprenez pas leurs objectifs [tels que le calendrier de sortie et le prix de sortie minimal, etc], cela se retournera contre vous.»
Comment se comprendre?
Dans un «moment de folie», M. Bianco a décidé de retourner à l’école pour étudier l’entrepreneuriat et les fusions et acquisitions «juste pour comprendre les questions» du capital-risque, afin de s’aligner pleinement sur les intérêts du propriétaire majoritaire.
Mieux armé, M. Bianco pouvait alors comprendre les rôles de chacun. «Le venture capitalist voulait maximiser financièrement la sortie; [la banque d’investissement] Stifet était rémunérée en fonction du résultat final, tandis que nous nous attachions à maximiser la transition» dans l’entreprise élargie.
Cet article a été rédigé initialement en anglais, traduit et édité pour le site de Paperjam en français.