Particularité luxembourgeoise, quatre compagnies d’assurances représentent 90% du marché local non vie. Derrière les deux poids lourds nationaux que sont Foyer et Lalux, la française Axa revendique la troisième place sur le périmètre non vie, une position que lui dispute la suissesse Baloise. «À périmètre comparable, en excluant la santé, nous sommes numéro trois», précise Baloise, rappelant que la société n’est pas active dans la santé au Luxembourg.
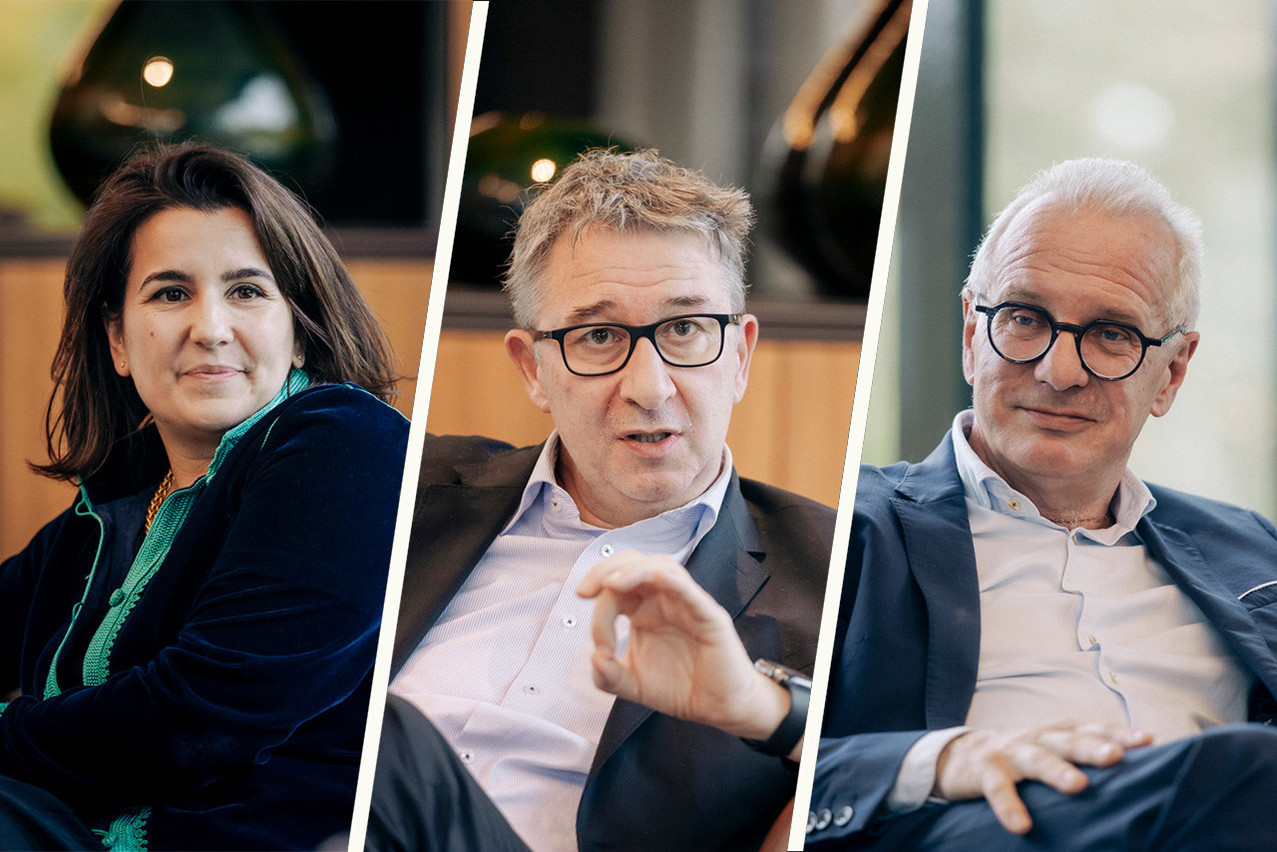
Dans le cadre de son supplément Assurance daté de janvier, Paperjam a organisé une table ronde avec 


En quoi chacun d’entre vous est-il meilleur que ses concurrents, en termes de produits et d’avantages?
Octavie Dexant. – «Nous servons les mêmes segments, avec des offres qui ne sont pas forcément extrêmement différenciantes, mais nous avons chacun notre touche. Celle d’Axa est très orientée vers la société: essayer de révolutionner un peu ce qui se faisait auparavant, en intégrant, au sein d’un produit standard, des couvertures ou des services permettant d’aller un cran plus loin. Cela peut concerner de nouveaux risques ou des besoins sociétaux. Je dirais que la petite touche qui nous différencie se situe probablement au niveau de la culture.
Marc Lauer. – «Notre ambition a toujours été de servir l’ensemble de l’économie luxembourgeoise. Nous faisons du retail, mais aussi beaucoup de risques pour les PME et pour l’industrie. Nos positionnements commerciaux sont différents, ce qui est tout à fait naturel: chacun de nous pense être plus fort que ses concurrents sur certaines niches.
La question qui se pose aussi est de savoir pourquoi il y a si peu d’acteurs au Luxembourg. Bien que nous soyons sur un marché unique de l’assurance, beaucoup d’éléments restent nationaux, comme les règles d’indemnisation. Régler un sinistre n’est pas la même chose au Luxembourg qu’en Belgique, en France ou en Allemagne. Notre marché est un marché local, sur un territoire de 80 kilomètres de long et 50 kilomètres de large. C’est donc un petit territoire.
Néanmoins, l’assurance est un secteur qui vit beaucoup de la digitalisation et de l’informatisation, ce qui implique des tickets d’entrée importants. Quand j’ai commencé ma vie professionnelle [au Commissariat aux assurances en 1989, ndlr], il y avait 16 ou 17 assureurs non vie au Luxembourg. Aujourd’hui, quatre sont réellement actifs sur le marché, même s’il existe encore quelques acteurs de niche. La concentration s’est faite pour pouvoir rendre des services corrects et modernes aux clients.
Christian Strasser. – «Nous ne sommes que quatre, c’est vrai. Mais si l’on compare avec les pays limitrophes, le niveau de qualité de l’assurance au Luxembourg est très élevé. Justement parce que les quatre acteurs présents estiment chacun être meilleurs sur un domaine ou un autre.
Pour nous, ce qui est essentiel, c’est la qualité perçue par le client. Je pense sincèrement qu’au Luxembourg, les clients disposent d’un véritable choix: quatre offres de qualité, avec des accents différents. Même celui qui indemniserait le moins bien chez nous ferait déjà nettement mieux que le meilleur à l’étranger. Qualitativement, les clients s’en sortent donc très bien.
Quelle est la valeur ajoutée de Lalux par rapport à Baloise, par exemple?
C. S. – «Ce qui doit être clair pour tout le monde, c’est que nous sommes concurrents. Personnellement, j’ai une vraie affection et un réel respect humain pour les personnes autour de la table, mais nous sommes et restons des concurrents. Et croyez-moi, si je peux, le matin, chiper un client à Marc Lauer, ma journée commence très bien.
M. L. – «Mais s’il m’en a chipé un, moi, j’en ai déjà pris trois!
O. D. – «C’est ce qui m’a marquée en arrivant: il y a une vraie concurrence, mais elle se fait dans le respect. Une manière d’être ensemble qui reste saine, au bénéfice du client, et jamais à son détriment dans la façon dont nous abordons les sujets.
C. S. – «Je viens du monde du sport. Dans le football, on dirait: ‘On joue le ballon, on ne joue pas l’adversaire’.
Nous n’avons pas les mêmes atouts, mais nous parvenons tous à attirer de nouveaux clients.

Avec 10.000 personnes qui arrivent chaque année, issues d’horizons très variés, de près de 200 pays, comment fait-on, quand on est une marque nationale, pour leur parler?
C. S. – «Il est clair que ces 10.000 expatriés qui arrivent au pays – et j’espère que demain ils seront 20.000 – vont d’abord connaître Axa ou Bâloise. Effectivement, lorsqu’on s’appelle Foyer ou Lalux, il est peut-être plus compliqué pour nous, de prime abord, de nous faire une place.
Nous avons des avantages et des inconvénients. À nous de jouer notre carte et de faire en sorte qu’ils apprennent à nous connaître et à nous apprécier le plus vite possible. Si nous y parvenons, nous pouvons attirer ces clients dès leur arrivée ou progressivement, au fil du temps.
M. L. – «On parle beaucoup aujourd’hui, dans le langage moderne, du ‘voyage du client’. Mais qu’est-ce que le ‘customer journey’? Il arrive au Luxembourg, il ne sait rien. Et puis il se dit: ‘Merde, j’ai besoin d’une assurance.’ Il demande alors autour de lui: ‘Toi, tu es assuré où?’
Comme nous avons des parts de marché relativement importantes, la probabilité que les gens répondent ‘chez Foyer’ est d’environ 40%. Et j’espère que, sur ces 40%, 99,9% diront qu’ils sont bien assurés. Il y a beaucoup de bouche-à-oreille. C’est un petit écosystème. Les gens se retrouveront, de toute façon, entre les quatre acteurs. Bien sûr, chacun a ses moyens et sa manière de se promouvoir. Il y a aussi des agences qui aident les nouveaux arrivants à s’installer au Luxembourg, et chacun d’entre nous est plus proche de l’une ou de l’autre, c’est évident.
O. D. – «C’est l’une des choses qui m’a surprise en arrivant. En tant que marque internationale, lorsque les gens arrivent, ils connaissent forcément Axa via leur pays d’origine. Nous avons donc, au départ, un avantage compétitif sur la marque.
Mais ensuite se pose la question du ‘trigger event’: à quel moment la personne va-t-elle avoir besoin d’une assurance, et vers qui va-t-elle se tourner? Très souvent, elle va en parler avec ses voisins ou ses collègues. Et là, effectivement, il y a la loi des grands nombres. Si l’on regarde, par exemple, le nombre d’agences Foyer: plus il y en a, plus la probabilité est grande de tomber, statistiquement, sur une agence Foyer en bas de la rue.
Je pense que nous avons un avantage en tant que marque internationale, là où Foyer et Lalux ont peut-être, eux, un avantage sur le réseau, la connaissance du terrain et la distribution. Un équilibre se crée: nous n’avons pas les mêmes atouts, mais nous parvenons tous à attirer de nouveaux clients.
Je pense sincèrement qu’au Luxembourg, les clients disposent d’un véritable choix.

Dans la grande distribution, il existe une réputation qualitative des acteurs nationaux. Est-ce que cela existe aussi dans l’assurance, ce moment où un client se dit: «Je vais aller chez un assureur luxembourgeois, au moins ce sera bien»?
C. S. – «Il faut de tout pour faire un monde. Même si Leclerc n’est pas numéro un au Luxembourg, regardez sa taille, regardez sa valeur ajoutée: j’adore y aller… mais cela ne veut pas dire que je n’aime pas aller chez Cactus.
Chacun d’entre nous a sa ‘touch’ particulière. Par la force des choses, lorsqu’on est une structure comme la nôtre, qui réalise 100% de son business au Luxembourg – ou comme Foyer, dont l’essentiel de l’activité est local –, il doit forcément y avoir une ‘touch’ luxembourgeoise. Mais Axa Luxembourg connaît aussi les mœurs, sait comment cela fonctionne ici. Axa n’agit pas au Luxembourg comme en Pologne.
O. D. – «Nous sommes une marque internationale, mais un acteur local. Nous sommes issus de compagnies qui existent depuis plus de 100 ans. Il y a donc cette connaissance du terrain.
Ensuite, les clients vont naturellement se tourner vers des cultures d’entreprise ou des campagnes dans lesquelles ils se reconnaissent, dans lesquelles ils se sentent en confiance, au-delà du prix. C’est quelque chose qui ne s’explique pas vraiment: c’est du domaine du feeling. Et c’est ainsi qu’ils vont se diriger vers l’un plutôt que vers l’autre.
Au-delà de vous trois et de Baloise, qui considérez-vous aujourd’hui comme vos principaux concurrents, au Luxembourg et ailleurs?
O. D. – «C’est extrêmement mineur.
M. L. – «Ce sont des produits de niche. Pour l’instant, le marché, c’est cela.
La concentration s’est faite pour pouvoir rendre des services corrects et modernes aux clients.

Est-ce que vous vous attendez à ce que cette situation à quatre perdure? Voyez-vous l’arrivée de nouveaux entrants?
O. D. – «Vu la taille du pays, l’échelle que l’on est capable d’atteindre et les barrières à l’entrée, notamment en termes d’investissements, il faut un minimum de clients pour pouvoir investir. Il faut aussi un certain volume de polices pour être en mesure d’investir dans les outils et dans les fonctions de contrôle qui nous sont demandées.
À un moment donné, si nous étions encore 16 ou 17 acteurs, avec les niveaux aujourd’hui attendus par les clients, par le régulateur et par la réglementation, personne ne pourrait vivre.»
M. L. – «Je fais un calcul très simple. Le marché de l’automobile au Luxembourg représente entre 600 et 700 millions d’euros de chiffre d’affaires car c’est celui qui bouge le plus. Nous serions tous ravis d’avoir 10% de marge: sur 600 millions d’euros, cela représenterait 60 millions d’euros de marge.
Si un nouvel entrant arrive et veut immédiatement capter 20% de parts de marché, cela représente 12 millions d’euros, soit environ 8 millions après impôts. Tout ça pour ça… et encore, en partant de l’hypothèse que nous ne réagissons pas!
Peut-être que certains en rêvent et nous les accueillerons avec plaisir, mais ce serait une situation extrêmement difficile. Il ne faut pas oublier que, normalement, le marché européen de l’assurance retail est très fragmenté.
Dans le secteur de l’assurance vie internationale, nous vivons une situation un peu différente, où nous évoluons au-dessus de la mêlée avec des produits destinés aux ‘high net worth individuals’. Là, on peut parfois faire abstraction de certains éléments. Mais encore une fois, des acteurs comme Utmost, Wealins ou Cardif vendent des produits très spécifiques, marché par marché.
Nous ne savons pas si un nouvel arrivant se présentera. Ce serait probablement positif pour la concurrence. Mais l’investissement et le courage nécessaires pour entrer dans ces marchés fragmentés sont très importants au regard des retours attendus.»
O. D. – «Encore une fois, c’est un métier qui demande des moyens considérables. Développer un produit, ce n’est pas simplement le dessiner: c’est tout le travail qui se cache derrière. Faire cela sans un minimum de clients en face… Avec 670.000 habitants dans le pays, ce n’est pas un gâteau qui pourrait se partager à 20. Personne ne pourrait survivre.»