2023 est une double année électorale. Quel message voulez-vous faire passer aux candidats?

Si l’on continue d’empiler des tranches de réglementation et de fiscalité qui augmentent les coûts salariaux sans augmenter la productivité, à un moment donné, on ne gagnera plus d’argent et on ne pourra plus financer l’économie.
C’est pour cela que nous appelons notamment à une réforme du système d’indexation qui, dans le contexte actuel, montre ses limites. Je crois, pour ma part, qu’il faut introduire de la progressivité dans l’index pour protéger les plus vulnérables et limiter les tranches indiciaires à une seule par an.
Le secteur financier n’a que très rarement semblé être un thème électoral porteur. Le risque est donc réel, notamment pour l’ABBL, de crier dans le vide…
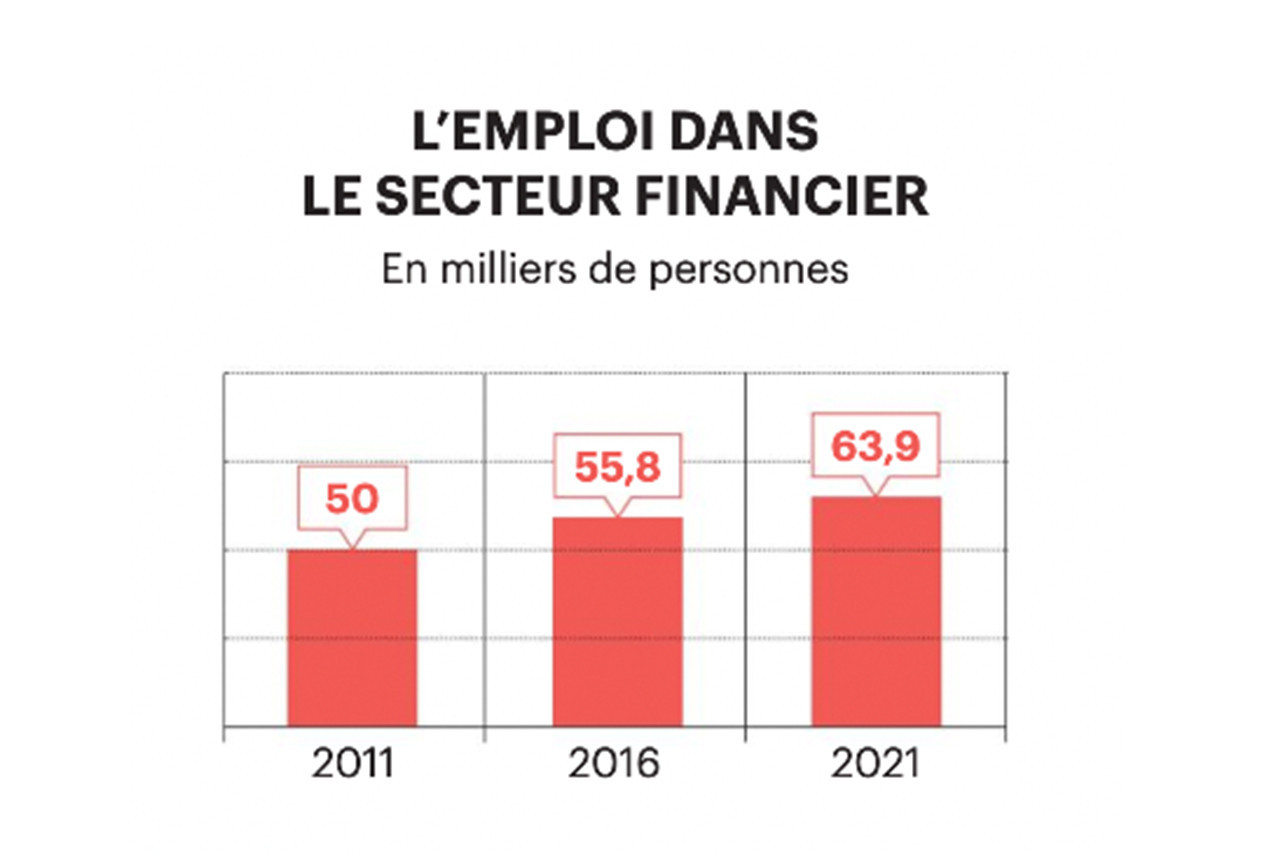
«Sur les 65.000 personnes qui, grosso modo, travaillent dans le secteur financier, on peut estimer qu’un bon tiers est luxembourgeois, ce n’est même pas 10% du corps électoral. Un quart du PIB et moins de 10% du corps électoral: voilà pourquoi il est si difficile de se faire entendre. Alors, c’est vrai que nous avons de très bonnes relations avec le ministère des Finances, qui comprend très bien les enjeux, de même qu’avec la CSSF. Mais dans la sphère politique, nous trouvons effectivement peu de relais.
Cette absence de poids politique n’est-elle pas un risque?
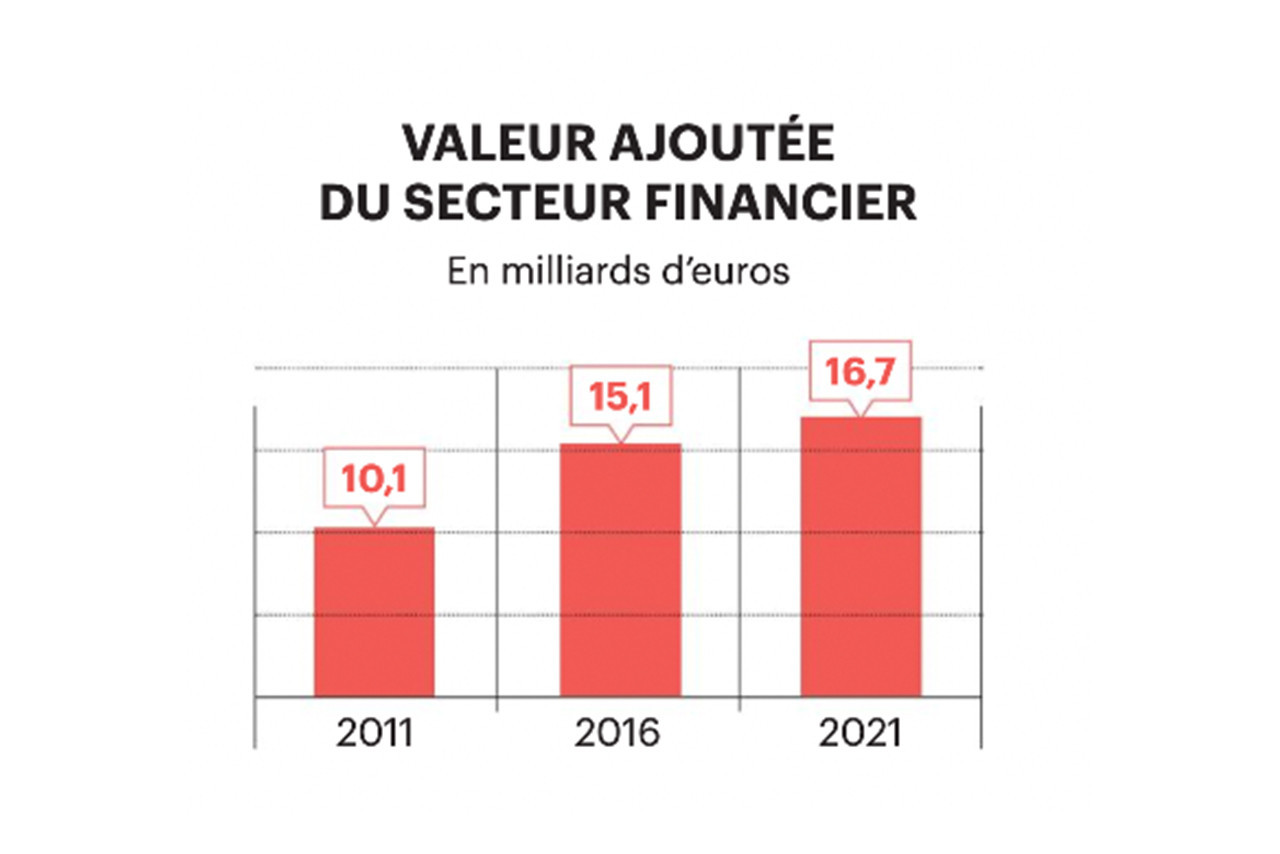
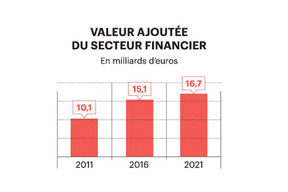
«Sûrement, si l’on continue à ne pas se faire entendre. Mais nous y travaillons. L’ensemble du secteur financier a élaboré des revendications qui ont été partagées avec les différents partis et nous voulons garder un échange constant avec tous pour leur expliquer l’importance du secteur. Et ce, notamment en développant des statistiques, comme la valeur ajoutée produite par les employés. Dans le secteur bancaire, elle représente presque le double de celle des autres secteurs de l’économie.
À quoi attribuez-vous le fait que votre poids politique ne soit pas égal à votre poids économique? Pensez-vous avoir une mauvaise image dans l’opinion publique qui justifierait ce peu d’intérêt de la part des politiques?
«Je crois que le problème réside avant tout dans la méconnaissance qu’a le grand public des activités bancaires. Alors que le public voit les banques d’une manière globale, l’activité bancaire au Luxembourg repose sur quatre piliers que sont la banque de détail, la banque privée, le corporate banking et la banque dépositaire. Ces deux dernières activités ont peu de visibilité. Les gens se concentrent sur le côté sulfureux de la banque privée – image qui survit à une époque révolue. Le succès de la Place est dû à de bonnes raisons: la stabilité politique et financière du pays, le sérieux du cadre réglementaire et la compétence de son écosystème.
Mais nous prenons notre part de la critique: nous ne communiquons pas assez sur tout ce que nous faisons et sur ce que cela apporte à l’économie. La question de la réputation du banquier est un problème sur lequel nous devons nous pencher.
L’actualité bancaire de la Place rime souvent avec de mauvaises nouvelles comme l’annonce de plans sociaux. L’emploi bancaire est-il condamné à décroître?
«On ne peut pas parler de vague de plans sociaux. Ce que nous voyons, c’est que la Place reste compétitive et attractive pour les groupes internationaux. Mais avec la pression réglementaire, avoir une taille critique est primordial. Les maisons mères doivent prendre des décisions stratégiques concernant le déploiement de leurs activités. Et elles installent au Luxembourg celles qui correspondent aux points forts de la Place, soit le private banking, le corporate banking et les activités de banque dépositaire. C’est parce que nous attirons de telles activités que le produit net bancaire continue d’augmenter. Et l’emploi également, même si ce n’est pas dans la même proportion. Notamment à cause des développements technologiques. On ne peut donc par parler de perte d’activité, mais de restructuration. On constate même des pénuries de main-d’œuvre dans les secteurs-clés que sont la compliance, le risk management et l’audit.
Comment les banques luxembourgeoises vivent-elles la hausse des taux d’intérêt?
«Les banques profitent de cette hausse des taux. Principalement sur le marché interbancaire. Tout l’argent que les banques ne prêtent pas aux particuliers et aux entreprises doit être placé quelque part. Auprès d’autres établissements de crédit et auprès de la BCE. Qui désormais rémunère ces dépôts. Le métier de la banque, c’est d’un côté, gérer le risque, et de l’autre, changer les échéances. C’est la base du marché interbancaire. Et c’est sur ce marché que les banques font leurs marges plus que sur leurs activités de prêt aux personnes et aux sociétés non financières.
Les dépôts bancaires auprès de la BCE et sur le marché interbancaire permettent aujourd’hui de réaliser une marge positive, alors que la marge d’intérêt entre rémunération des dépôts et des crédits clients a atteint de nouveau des niveaux «normaux».
Cette hausse des taux ne porte-t-elle pas en germe un risque de crise du crédit hypothécaire?
«Nous n’avons pas de boule de cristal, mais nous pensons que les taux vont continuer à monter jusqu’à l’été dans une proportion qui sera fonction de l’évolution de l’inflation.
Ce qu’il est important de souligner, c’est que l’approche des banques luxembourgeoises sur ce marché a toujours été assez conservatrice. Le financement à 100% d’un bien immobilier était plutôt l’exception. Avant même l’intervention du régulateur, qui craignait une bulle immobilière face à des prix immobiliers croissants soutenus par des taux bas, la limite de financement était autour de 80% du prix du bien. C’était une question de bonne gestion du risque. Tout comme la pratique de faire des stress tests avec des taux bien supérieurs à ceux du marché lors des calculs de capacité de remboursement.
La hausse des taux va avoir un impact sur le secteur immobilier lui-même

Avec cette approche conservatrice, le taux de défaut devrait être contenu. Au Luxembourg, le taux de défaut moyen des crédits non performants pour les ménages est stable à 1,4% au premier trimestre 2022, selon le dernier rapport de stabilité financière de la BCL. Bien en dessous de la moyenne européenne. Et aussi, depuis quelques années, les prêts à taux fixe constituent les deux tiers de la production. C’est d’autant plus important que les dossiers les plus vulnérables sont les plus récents.
Les banques ont conscience du problème et renforcent le suivi de leur clientèle. Je sais que différentes banques ont fait des simulations face à l’augmentation des taux pour voir si des clients devenaient potentiellement à risque. Et elles échangent activement avec ces derniers pour prévenir tout risque, en proposant diverses possibilités de restructuration de crédit. Le risque, selon moi, est limité. Mais la hausse des taux va avoir un impact sur le secteur immobilier lui-même. C’est un nouvel environnement qui se crée, dans lequel les prix vont s’ajuster en fonction de la qualité du bien, parce que celui qui veut acheter est aujourd’hui beaucoup plus exigeant en termes de prestations (consommation d’énergie, qualité des matériaux, situation géographique, connexion aux réseaux de transport…). C’est un phénomène que l’on a observé en 2008 où, après un frein dans l’activité immobilière, le redémarrage avait été marqué par une flight to quality. Ce qui pourrait être un changement de paradigme sur le marché.»
Cet article a été rédigé pour l’édition magazine de Paperjam du mois d’avril 2023 parue le 29 mars 2023. Le contenu du magazine est produit en exclusivité pour le magazine. Il est publié sur le site pour contribuer aux archives complètes de Paperjam.
Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est membre du Paperjam + Delano Business Club? Vous pouvez demander un abonnement à votre nom. Dites-le-nous via [email protected]