Il est courant de penser que les personnes âgées doivent adopter une stratégie ultraconservatrice, tandis que les jeunes générations peuvent se permettre de prendre davantage de risques. Ce raisonnement repose sur l’idée qu’en raison de leur âge, les personnes plus âgées disposent de moins de temps pour compenser d’éventuelles pertes, ce qui est vrai.
Cependant, nous constatons que de nombreux clients disposent d’une retraite confortable et/ou de revenus immobiliers réguliers et qu’ils estiment ne jamais avoir besoin d’une partie importante de leur patrimoine. Bien qu’environ 80% de nos clients présentent un profil d’investissement équilibré, une proportion significative de seniors n’investissent pas dans des produits financiers et accumulent des liquidités sur leurs comptes, sans y toucher pendant des années. Il en résulte une stagnation ou une érosion progressive de leur pouvoir d’achat, souvent sans réelle prise de conscience.
Si les seniors disposent d’avoirs dont ils pensent ne pas avoir l’utilité, il peut s’avérer judicieux d’engager une réflexion sur la diversification de leurs investissements et de s’interroger sur leurs intentions en matière de transmission patrimoniale.
Investir en tant que senior
Les seniors ont souvent une vision claire de leurs finances, de revenus garantis, des actifs disponibles et d’un capital déjà constitué. Cela leur permet de tolérer une certaine volatilité et de bénéficier d’une liberté d’action, car leurs besoins immédiats en liquidité sont souvent moins contraints que ceux de leurs enfants.
À l’inverse, les jeunes générations, à la recherche de revenus stables ou encore en phase de constitution de leur épargne, doivent préserver une liquidité suffisante pour leurs projets de vie (acquisition immobilière, éducation des enfants, investissements professionnels). Leur capacité réelle à engager des capitaux dans des produits financiers est souvent nettement plus limitée.
Il est donc recommandé d’adapter la gestion de ses avoirs à son profil d’investissement, plutôt que de privilégier systématiquement la détention de liquidités, qui entraîne une érosion progressive du pouvoir d’achat. Une telle stratégie augmente également la probabilité de transmettre un patrimoine plus conséquent à ses héritiers.
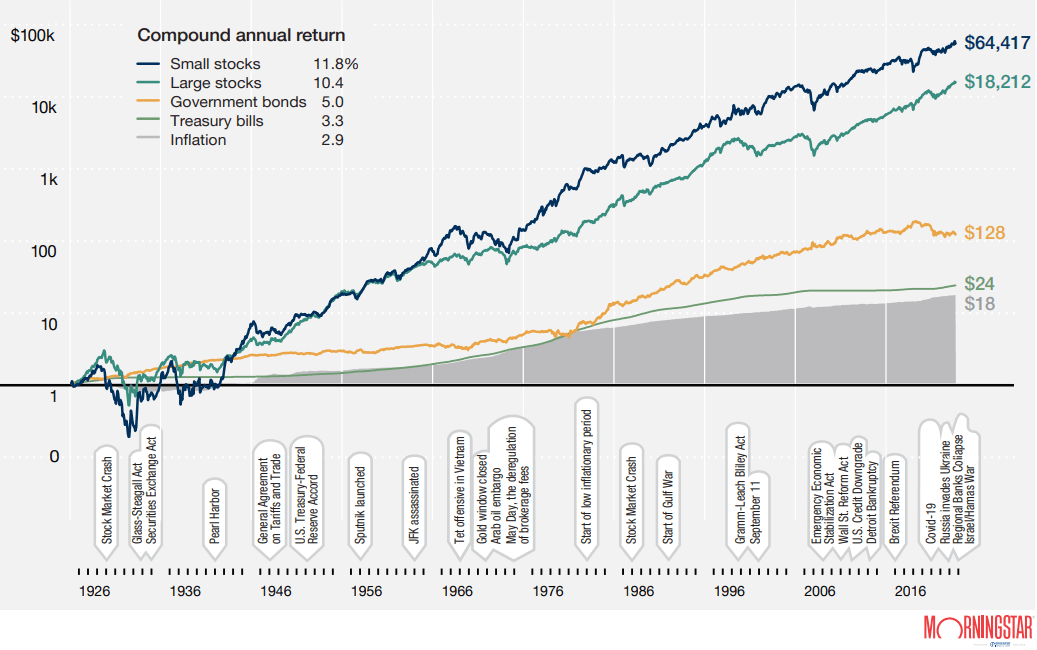
100 ans d’évolution de rendements par actifs et d’inflation. (Infographie: Morningstar)
Le graphique ci-dessus illustre l’évolution des performances du marché américain au cours des 100 dernières années. Ces données, plus complètes pour les États-Unis que pour l’Europe, qui n’existait pas sous sa forme actuelle pour la période d’observation, mettent en évidence l’intérêt d’investir dans des produits financiers.
Sur cette période:
– l’inflation moyenne s’est élevée à 2,9%,
– les bons du Trésor (<12 mois) ont généré un rendement moyen de 3,3%,
– les obligations ont affiché un rendement moyen de 5,0%,
– les actions américaines ont enregistré une performance moyenne de 10,4%.
Exemple concret sur la base d’un client qui détient 100.000 euros sur dix ans avec un profil d’investissement équilibré (50% action/50% obligations). Cet exemple démontre que, sur une période de dix ans, un placement de 100.000 euros conservé en liquidités (3,3%) aurait atteint en moyenne 138.358 euros, tandis qu’un investissement réalisé selon un profil équilibré – profil adopté par la grande majorité de nos clients – aurait permis de constituer un capital de 215.926 euros (50.000 euros à 5,0% et 50.000 euros à 10,4%).
En tenant compte de l’inflation (2,9%), le placement conservé en liquidités aurait atteint 103.956 euros, et permis de conserver à peine son pouvoir d’achat, tandis qu’un investissement réalisé selon un profil équilibré aurait permis de constituer un capital de 162.237 euros.
Même en retenant des hypothèses plus prudentes concernant les performances des marchés boursiers, un investissement diversifié demeure clairement plus avantageux à long terme qu’un placement monétaire.
L’importance de la planification successorale
La planification successorale constitue le second pilier de réflexion patrimoniale des seniors. Elle ne se limite pas à la simple transmission d’un patrimoine, mais c’est également un moyen de préserver la paix et la cohésion familiale. Trop souvent, l’absence de préparation entraîne des conflits, des tensions et des décisions hâtives, susceptibles de nuire à la valeur du patrimoine et/ou à l’entente familiale.
Un plan successoral bien conçu permet de définir clairement les héritiers et bénéficiaires, d’organiser la répartition des actifs et d’optimiser les aspects juridiques et financiers.
Souvent perçue comme une démarche administrative, la planification successorale est en réalité un outil stratégique essentiel. Elle permet de sécuriser le patrimoine, de préserver l’harmonie familiale et de transmettre des valeurs tout autant que des actifs. Pourtant, nombreux sont ceux qui la remettent à plus tard, convaincus que ce type de décision relève d’une phase tardive de la vie. Cette approche, même si elle est compréhensible, peut s’avérer contre-productive. La planification anticipée offre une plus grande liberté d’action, un horizon clair et des options qui disparaissent souvent lorsque la succession devient urgente ou conflictuelle.
Des instruments tels que les contrats de mariage, les donations, les testaments, des assurances patrimoniales ou des fondations constituent des leviers puissants pour sécuriser le patrimoine et en faciliter la transmission.
La première étape consiste à consulter son banquier privé, qui peut faciliter la gestion du patrimoine et orienter vers un estate planner spécialisé. Celui-ci coordonne les intervenants nécessaires (notaires, fiscalistes, avocats, assureurs, fondations) et accompagne le client en recueillant ses besoins pour structurer la planification et la transmission patrimoniale.
En somme, quel que soit son âge, il est essentiel de s’interroger sur la manière dont son patrimoine est investi et de réfléchir à sa transmission. Cette démarche prend une importance particulière pour les seniors, qui disposent souvent d’une vision globale de leur situation et d’une plus grande liberté d’action. Il n’existe toutefois aucune obligation de planifier sa succession: chacun reste libre de gérer et de transmettre son patrimoine selon ses propres convictions et priorités. L’essentiel est de faire des choix éclairés, alignés sur ses objectifs personnels et familiaux, afin de préserver sa tranquillité d’esprit.