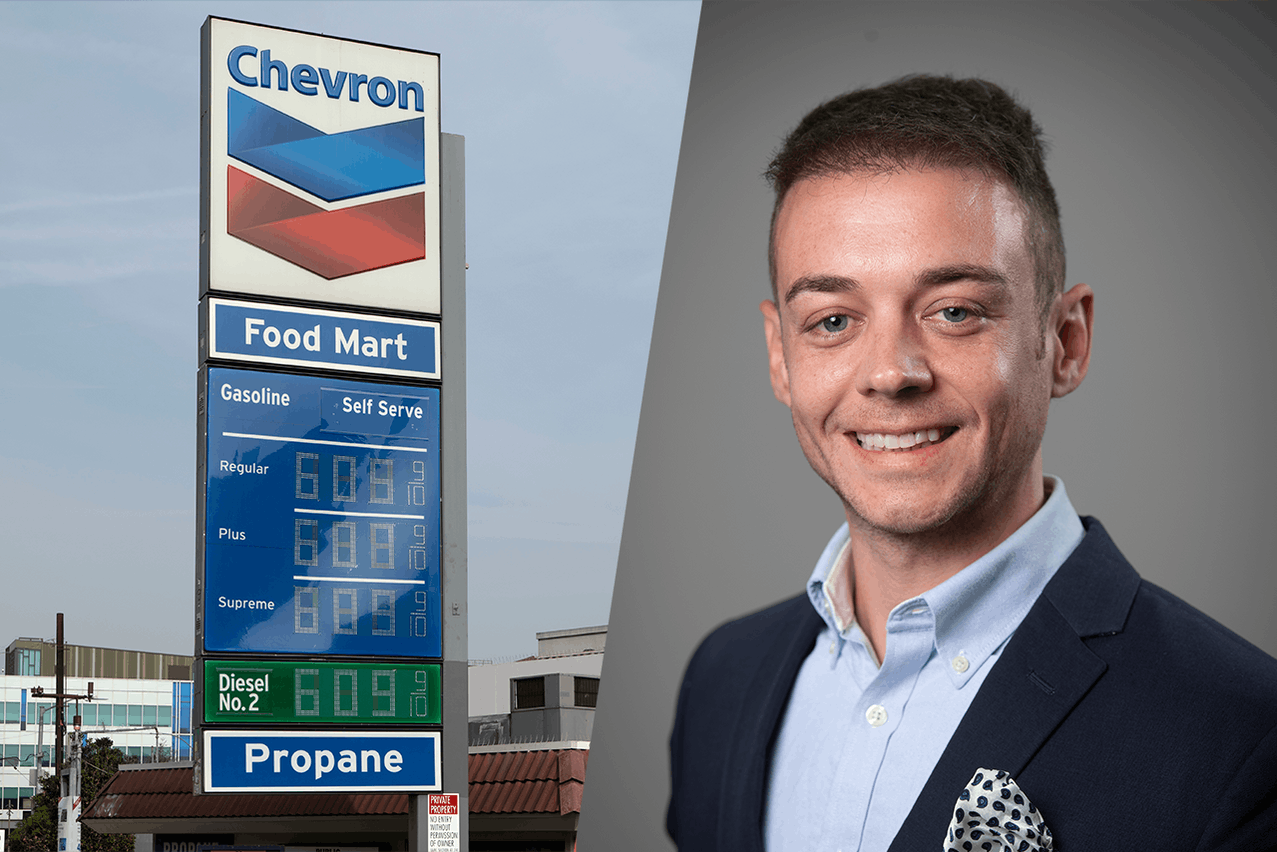
Bien que les États-Unis soient un exportateur net, «le prix du pétrole est fixé à l’échelle mondiale, et non nationale, afin d’éviter les opportunités d’arbitrage», a déclaré Michael Field, chief market strategist EMEA chez Morningstar, lors d’un webinaire organisé le 2 avril 2026. Cela n’a toutefois pas empêché les flambées de prix, la Californie ayant vu le coût du pétrole passer de 4 à près de 6 dollars le gallon.
«En fin de compte, tout cela se répercute sur l’inflation», a ajouté M. Field. L’inflation européenne est déjà passée à 2,5%, contre moins de 2% le mois précédent. En conséquence, les anticipations du marché concernant les taux d’intérêt sont passées de baisses attendues à des hausses potentielles. Une tendance similaire a été observée pour les rendements des obligations d’État à 10 ans, qui ont également augmenté (voir graphique 1).
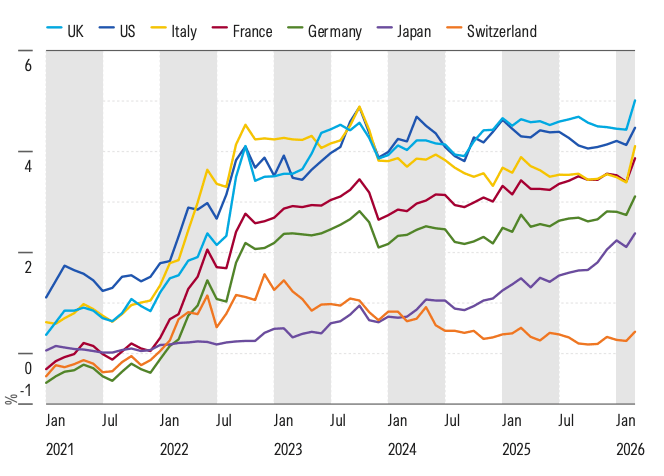
Graphique 1: Taux d’intérêt mondiaux des obligations d’État à 10 ans. Source: Morningstar
Les actions européennes sont désormais sous-évaluées de 10%
Le marché boursier européen, qui affichait une légère surévaluation en début d’année, se négocie désormais avec une décote d’environ 10% par rapport à sa juste valeur (voir graphique 2). Cette décote reflète la prise en compte, dans les rendements, d’une incertitude accrue.
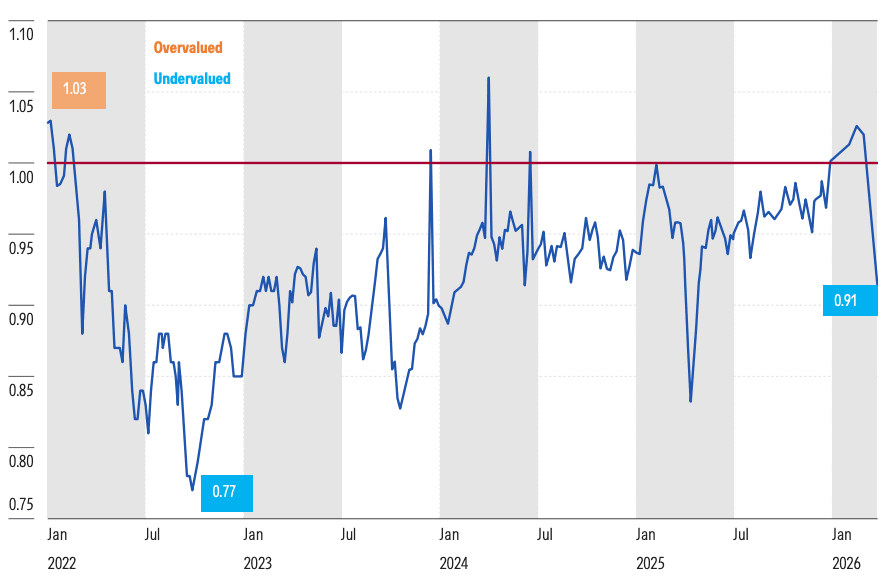
Graphique 2: Europe: cours vs valeur intrinsèque. Source: Morningstar
Les marchés asiatiques ont mené la baisse, tandis que l’Europe est à la traîne par rapport aux États-Unis, les investisseurs la considérant comme plus exposée à la crise actuelle. L’Allemagne s’est imposée comme le marché le moins cher en raison de sa forte concentration de titres industriels et chimiques, qui ont été les plus durement touchés par la hausse des coûts énergétiques.
Les actions de valeur sont censées être bon marché, tandis que les actions de croissance sont censées être chères, car elles s’appuient sur un taux de croissance élevé.

Un sondage réalisé auprès des investisseurs pendant le webinaire a mis en évidence ce sentiment de malaise persistant: alors que 60% des participants ont déclaré avoir investi dans des actions au cours du dernier mois, environ deux tiers d’entre eux continuent de penser que les marchés ne sont pas suffisamment attractifs compte tenu des risques actuels.
Croissance contre valeur: un renversement de tendance inhabituel
Une anomalie notable dans les valorisations actuelles réside dans le fait que les actions de croissance sont désormais moins chères que les actions de valeur, tant en Europe qu’aux États-Unis. «Les actions de valeur sont censées être bon marché, tandis que les actions de croissance sont censées être chères, car elles s’appuient sur des taux de croissance élevés.» Cette situation s’explique en grande partie par la forte baisse des titres des sociétés du «Mag 7» aux États-Unis, qui a donné lieu à ce que les analystes qualifient de «véritables bonnes affaires».
Les actions des petites capitalisations ont été les principales victimes de la récente volatilité, enregistrant un brusque revirement après une période de regain de confiance.
L’essor du secteur énergétique face à la morosité de la consommation
Les performances sectorielles ont été très contrastées. Les secteurs de l’énergie et des services publics ont progressé de plus de 40% au cours de l’année écoulée, tandis que celui des biens de consommation cycliques a reculé de 17%. Malgré les gains enregistrés dans le secteur de l’énergie, M. Field a souligné que les analystes de Morningstar estiment que ce secteur est désormais surévalué et qu’il ne correspond pas à une hypothèse de prix du pétrole à moyen terme de 65 dollars le baril.
À l’inverse, le secteur européen de la défense est considéré comme offrant de solides perspectives à long terme. «Curieusement, le secteur de la défense n’a pas connu la croissance que nous avions prévue au cours de ce conflit», a déclaré M. Field. L’opinion positive de Morningstar s’appuie sur des facteurs structurels, notamment la nécessité de reconstituer les stocks d’armes épuisés par le conflit en Ukraine – un processus qui devrait prendre une décennie en Allemagne – et l’augmentation des engagements de dépenses de l’Otan.
Dans le secteur technologique, on observe des signes de reprise après ce qu’on a appelé la «SaaSpocalypse». Alors que de nombreuses entreprises ont réduit leurs dépenses en 2024 et 2025, des données récentes indiquent une reprise des revenus liés aux services logiciels (voir graphique 3). M. Field a souligné que ses analystes avaient réfuté le «mythe» selon lequel l’IA serait en train de supplanter largement les éditeurs de logiciels, suggérant au contraire que la plupart des entreprises parviendront à intégrer avec succès ces technologies disruptives.
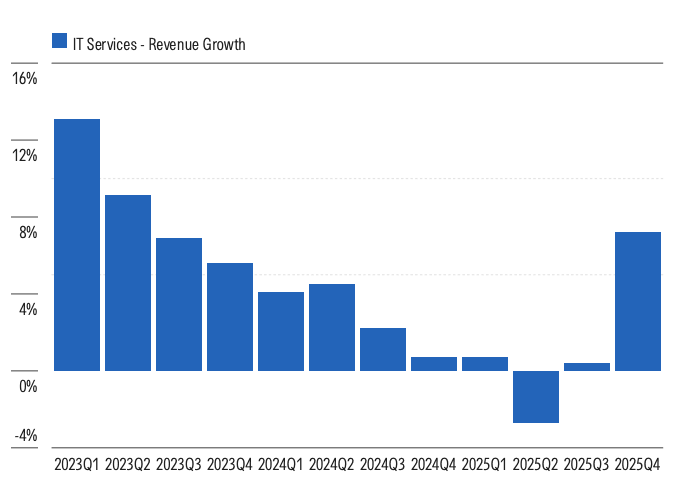
Graphique 3: La croissance des services informatiques s’apprête à rebondir. Source: Morningstar
Dans le même temps, la reprise du secteur de la consommation a pris du retard. Alors que l’année 2026 devait être une «année de reprise» grâce à la hausse des salaires et à la baisse de l’inflation, les nouvelles pressions inflationnistes liées à la crise énergétique risquent de repousser encore davantage ce rebond, selon M. Field.
L’or reste une valeur refuge
Enfin, l’or reste un actif refuge très prisé, même si son absence de valeur intrinsèque rend son évaluation difficile, malgré l’intérêt des investisseurs en ces temps d’incertitude. Malgré la faiblesse observée récemment, M. Field a fait valoir qu’une hausse de l’inflation servira de catalyseur à la remontée du cours de l’or.
Dans l’ensemble, le contexte actuel reflète un marché aux prises avec les incertitudes liées à l’inflation, les distorsions de valorisation et l’évolution de la dynamique sectorielle.