Les investisseurs professionnels dans la dette des marchés émergents ne considèrent pas nécessairement les tensions géopolitiques comme un facteur de dissuasion, mais plutôt comme un risque qui doit être évalué, a déclaré Didier Lambert, responsable de la dette des marchés émergents en monnaie locale chez JP Morgan Asset Management, lors d'une interview ce mercredi 4 mars. Pour les investisseurs en dette des marchés émergents, le risque géopolitique n'est pas quelque chose à éviter, mais quelque chose à analyser, à quantifier et potentiellement à monétiser.
Quand le risque géopolitique crée des opportunités
La principale raison d'investir dans des régions où le risque géopolitique est perçu comme plus élevé est la valeur. Ces actifs sont généralement moins chers, offrant des rendements plus élevés sur les marchés de la dette ou des multiples de valorisation plus faibles pour les actions par rapport à leurs équivalents dans les régions stables. Le principal défi pour un investisseur en dette des pays émergents est de faire la distinction entre un "piège à valeur" et une "opportunité de valeur".
Faire cette distinction nécessite une analyse granulaire qui va au-delà des indicateurs économiques descendants. Elle implique souvent des discussions sur le terrain avec des sources officielles et informelles, y compris les partis politiques et les instituts de sondage.
Comme les conditions géopolitiques peuvent changer "d'un jour à l'autre", les investisseurs s'appuient sur des modèles basés sur des scénarios. Des probabilités sont attribuées aux différents résultats et ajustées de manière dynamique à mesure que de nouvelles informations arrivent.
Pourquoi les investisseurs privilégient la dette en monnaie locale
La dette locale offre une meilleure valeur, et elle a connu moins de défaillances que la dette en devise forte, qui est plus sujette à des incidents de crédit. Comme l'a souligné M. Lambert, "le seul défaut de paiement important concernant la dette en monnaie locale s'est produit en Russie en 1998, puis en 2022, bien que ce dernier ait été largement considéré comme un défaut de paiement involontaire dû aux sanctions".
Le responsable chez JP Morgan a souligné que la dette en monnaie locale peut ne pas faire l'objet d'un défaut de paiement formel, mais que l'hyperinflation et la forte dépréciation de la monnaie peuvent néanmoins générer des pertes comparables à un défaut de paiement.
De nombreux pays émergents ont adopté un ciblage de l'inflation et des règles budgétaires strictes, renforçant ainsi la crédibilité de leurs banques centrales par rapport au G7 ces dernières années. En outre, la structure des marchés de la dette des pays émergents a subi une transformation fondamentale au cours des 15 dernières années, créant des "stabilisateurs automatiques" qui n'existaient pas dans les cycles précédents.
Historiquement, "les investisseurs offshore détenaient plus de 50% de la dette locale; aujourd'hui, ce chiffre est tombé à moins de 20%", a déclaré M. Lambert. Cette évolution est due au développement massif des investisseurs institutionnels nationaux, tels que les fonds de pension et les compagnies d'assurance (voir graphique 1).
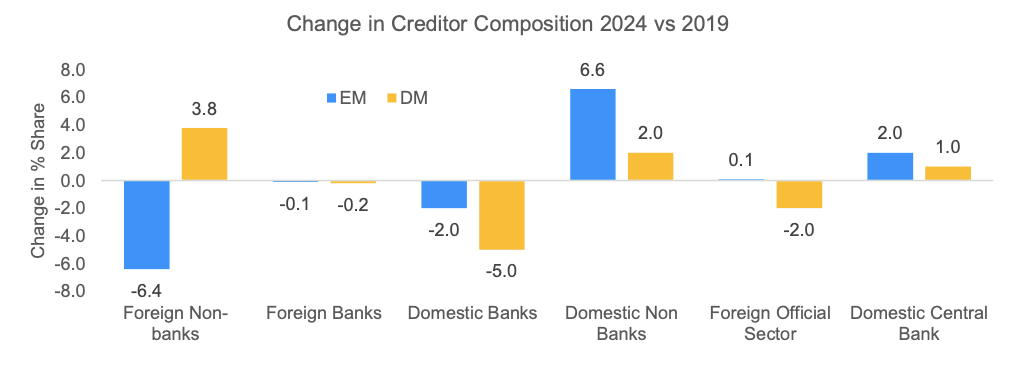
Graphique 1: La propriété de la dette dans les pays émergents est passée des investisseurs étrangers aux investisseurs nationaux, ce qui réduit les risques. (Source: Oxford Economics Nov 2025, FMI WEO Oct 2025)
Au Mexique, par exemple, les Administradoras de Fondos para el Retiro ou Afores, les fonds de pension nationaux, se développent si rapidement que le marché local de la dette pourrait, d'ici trois à cinq ans, devenir trop petit pour absorber leurs apports. Ces investisseurs nationaux sont acycliques, voire anticycliques, ce qui les rend moins susceptibles de participer à des sorties massives de capitaux en cas de panique sur les marchés mondiaux et limite donc le risque de fuite des capitaux. Il a souligné que les pays émettant de la dette à la fois en monnaie locale et en devises fortes ont affiché une moindre volatilité dans la première.
Volatilité et rôle de la diversification
Contrairement à la perception commune, la dette en monnaie locale des pays émergents a récemment affiché une volatilité plus faible que les bons du Trésor américain (voir graphique 2). Par exemple, le responsable chez JP Morgan a noté qu'"au cours des trois jours de bourse précédents, lorsque le rendement du Trésor américain à dix ans a augmenté de 15 points de base, l'indice de référence des pays émergents n'a augmenté que de dix points de base". Les monnaies des pays émergents s'avèrent collectivement moins volatiles par rapport au dollar américain que l'euro ou la livre sterling (voir graphique 3).
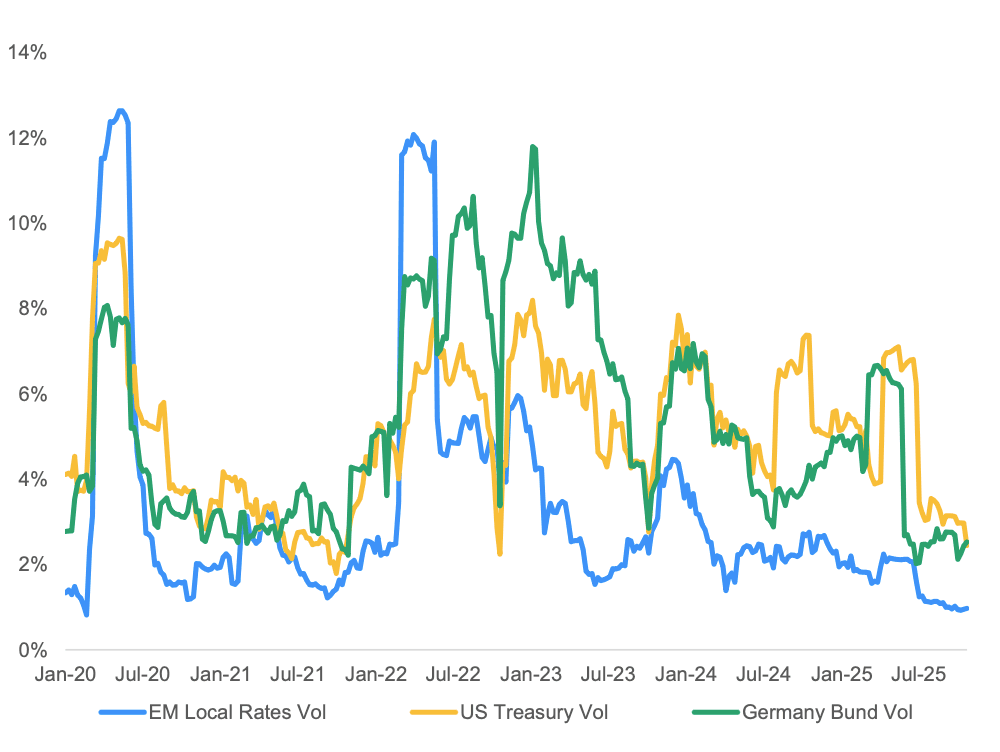
Graphique 2: Les obligations locales des pays émergents sont moins volatiles que les UST et les bunds (Sources: JP Morgan Asset Management, Bloomberg au 27 octobre 2025)
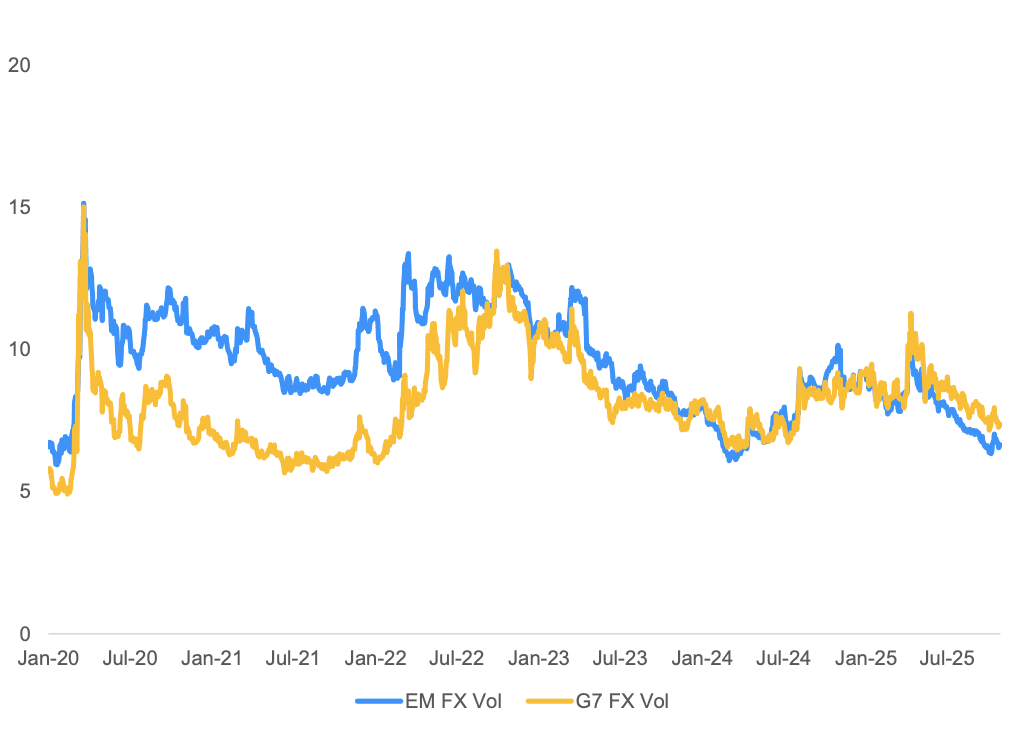
Graphique 3: Les monnaies des pays émergents sont désormais moins volatiles que celles du G7. (Sources: JP Morgan Asset Management, Bloomberg au 27 octobre 2025)
Cette résilience s'explique en grande partie par la diversification. La classe d'actifs des pays émergents comprend des marchés relativement stables, comme la Chine et la Thaïlande, et des économies plus volatiles, comme le Brésil ou la Colombie. Lorsqu'elles sont combinées dans un portefeuille diversifié, ces différences peuvent réduire la volatilité globale. Par conséquent, la dette des pays émergents est de plus en plus considérée comme un outil de diversification stratégique plutôt que comme une valeur refuge traditionnelle.
Bien qu'elle puisse encore perdre de la valeur en cas de chocs majeurs sur les marchés, M. Lambert a fait valoir que la faible corrélation de la dette des pays émergents avec les agrégats des marchés développés lui permet potentiellement de "perdre moins de valeur que d'autres actifs", protégeant ainsi le portefeuille dans son ensemble (voir le graphique 4).
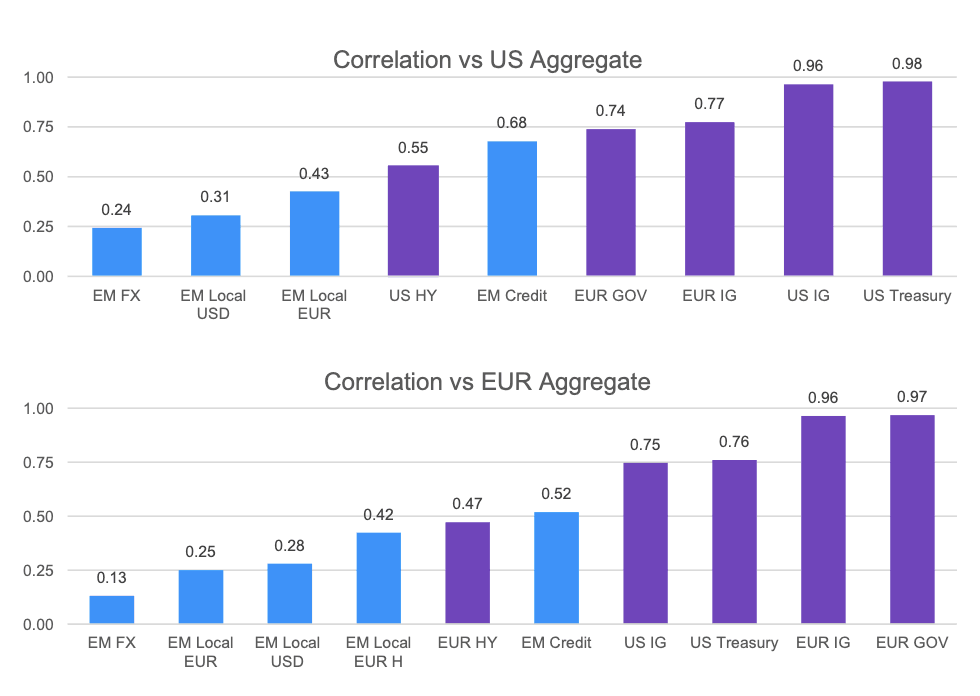
Graphique 4: Faible corrélation entre les pays émergents et l'agrégat US/euro. (Sources : JP Morgan au 21 novembre 2025, basé sur les rendements hebdomadaires des 5 dernières années)
L'Égypte et la dette en monnaie locale
L'Égypte illustre ce que JP Morgan Asset Management considère comme une opportunité à forte conviction bien qu'elle évolue dans un environnement géopolitique instable. Alors que le conflit au Moyen-Orient pourrait peser sur la balance des paiements du pays - en particulier sur son déficit courant d'environ 17 milliards de dollars - et que la hausse des prix du pétrole pose des risques supplémentaires, M. Lambert continue de privilégier la dette égyptienne en monnaie locale par rapport aux obligations en monnaie forte.
Les obligations locales à court terme, avec des échéances de trois mois à un an, offrent actuellement des rendements nominaux d'environ 18% à 20%.
La confiance dans la livre égyptienne et le marché de la dette intérieure repose sur deux facteurs structurels. Premièrement, l'assainissement budgétaire. L'Égypte reste l'un des rares pays à maintenir un excédent primaire avant le service de la dette, ce qui témoigne d'une capacité relativement forte à faire face à ses obligations.
Deuxièmement, la crédibilité monétaire. Malgré une inflation persistante, la banque centrale a combattu les pressions sur les prix "assez férocement", en maintenant les taux d'intérêt autour de 19% pour garantir des rendements réels élevés. Même si l'inflation augmente légèrement - d'environ 10% à 11,5% en raison de la hausse des prix du pétrole -, le responsable chez JP Morgan estime que le niveau actuel des taux constitue déjà un tampon suffisant avant qu'un nouveau resserrement ne soit nécessaire.
Il a ajouté qu'une escalade régionale plus large impliquant l'Iran reste un scénario à faible probabilité dans les modèles de JP Morgan Asset Management. Il a toutefois reconnu que l'Égypte avait jusqu'à présent évité les pires retombées du conflit.
La Chine et le "risque binaire" géopolitique
M. Lambert a fait valoir que leur stratégie d'investissement actuelle est de plus en plus définie par le passage de dépendances "importantes" à des dépendances "cruciales", en particulier en ce qui concerne Taïwan et la chaîne d'approvisionnement en semi-conducteurs.
Alors que des parallèles historiques sont souvent établis entre l'invasion de l'Ukraine par la Russie et l'agression potentielle de la Chine, il a suggéré que la probabilité d'une attaque chinoise contre Taïwan reste faible à court terme, "dans les mois à venir", parce que la Chine ne peut pas encore reproduire la capacité de fabrication de semi-conducteurs de pointe de Taïwan.
Un conflit impliquant Taïwan déclencherait un choc d'approvisionnement que M. Lambert a qualifié d'"incomparable" aux perturbations causées par la Russie sur l'approvisionnement en gaz de l'Europe.
Cela soulève la question de savoir si la dette chinoise pourrait être de plus en plus considérée comme une valeur refuge. Le responsable a noté que les prix des obligations libellées en renminbi ont augmenté depuis lundi 2 mars, entraînant une baisse des rendements.
M. Lambert a conclu en notant que les perceptions de la classe d'actifs évoluaient graduellement. Il pense que les clients s'intéressent de plus en plus à ces moments de volatilité qui, au lieu d'être "refroidis" par les événements géopolitiques, les considèrent comme un "point d'entrée" potentiel en raison des améliorations structurelles sous-jacentes de ces marchés.