Dans son courrier annuel aux investisseurs, édition 2025, intitulé «The democratisation of investing», Larry Fink, président de BlackRock, estimait que «le portefeuille 60/40 classique ne reflète peut-être plus une diversification réelle». À ses yeux, «le portefeuille de référence du futur pourrait ressembler davantage à un 50/30/20 – actions, obligations et actifs privés comme l’immobilier, les infrastructures ou le crédit privé».
Diversification au détriment de la liquidité
«Ce modèle ne convient pas à tout le monde», avertit Vincent Juvyns, stratégiste en chef des investissements chez ING Belgique. «Les 20% évoqués par M. Fink sont peu liquides.» Il admet toutefois que ce type de portefeuille peut améliorer le ratio rendement/risque à long terme, mais au prix d’une liquidité plus faible.
Jean-Marc Goy, président de l’Alfi (Association luxembourgeoise des fonds d’investissements), va plus loin: «Les investisseurs particuliers veulent leur part du gâteau. Ils comprennent que malgré des risques plus élevés, les rendements potentiels sont également supérieurs.» M. Juvyns, de son côté, insiste: «Les investisseurs doivent accepter cette moindre liquidité. Par nature, les actifs alternatifs sont moins liquides que les actions ou obligations traditionnelles.»
Mais selon John Plassard, spécialiste des investissements et directeur chez Mirabaud, «la proposition de M. Fink ne va pas assez loin». Il estime qu’au-delà des actions, obligations et alternatives, il convient d’y ajouter les hedge funds, l’or, ou encore des «produits de liquidité» comme les fonds monétaires. Ces derniers retrouvent un certain attrait dans un contexte de taux élevés. «Berkshire Hathaway en est une illustration: son exposition record aux bons du Trésor américain à court terme démontre la pertinence des stratégies fondées sur la liquidité», note-t-il. M. Plassard évoque aussi le franc suisse comme valeur refuge, comparable à l’or, en période de turbulences ou face aux incertitudes politiques, comme celles générées par Donald Trump.
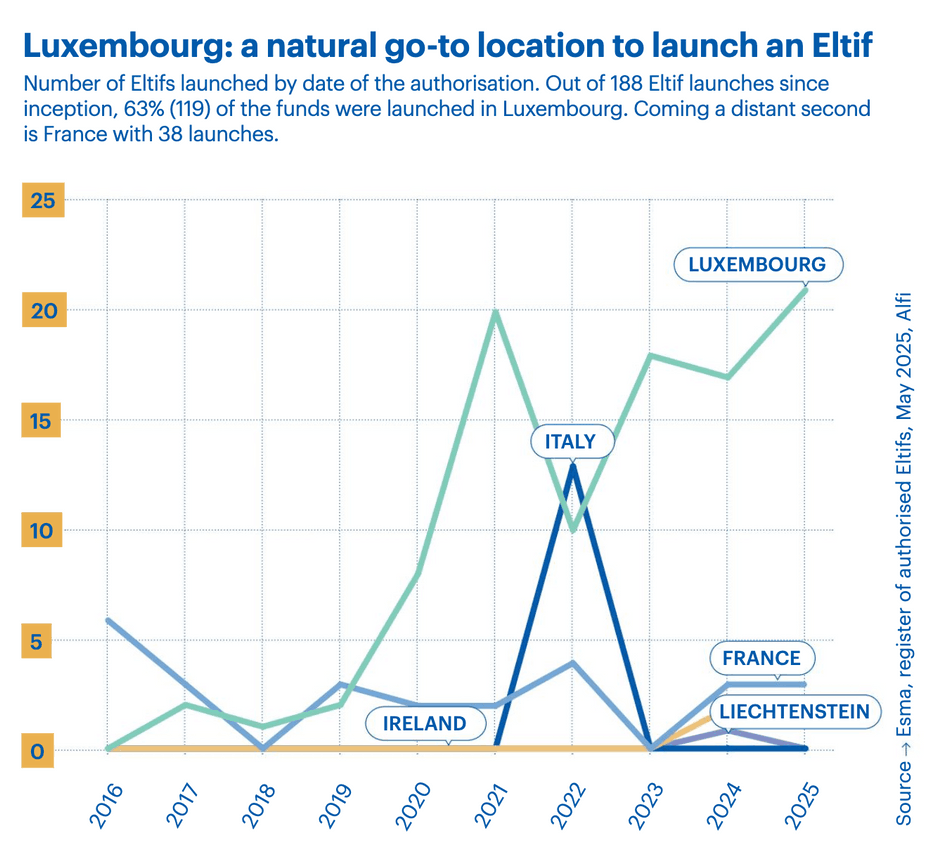
(Source: Esna)
M. Juvyns et M. Plassard s’accordent: dans un environnement marqué par des changements rapides, une information abondante et des risques géopolitiques multiples, l’agilité prime. Ils plaident donc pour une gestion active, à rebours des stratégies passives. «En 2024, il suffisait d’acheter un ETF S&P 500 en dollars pour profiter à la fois de la hausse des marchés et de celle du billet vert», rappelle M. Plassard.
Selon M. Juvyns, les actifs alternatifs présentent un intérêt majeur, notamment en cas de pression simultanée sur les marchés actions et obligations. Ces actifs, faiblement corrélés aux classes d’actifs traditionnelles, peuvent stabiliser les portefeuilles. Même si leur volatilité peut sembler moindre sur le papier, en raison de valorisations moins fréquentes, elle peut ressurgir lors de sorties de participations.
Comment aborder l’investissement en actifs alternatifs?
M. Juvyns considère la démocratisation progressive des produits alternatifs – comme les fonds européens d’investissement à long terme (Eltif) – comme un développement positif, rendant ces produits plus accessibles. Il salue aussi l’essor du marché secondaire dans le crédit privé ou le capital-investissement, susceptible d’améliorer la liquidité d’actifs perçus comme rigides.
Il distingue deux grandes catégories d’actifs alternatifs: ceux générateurs de revenus (immobilier, infrastructures) et ceux visant une plus forte performance (capital-investissement, crédit privé). Même dans les fonds diversifiés classiques, certains actifs – comme l’or, les matières premières ou l’immobilier coté (Reits) – peuvent jouer un rôle alternatif, en cas de corrélation croissante entre les actifs traditionnels.
Si un Eltif peut investir dans un large éventail d’actifs privés, sa structure apporte une valeur ajoutée, selon M. Juvyns. Elle démontre qu’il est possible de rendre plus accessibles et transparents des produits historiquement opaques. Le cadre réglementaire des Eltif permet aussi de cibler des besoins sociétaux spécifiques – comme le financement des PME, la défense, la transition énergétique ou les infrastructures – en orientant l’épargne européenne vers ces domaines.
Qu’il passe par une plateforme en ligne, un banquier privé ou un fonds de fonds, l’investisseur particulier reste protégé, assure M. Goy. Les règles européennes imposent une transparence suffisante sur les coûts et la composition des produits.
Certes, reconnaît M. Goy, des actifs sous-performants pourraient être proposés à des particuliers. Mais «les performances restent le premier critère pour un investisseur. Et sur le plan réglementaire, entre Ucits, AIFM ou Eltif, la priorité est toujours la protection des investisseurs. Est-ce suffisant? Le consensus au niveau européen est que oui.»
Luxembourg: une boîte à outils adaptable
Pour M. Goy, le Luxembourg offre une grande flexibilité juridique et opérationnelle permettant de structurer des portefeuilles selon différents profils de risque/rendement. Ucits, fonds alternatifs relevant de la directive AIFM, Raif (fonds d’investissement alternatifs réservés)… le pays dispose d’une large palette de véhicules pour construire des stratégies allant des allocations classiques aux combinaisons plus innovantes intégrant les marchés privés.
M. Juvyns précise que l’intégration d’actifs illiquides dans des fonds ouverts et liquides comme les Sicav luxembourgeoises est «relativement complexe» et souvent inadaptée. La meilleure approche consiste à construire un portefeuille avec un noyau liquide (70 à 80% en Sicav) et une poche satellite (20%) via des structures dédiées comme les Eltif, mieux adaptées à la faible liquidité.
Faut-il assouplir les règles Ucits pour inclure davantage d’actifs privés? M. Goy évoque une possible révision du «bin ratio», la poche de 10% non soumise aux mêmes critères d’éligibilité.
Le particulier, relais de l’institutionnel?
Pour M. Juvyns, la proposition de BlackRock relève certes d’une logique commerciale. Mais l’intérêt sociétal grandit. Les besoins de financement sont considérables, que ce soit pour les infrastructures, la transition énergétique ou les PME, alors que les capitaux se font rares.
Dans le même temps, l’Europe affiche un excès d’épargne. Les législateurs admettent que les investisseurs institutionnels ne suffiront pas à financer l’économie réelle, d’où l’intérêt de mieux canaliser l’épargne des ménages. Des acteurs comme BlackRock, motivés par la rentabilité, peuvent tout de même jouer un rôle d’intermédiaire utile.
M. Plassard estime que les actifs privés – plus rémunérateurs, mais aussi plus risqués – peuvent compenser l’essoufflement du modèle 60/40. Toutefois, le modèle 50/30/20 soulève d’importants défis réglementaires et opérationnels: gouvernance, reporting, valorisation, gestion du risque, transparence, mais aussi éducation des investisseurs particuliers.
En fin de compte, conclut M. Goy, «chaque investisseur doit définir la répartition qui lui convient». Les jeunes, en général, sont plus enclins au risque que les retraités, mais «un jeune de 26 ans peut aussi être très prudent et refuser toute exposition aux marchés privés».
Une question de société
Pour M. Juvyns, au-delà des performances financières, l’enjeu est sociétal. Orienter l’épargne de long terme – y compris celle des ménages – vers l’économie réelle devient incontournable dans un contexte de contraintes budgétaires. Il cite le Plan Juncker (EFSI), qui a mobilisé plus de 500 milliards d’euros d’investissements pour les infrastructures, l’innovation ou les PME, comme un exemple réussi de partenariat public-privé.
«Le rêve serait de rendre ce type de véhicule accessible au grand public, pour que chacun puisse contribuer à transformer l’économie», conclut M. Juvyns.
Cet article a été rédigé pour le supplément Alternative investments de l’édition de Paperjam du mois juillet 2025 parue le 13 juin. Le contenu du magazine est produit en exclusivité pour le magazine. Il est publié sur le site pour contribuer aux archives complètes de Paperjam.
Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est membre du Paperjam Club? Vous pouvez demander un abonnement à votre nom. Dites-le-nous via [email protected]