La robotique a rarement attiré autant de capitaux ni suscité autant de questions quant à son avenir. Les start-up spécialisées dans la robotique et l’IA physique ont levé un montant record de 18,6 milliards de dollars de nouveaux capitaux au deuxième trimestre 2026, alors même que le rythme des transactions ralentissait.
Derrière ce titre se cache un marché divisé entre une poignée de plateformes en quête de capitaux et des entreprises d’automatisation qui ont fait leurs preuves, mais que les investisseurs semblent négliger, comme l’a souligné Pitchbook dans un rapport intitulé «Robotics & Physical AI: The Money Is in the Motion».
Un bilan fondé sur trois opérations
Selon Pitchbook, les levées de fonds ont augmenté de 25,3% par rapport au premier trimestre et de 47,9% en glissement annuel. Pourtant, trois levées de fonds – 5 milliards de dollars pour la société américaine de défense Anduril Industries, 1,4 milliard de dollars pour la société allemande Neura Robotics et 1 milliard de dollars pour Physical Intelligence – ont généré 39,8% du total. Si l’on exclut ces levées de fonds, les investissements ont totalisé 11,2 milliards de dollars, soit une hausse trimestrielle plus modeste de 9,9%.
Le nombre de transactions a reculé de 14,1% pour s’établir à 450, tandis que les levées de fonds de croissance ont mobilisé 7,7 milliards de dollars. Même en excluant Anduril, le financement des entreprises en phase de démarrage resterait la catégorie la plus importante. Ce record s’explique moins par une hausse généralisée que par l’ampleur des fonds que quelques acteurs de premier plan sont capables d’absorber.
Les logiciels apprennent à interagir avec le monde qui les entoure
Les investisseurs s’orientent de plus en plus vers les technologies d’intelligence artificielle et les systèmes mécaniques qui permettent aux robots de se déplacer. Les financements consacrés aux plateformes d’IA et d’autonomie ont bondi de 437,9% au cours des 12 derniers mois, pour atteindre 7,7 milliards de dollars, tandis que ceux destinés aux véhicules terrestres sans pilote ont augmenté de 609%. Les actionneurs et les systèmes de mouvement ont progressé de 103%, et l’outillage a enregistré une hausse de 425,8%.
Les robots ne peuvent pas se contenter d’un corpus d’apprentissage de la taille d’internet. Ils ont besoin de données issues de simulations, de téléopération et de déploiements réels. L’acquisition par Skild AI de l’ancienne division Fetch Robotics de Zebra Technologies a permis à l’entreprise d’accéder à des flottes de robots déjà installées dans des entrepôts, à des flux de travail clients et à un flux continu d’informations issues du monde réel.
L’usine à l’épreuve du buzz
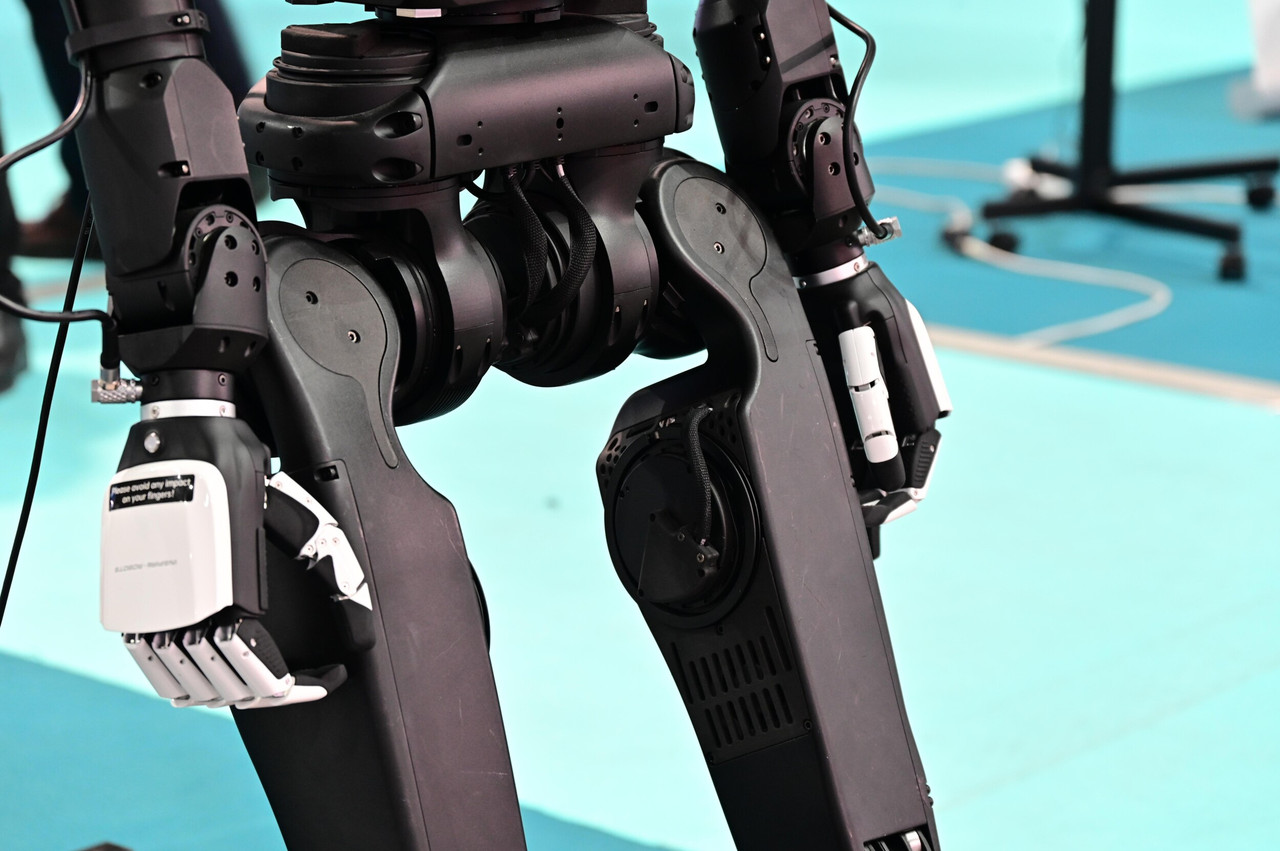
Agibot a indiqué que ses robots G2 avaient accompli 64.828 tâches en plus de 64 heures sur une chaîne de production de tablettes, avec un taux de réussite de 99,99%. Figure a précisé que son usine BotQ avait fait passer sa cadence de production d’environ un robot par jour à un par heure.
Ces avancées vont au-delà des démonstrations mises en scène, mais les chiffres sont fournis par les entreprises elles-mêmes. La plupart des développeurs d’humanoïdes restent très discrets sur la taille de leur flotte, leur temps de fonctionnement, les interventions humaines ou le coût par tâche. Or, ce sont là des indicateurs clés qui permettent de déterminer si l’automatisation est rentable.
Une demande bien réelle
Les signaux commerciaux les plus évidents sont venus de l’automatisation classique dans des secteurs tels que l’automatisation des entrepôts, les centres de données, les semi-conducteurs et l’énergie. Symbotic a enregistré un chiffre d’affaires trimestriel de 721 millions de dollars, en hausse de 22% par rapport à l’année précédente, avec 77 systèmes en cours de déploiement. Le chiffre d’affaires trimestriel de Rockwell Automation a progressé de 12% pour atteindre 2,2 milliards de dollars, tandis que celui de Teradyne dans le domaine de la robotique s’est élevé à 100 millions de dollars.
Pourtant, les investissements en capital-risque dans la robotique appliquée à la logistique et à l’entreposage ont chuté de 68% par rapport au trimestre précédent. Les investisseurs semblent miser sur le potentiel à long terme des plateformes, tandis que les clients optent pour des technologies offrant des retours mesurables dès aujourd’hui.
Le capital devient le produit
Le développement à grande échelle de la robotique ne se résume pas à un simple défi technique. Les usines, les stocks, l’installation et la maintenance doivent souvent être financés avant même que les recettes ne soient perçues. Le modèle «robotique en tant que service» ( Robotics-as-a-Service) fait peser une plus grande partie de cette charge sur les fournisseurs, qui financent les machines dès le départ et assument le risque lié à la disponibilité des équipements.
Une forte augmentation peut s’expliquer par la demande, les coûts d’industrialisation, un budget ambitieux – ou les trois à la fois. Le rapport soulignait que les investisseurs devaient faire la distinction entre le financement d’une machine reproductible et le subventionnement d’une intégration sur mesure.
Le mouvement l’emporte sur la machine
Les marchés publics ont envoyé un message similaire. Six introductions en bourse ont représenté la quasi-totalité des 2,9 milliards de dollars de valeur de sortie enregistrés au cours du trimestre. La société chinoise Seer Robotics a été cotée à 1,5 milliard de dollars et Nanchang Sanrui Intelligence Technology à 1,3 milliard de dollars. Ces deux entreprises commercialisent des technologies de navigation ou de mouvement plutôt que des robots complets.
Pour l’instant, la valeur s’accumule dans des domaines moins prestigieux: les logiciels, les capteurs, les actionneurs, l’intégration et les données d’exploitation. Les investissements affluent, mais la rentabilité doit encore suivre le rythme.