«Le contexte actuel est fondamentalement différent des bulles historiques, telles que la bulle internet des années 2000 ou la bulle ferroviaire du 19e siècle au Royaume-Uni», a déclaré Christopher Dembik, senior investment adviser chez Pictet Asset Management France, lors d’un webinaire le 4 décembre 2025. Et d’ajouter: «À l’époque, les modèles sous-jacents n’étaient souvent ni sains ni rentables.»
Dynamique des marchés et corrections à venir
«Une correction annuelle du marché boursier est indispensable pour qu’il retrouve son équilibre», a poursuivi M. Dembik. Le déclin du marché en novembre était en grande partie technique, dû à des prises de bénéfices de fin d’année parmi les fonds spéculatifs plutôt qu’à une détérioration des fondamentaux.
Les cryptomonnaies pourraient accélérer la réaction à la baisse des marchés boursiers à l’avenir.

M. Dembik a noté que l’arrivée des ETF à effet de levier en 2024 et 2025, qui doublent ou triplent la performance de l’indice sous-jacent, comme le Nasdaq, ont amplifié la volatilité à la hausse comme à la baisse. Pourtant, «rien n’indique que les principaux acteurs du marché, tels que les investisseurs institutionnels ou les fonds spéculatifs, ont augmenté leur levier financier».
En ce qui concerne l’évolution de la corrélation entre le Nasdaq et les crypto-monnaies, le déclin de ces dernières a contribué à la chute des actions en novembre; le schéma habituel (le Nasdaq menant la chute) a été inversé, puisque le bitcoin a chuté en premier, a fait valoir M. Dembik. L’intégration croissante des cryptomonnaies aux marchés financiers pourrait amplifier la volatilité. «Les cryptomonnaies pourraient accélérer la réaction à la baisse des marchés boursiers à l’avenir.
Fondamentaux financiers et évaluation
M. Dembik a fait valoir que la santé financière des entreprises américaines, en particulier dans le secteur technologique, est robuste. Les Sept Magnifiques représentent environ 37% des bénéfices du S&P 500, qui ont augmenté d’environ 28% au troisième trimestre, grâce à une hausse de 18% du chiffre d’affaires. Les marges des entreprises du S&P 500 sont actuellement trois fois plus élevées qu’en 1999-2000.
En ce qui concerne la valorisation, M. Dembik considère que le ratio cours/bénéfice (P/E) du Nasdaq, qui se situe aux alentours de 30, est élevé mais bien inférieur aux niveaux extrêmes observés lors de la bulle internet des années 2000. En outre, les valorisations varient: «Meta, par exemple, a un ratio cours/bénéfice attrayant d’environ 23», a déclaré M. Dembik. «Il y a un consensus sur le fait que Palantir, avec un ratio P/E de 200, est surévalué.»
Le financement par l’emprunt et le risque sont considérés comme limités
Un facteur clé de différenciation est que les grandes entreprises tech financent leurs énormes investissements en infrastructures – comme les data centers et la future phase robotique – grâce à leur trésorerie disponible et à leur flux de trésorerie opérationnel, plutôt qu’à l’endettement. Cela contraste fortement avec les précédents cycles d’innovation, souvent financés par la dette.
Amazon en est un excellent exemple, détenant environ 63 milliards de dollars de liquidités nettes disponibles pour financer des investissements, des rachats d’actions ou des projets énergétiques pour ses centres de données. Outre la marge nette actuelle de 10,5%, M. Dembik a fait remarquer que les principaux modèles commerciaux d’Amazon (commerce électronique, cloud et publicité) devraient générer une croissance significative des revenus d’ici 2030, même avant de tenir compte de l’impact de l’IA ou de la robotique, ce qui souligne la solidité de leurs modèles existants.
Risques et défis de l’innovation
Alors qu’une bulle est écartée par M. Dembik, des questions légitimes se posent dans deux domaines: l’économie circulaire et l’investissement massif.
1. Économie circulaire: Plusieurs participants au webinaire ont fait part de leurs préoccupations concernant l’«économie circulaire», une boucle d’investissement dans laquelle les géants de la technologie cotés en bourse investissent des sommes importantes dans des innovateurs non cotés en bourse tels que l’OpenAI.
Par exemple, l’investissement de 100 milliards de dollars de Nvidia dans OpenAI apparaît comme un décaissement initial qui reviendra probablement à Nvidia, progressivement, sous forme de revenus pour l’achat de puces. En outre, Nvidia cédera probablement les actions reçues d’OpenAI au «point culminant» d’une éventuelle introduction en bourse.
Toutefois, M. Dembik considère que le risque de double comptage des commandes, qui rappelle les problèmes observés sur le marché des fibres optiques (1998, 2021), est marginal à l’heure actuelle. Il s’inquiète plus particulièrement de la valorisation d’Oracle, qui a rebondi sur de simples annonces promotionnelles.
«Le risque lié à l’économie circulaire est minimisé par la demande sous-jacente massive d’infrastructures, de logiciels et de puces pour l’IA.» Il a toutefois admis que le secteur pourrait probablement être «moins vertueux que ce à quoi on pourrait s’attendre».
2. Investissement et productivité: Il existe un risque de surinvestissement dans les centres de données. Toutefois, ces investissements sont généralement échelonnés et peuvent être réaffectés, potentiellement vers la robotique, surtout si le gouvernement américain offre des incitations, comme l’envisage l’administration Trump pour début 2026.
Particulièrement, les impacts actuels de l’IA stimulent la croissance par l’investissement plutôt que par des gains de productivité immédiats à grande échelle, qui devraient se matérialiser «à très long terme».
Modèles d’innovation mondiaux: des plaques tectoniques en mouvement
Le modèle d’innovation américain repose sur des partenariats public-privé dans le cadre desquels le gouvernement peut financer des projets lancés par le secteur privé. L’approche américaine «tend également à moins réglementer en amont», préférant «réglementer après» que les innovations soient mises en œuvre.
M. Dembik a fait remarquer que la Chine utilise une approche différente, caractérisée par l’initiative de l’État et la planification à long terme (remontant à 1956 pour les semi-conducteurs). En conséquence, la Chine est devenue un leader mondial dans certains segments des semi-conducteurs. Alors que les États-Unis conservent une «hégémonie incontestée» dans les grands modèles linguistiques (LLM)/algorithmes, il a fait valoir que la Chine détient une avance notable dans la robotique et l’IA, qui sont souvent concentrées dans des entreprises non cotées en bourse comme Deepseek ou MiniMax.
Les entreprises technologiques chinoises cotées en bourse, telles qu’Alibaba, améliorent les fonctionnalités de l’IA (par ex, l’application Qwen) pour un usage public et visent la monétisation via des plateformes de commerce électronique comme Taobao (n°8 en termes de visites, au niveau mondial). ByteDance progresse dans la génération d’IA vidéo (Seedance) et développe ses propres LLM.
Paysage concurrentiel: le début d’un éloignement de Nvidia?
Alphabet (Google) commence à contester la domination de Nvidia dans le domaine des puces d’IA avec ses puces Gemini 3, moins gourmandes en énergie et potentiellement deux fois moins chères que les offres de Nvidia, selon M. Dembik. Il a noté que les premières analyses comparatives suggèrent que Gemini 3 offre de meilleures performances globales que GPT-5.1, qui fonctionne avec les puces Nvidia, dans plusieurs catégories de tests (voir le graphique 1).
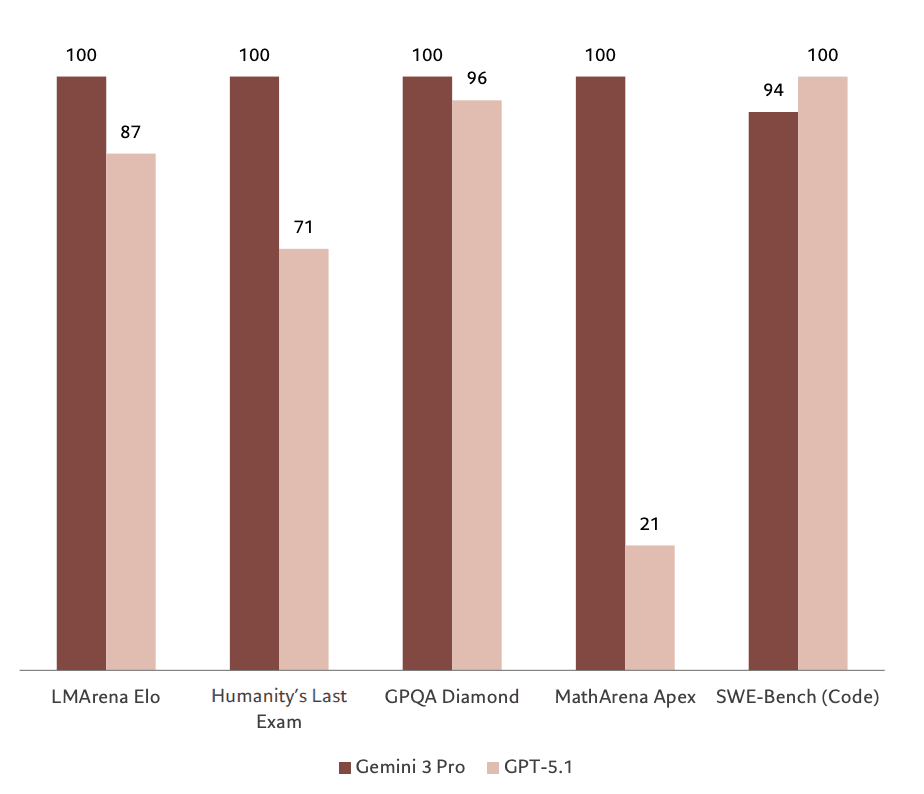
Graphique 1 : Gemini 3 Pro domine le GPT-5.1 en termes de performance. (Sources: Pictet AM, Bloomberg, Reuters, CNBC, TechCrunch, TheStreet, NY Times, Time Magazine, SCMP, The Algorithmic Bridge, Facebook Cloud, Google Blog, DataCamp, Vertu Lifestyle, Vellum AI, AICerts, Skywork.ai, Pictet Asset Management, Novembre 2025)
Meta, qui doit faire face à des dépenses excessives en matière de centres de données, serait très intéressé par l’adoption des puces Gemini 3. M. Dembik estime qu’il est peu probable qu’OpenAI achète des puces Gemini 3 au lieu de celles de Nvidia. Il pense que la structure de l’accord, y compris l’attribution d’actions, suggère que l’accord avec Nvidia comprend probablement des dispositions d’exclusivité.
L’Europe n’est pas complètement absente
Alors que l’Europe est largement absente du supercycle de l’IA, certains acteurs européens, comme STMicroelectronics et SAP (qui travaille sur le développement de l’IA souveraine avec Mistral pour la France et l’Allemagne), sont positionnés pour en bénéficier.