Christophe Pouchoy, gestionnaire de portefeuille à La Financière de l’Échiquier (LFDE), a expliqué que cette dernière cherchait à identifier les meilleurs véhicules d’investissement dans le cadre de stratégies d’investissement thématiques «pure play» dans des secteurs à forte croissance tels que l’intelligence artificielle (IA), l’espace et la robotique.
Pour chacun de ces écosystèmes, LFDE adopte une approche diversifiée qui couvre à la fois l’infrastructure (construction de centres de données ou hébergement dans le cloud), les applications et les utilisateurs finaux qui utilisent la technologie pour améliorer leurs performances ou leurs opérations.
Les quatre piliers de l’écosystème de l’IA
Suivant un schéma typique, M. Pouchoy a expliqué que l’infrastructure doit être construite avant que les applications puissent l’utiliser pleinement, à l’instar du développement de l’internet ou du cloud.
1. Infrastructure physique (facilitateurs d’IA): fournisseurs de semi-conducteurs, d’équipements de réseau, de systèmes d’alimentation et de refroidissement pour les centres de données («facilitateurs» tels que Nvidia).
2. Infrastructure numérique: la couche logicielle au-dessus de l’infrastructure physique, utilisée pour le stockage, l’entraînement et l’exécution des modèles d’IA. Cela inclut les principaux fournisseurs de cloud (par exemple, Microsoft, Google et Amazon) et les acteurs spécialisés dans la gestion des données (par exemple, Datadog et Snowflake) et la cybersécurité (par exemple, Palo Alto et CrowdStrike).
3. Fournisseurs/applications d’IA: les assistants virtuels au service des humains (copilotes), qui sont de plus en plus intégrés dans les plateformes logicielles (par exemple, Salesforce et Servicenow). Ces fonctionnalités sont soit intégrées dans leur système actuel, soit le service est refacturé lors du renouvellement de l’abonnement.
4. Utilisateurs de l’IA: les entreprises qui utilisent l’intelligence artificielle, sans changer leur modèle économique, pour optimiser la productivité de l’entreprise, réduire les coûts ou créer de nouvelles fonctionnalités (par ex. Mercadolibre et BAE Systems).
Applications émergentes avant d’atteindre la «superintelligence»
Agent AI désigne un logiciel autonome conçu pour fonctionner sans intervention humaine, fonctionnant de la même manière que les robots industriels, mais dans des secteurs de services, automatisant des tâches et communiquant à la fois avec des humains et d’autres systèmes numériques. Le développement de ces applications s’accélère en 2025/2026. Citons par exemple le chatbot avancé de Klarna – qui connaît un faux départ – ou les agents IA de SAP qui font gagner 90 minutes par jour à un consultant qui intègre le système SAP.
L’IA physique (ou Edge AI) consiste à rendre les robots physiques (tels que les robots humanoïdes, les robots-taxis et les drones) plus intelligents, ce qui est facilité par la formation de grands modèles et la réduction de leur taille («mini-modèles») pour les utiliser dans des appareils dotés d’une puissance de calcul plus faible.
Le concept de l’intelligence générale artificielle (AGI), ou l’autonomie complète, l’objectif d’atteindre la «superintelligence», est considéré par M. Pouchoy comme un développement susceptible de se produire après 2030.
Nous ne sommes peut-être pas encore dans une bulle
«Les valeurs technologiques se caractérisent par une croissance des bénéfices supérieure à celle de l’économie en général», a expliqué M. Pouchoy lors d’une présentation le 26 novembre à Paris. Depuis 2009, le bénéfice par action (BPA) des entreprises technologiques a été multiplié par près de dix, dépassant largement celui des entreprises non technologiques dont le BPA n’a été multiplié que par deux ou trois. La performance du marché boursier étant fortement corrélée à la croissance du BPA, les valeurs technologiques ont fortement surperformé le marché (voir graphique 1).
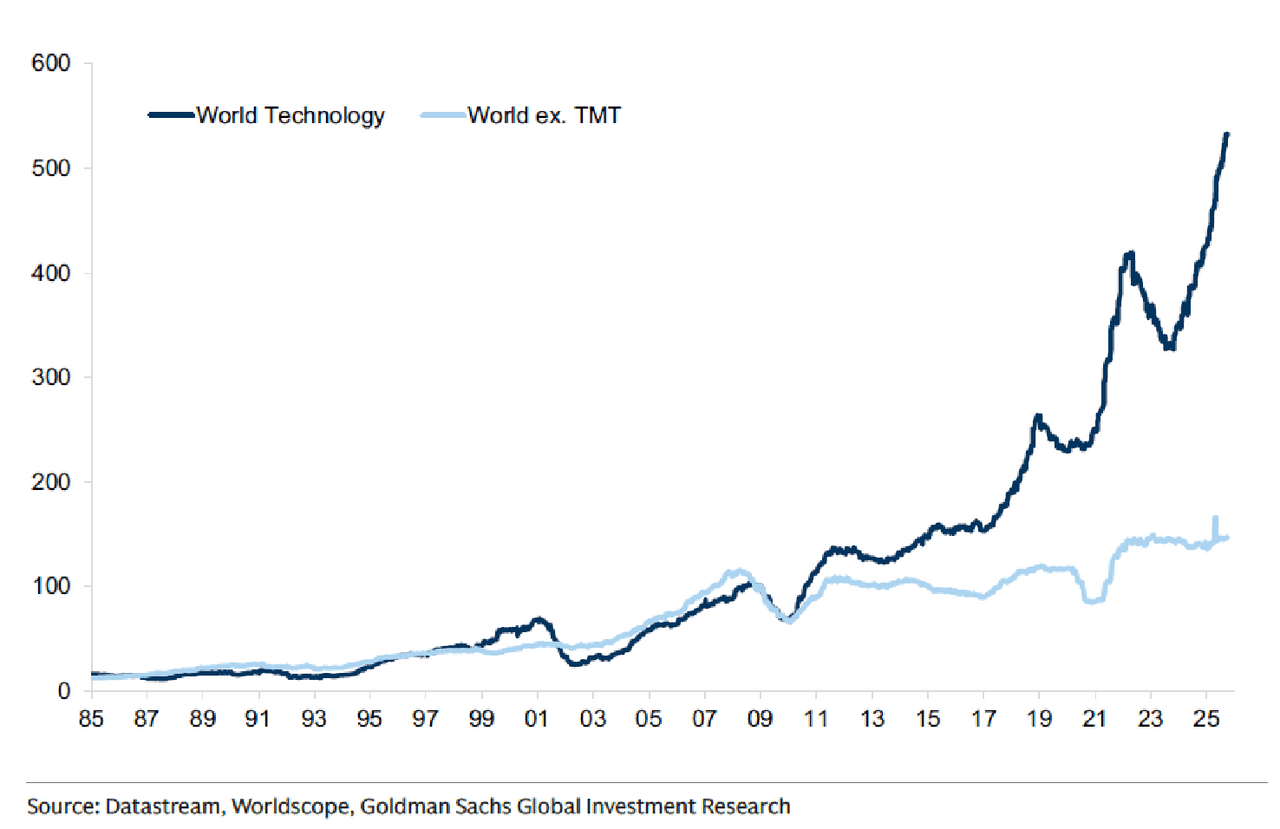
Graphique 1: Le secteur technologique a surperformé les autres segments du marché des actions (BPA sur 12 mois ($)). Indexé à 100 en janvier 2009) (Source: La Financière de l’Échiquier)
Alors que les valorisations actuelles peuvent sembler élevées, M. Pouchoy affirme qu’elles doivent être évaluées dans le contexte de la croissance. Les pics de valorisation se situent souvent en bas des cycles économiques, lorsque la baisse du bénéfice par action est divisée par une forte croissance attendue. Cette dynamique de croissance est directement liée à la manière dont les investisseurs doivent interpréter les valorisations actuelles.
Les analystes utilisent des mesures telles que le ratio PEG (Price Earnings Growth), qu’il définit comme le prix/SEPA divisé par le taux de croissance attendu du bénéfice par action au cours des deux ou trois prochaines années. Le ratio PEG se situe actuellement autour de 1,7, un niveau qu’il considère comme relativement attractif et bien inférieur aux pics observés lors de l’emballement de 1999-2000. D’autres sources considèrent qu’un ratio PEG inférieur à 1 est un indicateur de sous-évaluation.
Risques et durabilité des modèles de financement
M. Pouchoy a admis que certaines préoccupations se font jour concernant le «financement circulaire» (voir graphique 2), où des clients importants comme OpenAI peuvent demander des participations dans des fournisseurs (comme AMD) en échange de contrats importants, ou vice versa, où des fournisseurs (comme Nvidia) prennent des participations dans des clients comme OpenAI.
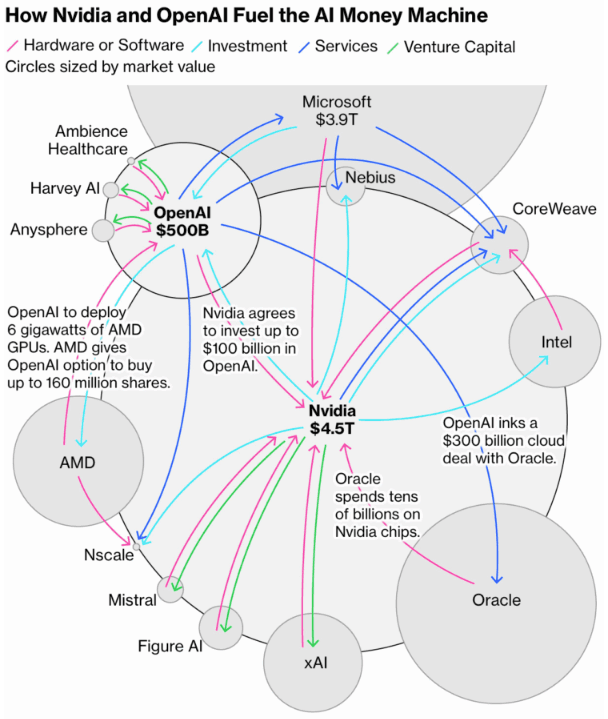
Diagramme 2: Un écosystème financier durable? (Source: Bloomberg News reporting)
«La pratique du ‘financement des fournisseurs’ n’est pas sans précédent», a déclaré M. Pouchoy. Il a fait remarquer que cette pratique avait déjà été observée dans d’autres secteurs (Amazon prenant des participations dans ses fournisseurs, par exemple). Ces accords peuvent être perçus comme des mesures défensives visant à garantir la continuité de la relation et à influencer les décisions d’investissement futures.
Construisez et ils viendront
Un risque plus important réside toutefois dans les infrastructures à fort effet de levier, Les acteurs de l’infrastructure financés par des capitaux privés et fortement endettés (tels que Coreweave, Nebius et IREN) augmentent leur endettement de 5 à 15 milliards de dollars par an pour construire des centres de données sur la base de baux à long terme, alors qu’ils n’ont pas de revenus courants.
Si ces petits acteurs échouent, leurs actifs seront probablement rachetés par des clients riches en liquidités (comme Microsoft, Meta ou Alphabet) qui, pour l’instant, ne construisent pas de centres de données dans leurs bilans. Pour les investisseurs, la question clé reste de savoir si la demande à long terme d’infrastructures d’IA justifiera les niveaux actuels d’endettement.
Paperjam a été invité par une société de relations publiques à participer à un media tour de gestionnaires d’actifs organisé à Paris les 26 et 27 novembre 2025. La société de relations publiques a pris en charge l’hébergement et le transport.