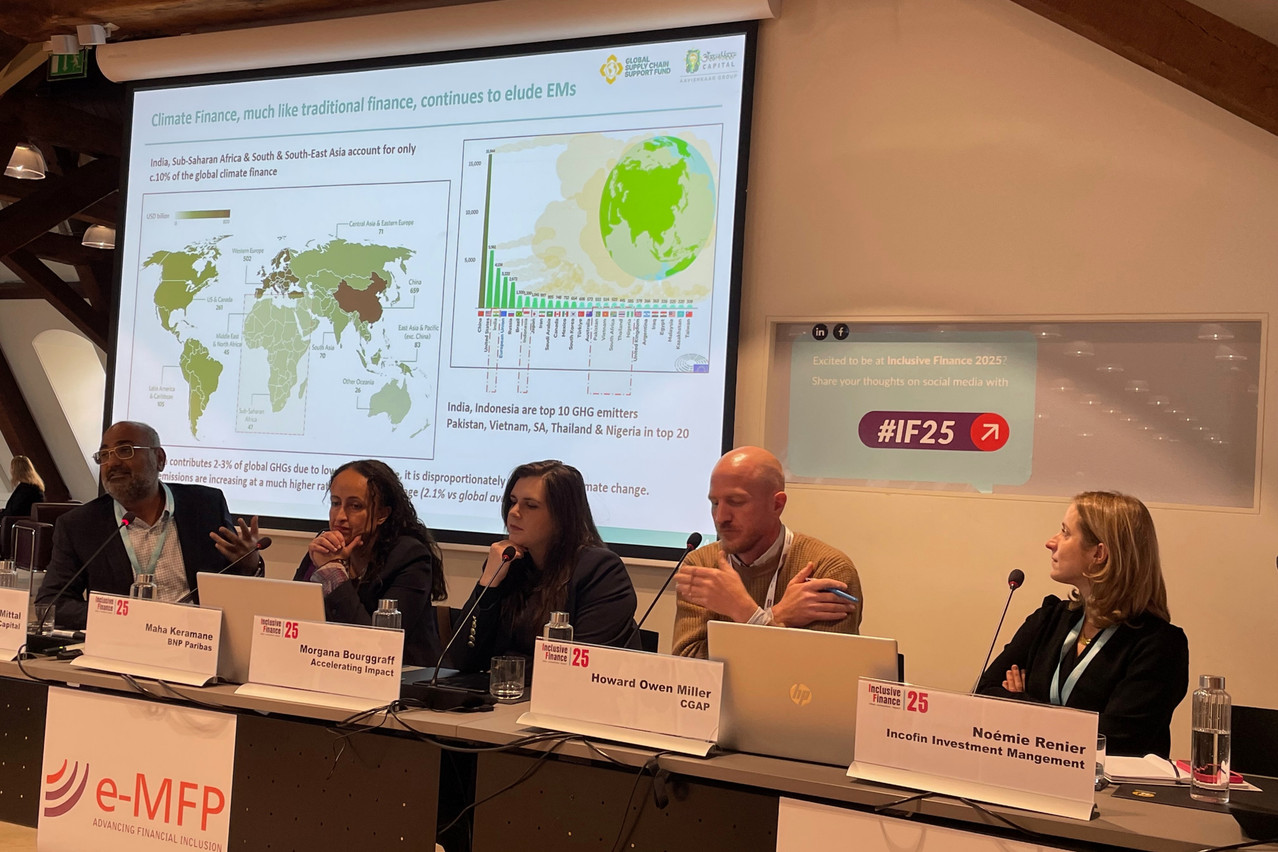
Abhishek Mittal, partenaire chez Aavishkaar Capital, a planté le décor, lors de la conférence Inclusive Finance 25 organisée par e-MFP à Luxembourg le 13 novembre, en soulignant que l’état de la finance climatique est marqué par d’importants déséquilibres géographiques et thématiques. À l’échelle mondiale, 2.000 milliards de dollars ont été déployés dans le cadre du financement climatique en 2023 (dernières données disponibles). Cependant, moins de 10% de ces capitaux sont allés dans le Sud global (Inde, Afrique, Asie du Sud-Est).
Les batailles sont rudes pour que les financements aillent à l’adaptation
En outre, M. Mittal a souligné que près de 97% des capitaux sont consacrés à l’atténuation du changement climatique, ce qui laisse moins de 3,5% pour l’adaptation. «Cet écart considérable est exacerbé par la difficulté du suivi, de l’enregistrement et de la vérification dans le domaine de l’adaptation.»
«Le paysage de la collecte de fonds pour les nouveaux gestionnaires de fonds s’est considérablement resserré», a déclaré Morgana Bourggraff, directrice de programme chez Accelerating Impact, lors du débat «From greenwashing to greenhushing: traverser les nouvelles réalités de l’investissement dans l’adaptation au climat». Elle a fait valoir que les institutions de financement du développement et les investisseurs du secteur privé considèrent le climat et l’atténuation «comme très viables sur le plan financier».
Rendre l’adaptation rentable
Toutefois, la directrice de programme a fait remarquer que le défi du financement de l’adaptation tient au fait qu’il s’agit fondamentalement de «prévention des pertes et non de profit». Une entreprise investit dans l’adaptation (comme l’intégrité côtière ou la sécurité de l’eau) parce que le changement climatique pose des risques qui menacent les pertes futures. Cependant, comme ces pertes ne sont pas immédiatement tangibles, elle a fait remarquer que les investisseurs n’ont aucune raison d’investir dans ce domaine si cela n’a pas d’incidence sur leurs résultats. «C’est la raison pour laquelle seulement 3% environ du financement de la lutte contre le changement climatique sont consacrés à l’adaptation.»
Pire encore, moins de 1% du financement de l’adaptation atteint actuellement les communautés vulnérables. «Comment financer la résilience des populations vulnérables tout en étant rentable pour les investisseurs? Ce n’est pas facile sans faire peser la charge du profit sur les personnes vulnérables par le biais de taux d’intérêt très élevés ou de produits à coût élevé», a déclaré Morgana Bourggraff.
Cependant, tout n’est pas négatif. «Il existe des solutions basées sur la nature qui génèrent des revenus réels, comme le fait de lier le tourisme, qui est rentable, à la conservation, qui ne l’est pas», a-t-elle continué. La directrice de programme pense également que les angles de la technologie et de l’innovation (technologie alimentaire et agricole, comme les semences résistantes à la sécheresse) seront des méthodes plus commercialement viables pour investir dans l’adaptation.
Les pires coupables de greenhushing sont les financiers d’impact.
Maha Keramane, responsable de l’Accélérateur d’entreprises à impact positif (Piba) de BNP Paribas, a expliqué que sa banque a contribué à la création de l’Institut JuST, une ONG impliquée dans l’agriculture régénérative, afin de fournir des services et de créer des produits pour les plus vulnérables «pour les aider à s’adapter à ce qui arrive». Le financement prend la forme d’investissements et d’assistance technique.
Du greenwashing au greenhushing
L’environnement de financement est en train de passer du «greenwashing» (exagération ou fabrication d’affirmations) au «greenhushing», où les organisations qui mettent en œuvre des mesures véritablement durables choisissent de ne pas les divulguer publiquement. «Les banques américaines et européennes disent qu’elles continuent à faire des choses vertes, mais qu’elles ne vont pas en parler», a déclaré Howard Owen Miller, consultant en adaptation et résilience climatiques au CGAP.
«Les pires contrevenants en matière de greenhushing sont les fonds d’impact», a affirmé Morgana Bourggraff. La directrice de programme a expliqué que les fonds d’impact ont résisté aux règles de la SFDR exigeant la divulgation des principaux impacts négatifs (PAI), estimant que cela contredisait leur mission positive et invoquant des difficultés en matière de données. Nombre d’entre eux ont opté pour des classifications inférieures (article 8 ou 6) au lieu de l’article 9 afin d’éviter la déclaration des PAI. «Pour moi, c’était la première étape du greenhushing.»
Certains perçoivent ce dernier comme un simple «changement de marketing» ou une correction nécessaire après avoir fait des promesses excessives sur les retombées climatiques. Tant que le financement a un impact sur le climat, le nom attaché au fonds est moins important.
Les défis permanents de la mesure
À la différence de l’atténuation, l’adaptation est multidimensionnelle et ne dispose pas d’un indicateur clé de performance (ICP) unique et normalisé. «Il peut s’agir de la résistance d’une maison aux inondations ou à la chaleur», a déclaré Noémie Renier d’Incofin Investment Management. Elle a fait remarquer que la définition d’ICP spécifiques peut difficilement s’appliquer à différentes entreprises. «Je pense qu’il s’agit là d’un obstacle majeur à l’augmentation du nombre de financements et d’investisseurs dans le domaine de l’adaptation au climat.»
En ce qui concerne la mesure, le suivi et l’établissement de rapports sur les projets, Maha Keramane estime qu’il faut se concentrer sur «l’impact direct, tangible, mesurable et attribuable le plus important sur lequel vous souhaitez faire la lumière». Certaines mesures incitatives, telles que des taux d’intérêt plus bas ou une assistance technique, sont fournies pour augmenter la probabilité d’un impact réussi.
Abhishek Mittal a noté que les outils de mesure souvent conçus pour les grandes entreprises ne sont pas pratiques pour les PME, qui n’ont pas de personnel dédié. Pour remédier à ce problème, son entreprise a mis au point un outil de notation simple qui se concentre sur une centaine de questions, la plupart avec des réponses oui/non, afin de garantir l’aspect pratique et la facilité de vérification. «Nous voulons voir si, d’un trimestre à l’autre, la situation s’est améliorée.»
Options de financement
Noémie Renier pense que le financement mixte est essentiel pour mobiliser des capitaux privés dans les marchés émergents à haut risque, en utilisant souvent des instruments tels que les pertes de premier rang et l’assistance technique pour aligner la perception du risque sur la réalité.
Les institutions de développement (par exemple, la KfW ou l’Agence suisse de développement) utilisent cette approche pour catalyser les investissements dans de nouveaux secteurs, comme l’illustre le Nutrition Fund Facility, qui soutient les PME africaines fournissant des aliments nutritifs localement au lieu de les exporter vers l’Europe.