Pour Fidelity International, la prochaine étape de la tokenisation ne consistera pas à intégrer des produits d’investissement existants sur une blockchain simplement pour le plaisir. Cette technologie doit offrir aux investisseurs quelque chose qu’ils ne peuvent pas déjà obtenir via l’infrastructure traditionnelle des fonds. C’est l’un des principaux enseignements que Fidelity a tirés du lancement de son premier fonds de liquidité tokenisé.
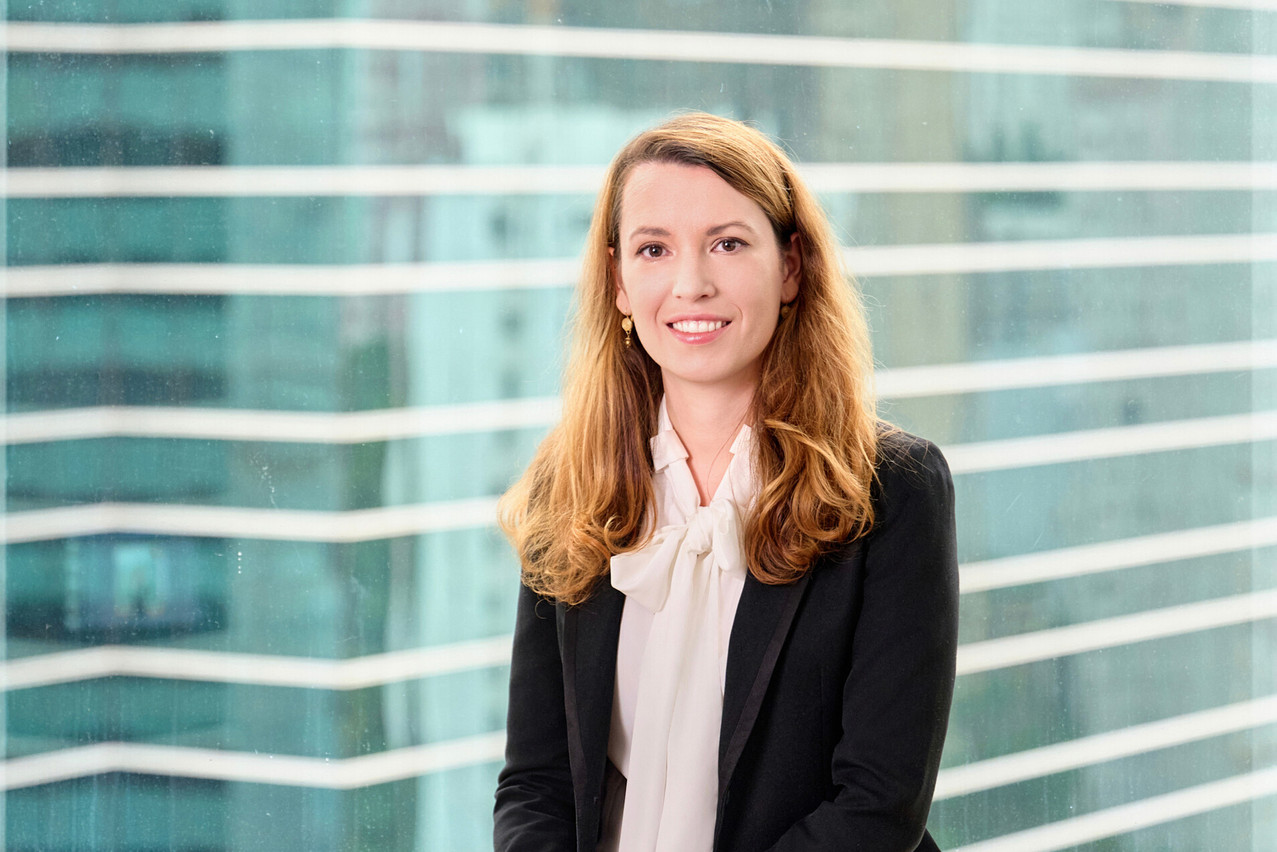
«La tokenisation est avant tout une question de distribution. Elle concerne la distribution numérique», explique Emma Pecenicic, responsable de la distribution des actifs numériques chez Fidelity International.
Basée à Hong Kong, Emma Pecenicic, responsable de la distribution d’actifs numériques chez Fidelity International, décrit la stratégie de l’entreprise en matière d’actifs numériques comme un pont entre la finance traditionnelle et la finance numérique. D’un côté, il s’agit d’offrir aux investisseurs traditionnels une exposition aux cryptomonnaies. De l’autre, il s’agit d’introduire des produits d’investissement traditionnels sur les marchés numériques grâce à la tokenisation. Cette dernière approche devient désormais de plus en plus concrète.
Aller au-delà du simple geste symbolique
Le fonds de liquidité tokenisé de Fidelity s’adresse aux investisseurs institutionnels et a été conçu pour permettre des souscriptions et des rachats 24 heures sur 24, y compris la nuit et le week-end. Cela a nécessité bien plus que la simple émission d’un token représentant une part du fonds. «La tokenisation, c’est bien, mais ce n’est pas suffisant, car il faut également verser l’argent au client», explique Emma Pecenicic.
Fidelity a donc dû mettre en place une infrastructure opérationnelle capable de fonctionner 24 heures sur 24, 7 jours sur 7, impliquant son agent de transfert et son administrateur de fonds, ainsi que des partenaires externes spécialisés dans les technologies et les paiements. Le fonds peut effectuer des versements en dollars américains via une infrastructure de paiement tokenisée, tandis que les clients souhaitant rester au sein de l’écosystème des actifs numériques peuvent également recevoir des stablecoins par l’intermédiaire de Sygnum, partenaire de Fidelity.
Cette distinction est importante. Fidelity ne souhaite pas que le succès d’un produit d’investissement tokenisé dépende de l’adoption par les investisseurs d’une forme particulière de monnaie numérique. «Nous voulons rester neutres», explique Emma Pecenicic. Qu’un investisseur souhaite finalement utiliser un stablecoin ou une autre forme de monnaie numérique, Fidelity souhaite que ces différentes formes de monnaie servent de points d’accès au produit d’investissement.
Environ six mois après son lancement, le fonds gère environ 50 millions de dollars d’actifs, selon Emma Pecenicic. Sa base d’investisseurs actuelle est principalement composée d’investisseurs institutionnels et d’acteurs natifs du numérique. Elle comprend des émetteurs de stablecoins, des plateformes de trading de cryptomonnaies et des organisations issues de l’écosystème des cryptomonnaies qui ont besoin de gérer leurs actifs de trésorerie.
Fidelity a également structuré ce fonds en deux catégories d’actions tokenisées: une catégorie «accumulation», où les revenus se répercutent sur la valeur de l’action, et une catégorie «distribution», où les revenus sont distribués. Cette structure reflète une autre ambition: créer des produits tokenisés capables de fonctionner au-delà des frontières, plutôt que de rester confinés aux marchés nationaux respectifs.
Trouver l’adéquation produit-marché
Le Luxembourg pourrait jouer un rôle dans cette évolution. Le fonds tokenisé actuel de Fidelity n’est pas un produit européen, mais Emma Pecenicic précise que le gestionnaire d’actifs étudie activement les possibilités de lancer des fonds tokenisés en Europe, notamment au Luxembourg. Elle rejette l’idée selon laquelle le Grand-Duché serait fondamentalement à la traîne en matière de tokenisation.
«Le Luxembourg a toujours été, je pense, en avance sur le marché en matière de tokenisation», déclare-t-elle, soulignant les mesures législatives successives prises par le pays pour clarifier le traitement juridique des titres basés sur la blockchain et des acteurs impliqués dans leur émission et leur gestion.
Selon elle, la question principale n’est plus de savoir s’il est légalement possible de tokeniser un fonds, mais si les investisseurs ont une raison de recourir à ce type de solution. «Le problème, c’est l’adéquation entre le produit et le marché», explique Emma Pecenicic. Se contenter de reproduire un fonds existant sur une infrastructure blockchain n’incite guère un investisseur à modifier son comportement, d’autant plus que celui-ci doit adopter une nouvelle infrastructure technologique pour y accéder.
«Si nous n’offrons pas de fonctionnalités concrètes aux clients – un accès 24h/24 et 7j/7, par exemple, ou un dividende versé quotidiennement – quel intérêt le client a-t-il à se tourner vers un jeton?» C’est là que, selon Emma Pecenicic, certaines des premières expériences menées par le secteur ont atteint leurs limites. La tokenisation a suscité l’intérêt et démontré que la technologie fonctionnait, mais elle n’a pas nécessairement résolu un problème rencontré par les investisseurs.
Fidelity envisage donc la tokenisation comme une nouvelle infrastructure de distribution. Aujourd’hui, la cible immédiate est constituée des investisseurs institutionnels «crypto-natifs». Demain, Emma Pecenicic s’attend à ce que les investisseurs particuliers «natifs du numérique» prennent de plus en plus d’importance. Une génération d’investisseurs habitués aux actifs numériques entre dans une phase de vie où la préservation du patrimoine et les produits d’investissement prennent davantage d’importance.
Fidelity mise sur le fait que ces investisseurs s’attendront à ce que les produits financiers soient accessibles via les plateformes numériques et l’infrastructure qu’ils utilisent déjà. Le produit institutionnel actuel sert donc également à tester le modèle opérationnel avant de s’adresser éventuellement à un public beaucoup plus large.
Du mode «sandbox» à l’argent réel
Cette évolution modifie également la manière dont Fidelity aborde l’expérimentation. Emma Pecenicic explique que les «sandboxes» réglementaires et les projets pilotes ont permis de tirer des enseignements précieux dans l’ensemble du secteur. Mais il arrive un moment où tester la technologie en vase clos ne suffit plus. «C’est lorsqu’il s’agit de gérer de l’argent réel que l’on entame de véritables discussions avec les régulateurs», précise-t-elle.
C’est également à ce moment-là que les gestionnaires d’actifs doivent négocier des contrats avec les prestataires de services, évaluer les risques opérationnels et obtenir les autorisations internes nécessaires. Il a fallu un peu plus d’un an à Fidelity pour développer et lancer son fonds tokenisé – un délai que, selon Emma Pecenicic, on considère comme relativement court pour la mise sur le marché d’un tel produit.
Le gestionnaire d’actifs a opté pour un modèle opérationnel externalisé, s’appuyant sur une infrastructure externe pour certaines fonctions tout en conservant le contrôle du produit. Ce contrôle comprenait des audits de cybersécurité, des évaluations des risques et la désignation d’un auditeur spécialisé dans les contrats intelligents. Ce processus a donc des répercussions qui vont au-delà du produit lui-même.
«Le principal enseignement tiré de ce produit ne réside pas nécessairement dans son lancement», explique Emma Pecenicic. «C’est plutôt le fait que nous ayons mobilisé l’ensemble de l’organisation autour de ce produit et que nous ayons renforcé les connaissances et la formation.» Cette expérience illustre bien la différence entre annoncer un projet de tokenisation et le mettre en œuvre.
La réglementation précise peu à peu ce qui est possible, mais les gestionnaires d’actifs doivent encore définir les modèles opérationnels nécessaires pour émettre et gérer des jetons à grande échelle.
La cybersécurité reste le risque le plus important
Pour Emma Pecenicic, la cybersécurité est désormais le principal obstacle auquel le secteur doit faire face. «Pour moi, le principal risque, c’est vraiment la cybersécurité», affirme-t-elle. L’interopérabilité entre les différents réseaux de blockchain arrive en deuxième position.
Le fonds de Fidelity fonctionne actuellement sur Ethereum. Plutôt que de rendre immédiatement le produit interopérable sur plusieurs blockchains, le gestionnaire d’actifs a délibérément choisi de limiter cette complexité, car la connexion de différents réseaux peut entraîner des risques supplémentaires en matière de cybersécurité. Ethereum a été choisi en raison de son activité et de son écosystème existants, qui, selon Fidelity, sont susceptibles de faciliter la distribution.
Mais cela met également en évidence les compromis qui subsistent. Le règlement sur Ethereum n’est pas instantané. Emma Pecenicic estime que ce processus prend environ 15 minutes dans la configuration actuelle. Pour les investisseurs institutionnels ciblés par le fonds, cela est acceptable. Les futures applications grand public pourraient nécessiter une infrastructure plus rapide, utilisant éventuellement des blockchains capables de régler les transactions en quelques minutes, voire en quelques secondes.
Assurer une liquidité 24h/24 et 7j/7 a également un coût économique. Fidelity recourt à des mécanismes de liquidité pour permettre aux investisseurs d’effectuer des rachats lorsque les marchés sous-jacents traditionnels sont fermés. Les investisseurs qui recherchent de la liquidité la nuit ou le week-end doivent donc supporter un coût supplémentaire. Il est important de noter que «24h/24 et 7j/7» ne signifie pas «sans friction» ni «gratuit».
Fidelity estime néanmoins que ce modèle de marché primaire peut rester plus attractif que d’obliger les investisseurs à la recherche de liquidités le week-end à négocier leurs titres sur un marché secondaire.
L’argent passe avant tout
Les fonds de liquidité sont apparus comme l’un des domaines les plus visibles de la tokenisation, et Emma Pecenicic estime qu’il y a une raison structurelle à cela. Avant que les obligations, les actions et autres titres puissent circuler efficacement sur les marchés de capitaux basés sur la blockchain, ces marchés ont besoin d’une forme numérique de liquidités ou d’équivalents de trésorerie. «La première couche d’un marché tokenisé, c’est la trésorerie», explique-t-elle.
Les stablecoins, les dépôts bancaires tokenisés et les monnaies numériques de banque centrale peuvent tous offrir différents moyens d’accéder à des produits d’investissement tokenisés. L’Europe a fait des progrès, mais Emma Pecenicic souligne que l’adoption des stablecoins reste moins répandue qu’en Asie ou aux États-Unis.
Cela revêt de l’importance car la monnaie numérique constitue une porte d’entrée vers l’écosystème financier tokenisé au sens large. Pour le Luxembourg, la récente clarification réglementaire autorisant l’utilisation de certains stablecoins dans le cadre d’investissements dans des fonds constitue donc une évolution positive, affirme-t-elle. Le prochain défi sera celui de l’adoption.
L’Asie offre des enseignements utiles. Emma Pecenicic cite l’exemple de Hong Kong et de Singapour, où les autorités de régulation se sont efforcées de développer non seulement des fonds tokenisés, mais aussi l’écosystème plus large qui les entoure, notamment les stablecoins, la monnaie numérique et les crypto-actifs.
Le Luxembourg s’inscrit dans le cadre européen plus large, ce qui impose différentes contraintes. Mais Emma Pecenicic constate des points communs dans la volonté des autorités de régulation de clarifier les règles et de permettre au secteur d’aller de l’avant.
Fidelity mise sur la liquidité tokenisée
Le marché de la tokenisation s’étend désormais au-delà des fonds de liquidité. Les actifs privés ont été parmi les premiers à être concernés, car la technologie blockchain promettait une plus grande transparence et une liquidité potentiellement accrue grâce aux marchés secondaires. Plus récemment, l’attention s’est tournée vers les ETF tokenisés et d’autres titres cotés.
Fidelity n’a toutefois pas l’intention de se lancer dans tous les cas d’utilisation possibles. «Nous pensons qu’il y a suffisamment à faire du côté de la liquidité pour le moment», explique Emma Pecenicic. Avec environ 50 millions de dollars actuellement dans son fonds tokenisé, elle souligne que Fidelity n’a pas encore atteint une taille suffisante. La distribution et l’adoption revêtent donc une importance plus grande que le lancement d’un grand nombre de nouveaux produits tokenisés.
«Je pense qu’il existe des opportunités en Europe et sur les marchés internationaux en matière de liquidité», explique-t-elle. «Nous allons davantage miser sur nos atouts, et pour nous, ce sera la liquidité tokenisée.» À terme, les frontières entre les différents véhicules d’investissement pourraient également s’estomper. Un fonds tokenisé disponible sur un marché secondaire et un ETF tokenisé, par exemple, pourraient à terme offrir aux investisseurs des modes d’accès de plus en plus similaires.
Ce qui comptera, c’est la liquidité associée à ces produits et le soutien apporté par les gestionnaires d’actifs et les fournisseurs de liquidité. Malgré toute la complexité de l’infrastructure blockchain, Emma Pecenicic en revient finalement à un critère simple: «Cela doit apporter de la valeur au client final. Sinon, cela ne sert à rien.»
Et pour ceux qui cherchent à déterminer si le marché de la tokenisation va au-delà des simples annonces, elle recommande de se concentrer avant tout sur un indicateur: le volume d’actifs réellement émis sur la blockchain. C’est là que l’écart entre l’expérimentation et l’adoption devient mesurable.