Pendant des années, la tokenisation a souvent été associée aux cryptomonnaies et aux actifs numériques spéculatifs. Cette perception est en train de changer rapidement.
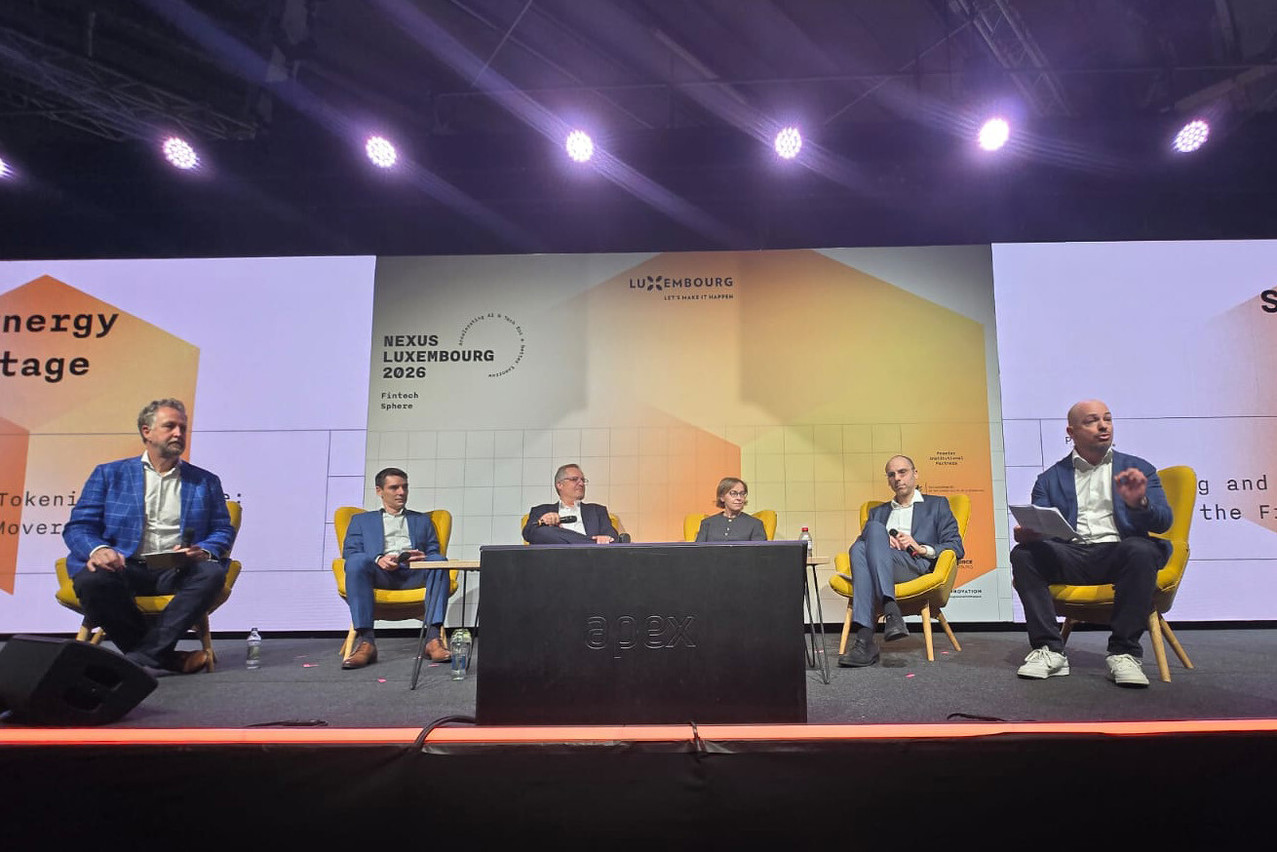
Lors de Nexus Luxembourg, à Luxexpo The Box le jeudi 11 juin, des leaders du secteur issus de la finance traditionnelle et de l’écosystème des actifs numériques ont fait valoir que la tokenisation relevait de plus en plus de l’infrastructure plutôt que de la cryptomonnaie. «Nous prenons la finance traditionnelle, les actifs réels, les fonds réels et l’argent réel, et nous les mettons sur la blockchain», a déclaré le modérateur Sébastien Schmitt, associé conseil en matière de réglementation, de risques et de conformité chez PwC Luxembourg. «Les mêmes actifs, les mêmes règles et les mêmes réglementations.» Les implications sont importantes pour le Luxembourg. En tant que plus grand centre de fonds transfrontaliers d’Europe, le pays a l’opportunité de jouer un rôle central dans la prochaine évolution de la distribution des fonds d’investissement.
Au-delà de la cryptomonnaie
L’un des messages les plus marquants qui est ressorti de la discussion est que la tokenisation dépasse déjà le cadre des cryptomonnaies. Clément Milville, responsable technologique chez Coinbase, a cité plusieurs exemples où les actifs numériques ont déjà atteint une ampleur significative.
Les paiements constituent le cas d’utilisation le plus abouti. Les stablecoins, tels que l’USDC, traitent déjà des milliers de milliards de dollars de transactions chaque année, ce qui démontre que les infrastructures basées sur la blockchain sont capables de prendre en charge des activités financières à grande échelle. Les fonds monétaires tokenisés gagnent également du terrain.
M. Milville a souligné la croissance rapide du fonds monétaire tokenisé de BlackRock, dont les actifs ont dépassé le milliard de dollars dès sa première année d’existence. Parallèlement, les protocoles de finance décentralisée ont de plus en plus recours à des actifs de trésorerie tokenisés comme garanties. Selon lui, la prochaine étape consistera en la tokenisation des actions et en une adoption plus large par les institutions.
Pourquoi les fonds monétaires ouvrent-ils la voie?
Si la tokenisation a suscité l’intérêt dans de nombreuses classes d’actifs, les fonds monétaires se sont imposés comme le point d’entrée privilégié du secteur. Kasia Majchrzak, membre du conseil d’administration de Franklin Templeton Funds, en explique les raisons. Cette classe d’actifs est déjà bien connue des investisseurs, présente un risque relativement faible et s’inscrit dans un cadre réglementaire bien établi. Plus important encore, la tokenisation résout plusieurs défis pratiques.
Les opérations sur fonds traditionnels obligent souvent les investisseurs à attendre le lendemain avant de recevoir leurs titres. Les fonds tokenisés réduisent considérablement ce délai. Les transactions peuvent être finalisées en quelques minutes plutôt qu’en plusieurs jours. Cette technologie permet également une distribution immédiate des revenus, une disponibilité permanente et de nouveaux cas d’utilisation en matière de gestion des garanties. «Les fonds tokenisés ne dorment jamais», a déclaré Mme Majchrzak, soulignant que les investisseurs peuvent transférer leurs avoirs à tout moment sans être limités par les horaires traditionnels des marchés.
Mais surtout, la tokenisation jette des ponts entre la finance traditionnelle et les écosystèmes d’actifs numériques. Selon Kasia Majchrzak, les investisseurs «crypto-natives», qui n’avaient auparavant pas accès direct aux fonds d’investissement réglementés, peuvent désormais entrer sur le marché grâce à des structures basées sur la blockchain.
Une opportunité de 30.000 milliards d’euros
Le potentiel de ce marché dépasse largement le cadre des projets pilotes actuels. Jérôme Hallay, directeur général chez Strategy&, PwC Luxembourg, a fait valoir que la tokenisation permettait de mobiliser un vaste réservoir de capitaux qui reste aujourd’hui sous-utilisé. Il a notamment évoqué les milliers de milliards d’euros immobilisés dans les dépôts bancaires, les comptes de trésorerie des entreprises et les réserves de liquidités au sein du système financier européen.
Les fonds monétaires tokenisés offrent un mécanisme permettant de transformer ces soldes inactifs en actifs générateurs de rendement tout en préservant la liquidité et l’accessibilité. Une fois l’infrastructure en place, M. Hallay estime que les perspectives s’élargissent considérablement. La distribution de fonds tokenisés pourrait à terme s’étendre à l’ensemble du marché des fonds d’investissement et à l’univers des actifs alternatifs, représentant des dizaines de milliers de milliards d’euros d’actifs potentiels. «Le token est une marchandise», a-t-il déclaré. «Le véritable défi réside dans la stratégie commerciale et le modèle opérationnel.»
Le modèle de distribution est en pleine mutation
Plusieurs intervenants ont fait valoir que l’impact le plus profond de la tokenisation pourrait finalement concerner la distribution plutôt que les produits d’investissement eux-mêmes. 
Il a plutôt fait valoir que les entreprises devaient repenser leurs modèles opérationnels si elles souhaitaient tirer parti des gains d’efficacité offerts par cette technologie. Parmi les avantages potentiels figurent une réduction des coûts, un règlement plus rapide et une plus grande transparence. Pour le secteur luxembourgeois des fonds d’investissement, qui a bâti son succès sur la distribution transfrontalière, les implications pourraient être considérables.
L’atout du Luxembourg
La discussion est revenue à plusieurs reprises sur le cadre réglementaire luxembourgeois. Le fonds tokenisé de Franklin Templeton est devenu l’un des premiers fonds OPCVM natifs de la blockchain à être agréé au Grand-Duché. Selon Kasia Majchrzak, cette réussite a été rendue possible par un cadre réglementaire qui avait déjà évolué pour s’adapter aux instruments financiers basés sur la blockchain.
Les lois successives du Luxembourg relatives à la blockchain ont instauré une sécurité juridique concernant l’émission et le transfert d’instruments financiers sur la base de la technologie des registres distribués. Plus important encore, les intervenants ont souligné l’approche collaborative adoptée par la CSSF.
«L’autorité de régulation a posé des questions difficiles», a reconnu Kasia Majchrzak, «mais elle l’a fait dans le but de trouver des solutions viables plutôt que de freiner l’innovation». Cette ouverture réglementaire pourrait s’avérer décisive à mesure que la concurrence s’intensifie en Europe.
Et maintenant?
Malgré les progrès réalisés jusqu’à présent, les intervenants ont convenu que la tokenisation n’en était encore qu’à ses débuts. Il faut que davantage d’institutions l’adoptent. Il faut développer des infrastructures supplémentaires. Et l’Europe manque encore de certains éléments fondamentaux, notamment en ce qui concerne la monnaie numérique et les écosystèmes de stablecoins.
Pourtant, l’ambiance sur scène était particulièrement optimiste. Le débat a évolué. La tokenisation n’est plus abordée comme une simple possibilité théorique. La technologie existe. Le cadre réglementaire est en train de se mettre en place. Les premiers produits sont déjà disponibles.
Pour le Luxembourg, le défi n’est plus de démontrer que la tokenisation fonctionne. Le défi consiste désormais à faire en sorte que la prochaine génération d’infrastructures de fonds soit mise en place ici plutôt qu’ailleurs.