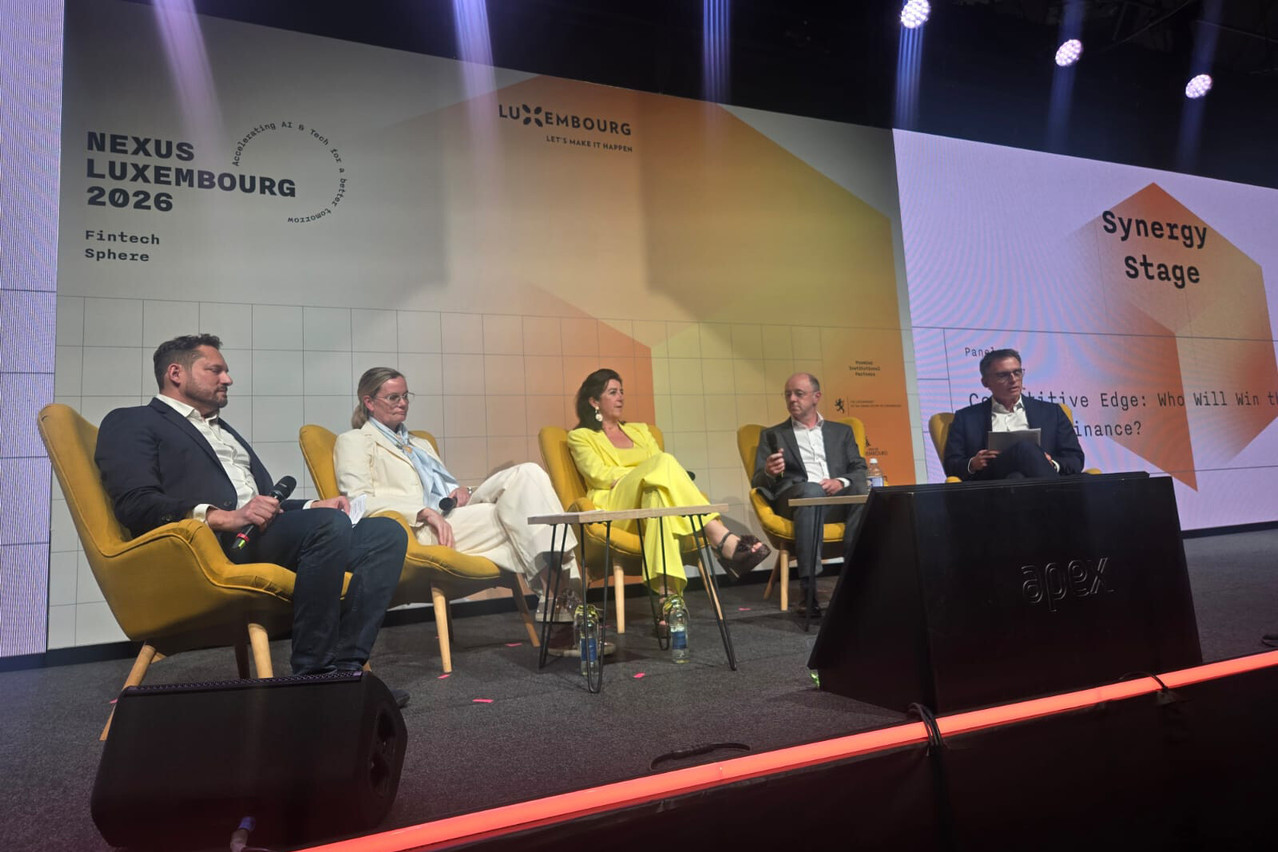
Depuis plus d’une décennie, le secteur financier présente l’innovation comme une lutte. Les banques contre les fintechs. Les acteurs historiques contre les «disruptors». Les institutions financières contre les géants de la tech. Pourtant, lors d’une table ronde organisée à Nexus Luxembourg, ce mercredi 10 juin, des dirigeants du secteur ont laissé entendre que les termes du débat avaient peut-être radicalement changé. La technologie en soi n’est plus un facteur de différenciation. Le véritable défi réside dans la manière dont les organisations l’utilisent.
«Le client ne se réveille pas le matin en se disant: ‘J’ai besoin d’une meilleure banque’», a imagé Michael Pechner, directeur général et membre du conseil d’administration d’eBay. Au contraire, les clients se réveillent en aspirant à quelque chose de bien plus simple. «Ils veulent moins de tracas dans leur vie.» Cette observation est devenue l’un des thèmes centraux de la discussion.
Les clients n’achètent pas de la technologie
Depuis des années, les institutions financières investissent massivement dans des programmes de transformation numérique. De nouvelles applications. De nouvelles plateformes. De nouvelles interfaces client. De nouvelles initiatives en matière d’IA. Mais, selon M. Pechner, la technologie ne devrait jamais être le point de départ. La vraie question n’est pas de savoir ce que la technologie peut faire. La vraie question est de savoir quel problème les clients cherchent à résoudre. «En fin de compte, ce que recherchent les clients, c’est la rapidité et la commodité», a-t-il déclaré.
Les consommateurs comparent de plus en plus leurs expériences financières aux parcours fluides proposés par Amazon, Apple, Uber ou eBay plutôt qu’à ceux des banques concurrentes. Par conséquent, les établissements qui s’imposent ne sont pas forcément ceux qui disposent des technologies les plus avancées. Il s’agit peut-être simplement de ceux qui parviennent à rendre les services financiers d’une simplicité enfantine.
La technologie est désormais accessible à tous
Cette réalité pose un défi inattendu aux institutions financières. La technologie n’est plus un bien rare. Les modèles d’intelligence artificielle sont largement accessibles. L’infrastructure cloud s’est généralisée. Les plateformes numériques sont à la portée des organisations de toutes tailles. Dave Sparvell, PDG de Swissquote Bank Europe, a fait valoir que cela était en train de redessiner le paysage concurrentiel.
La distinction traditionnelle entre les banques et les fintechs perd de son sens, car les deux s’appuient de plus en plus sur des bases technologiques similaires. «Tout le monde utilise les mêmes fournisseurs, les mêmes modèles d’IA et les mêmes technologies», tel était en substance le message qui s’est dégagé de la discussion.
Si tout le monde a accès à des outils similaires, la technologie en soi cesse alors d’être un avantage concurrentiel. Les facteurs de différenciation se situent ailleurs: la confiance, la mise en œuvre, les relations clients, les données et la marque.
La transformation est plus difficile que l’innovation
Pour Isa Scheunpflug, directrice des opérations et membre du comité exécutif à la Banque internationale de Luxembourg (Bil), le défi n’est plus d’ordre technologique. La technologie s’achète. La transformation, elle, ne s’achète pas. Les établissements financiers doivent encore repenser leurs processus, simplifier leurs structures décisionnelles, réduire la bureaucratie et former leurs employés.
«Nous pouvons acquérir la technologie», tel était le message sous-jacent. «Mais nous devons encore faire évoluer l’organisation.» Ce défi est particulièrement flagrant dans le domaine de l’IA. De nombreuses institutions financières ont désormais accès à de puissants outils d’IA. Elles sont toutefois bien moins nombreuses à avoir réussi à les intégrer dans leurs opérations quotidiennes. Le véritable travail consiste à adapter les flux de travail, les modèles de gouvernance et les cultures d’entreprise. L’avenir de la finance pourrait donc dépendre moins des avancées technologiques que de l’agilité organisationnelle.
Les données, nouveau champ de bataille
Un autre thème est revenu à plusieurs reprises tout au long de la discussion: les données. Pour Mme Scheunpflug, l’avenir de l’innovation est indissociable de la qualité des informations dont disposent les organisations. «Nous avons besoin de données de haute qualité», a-t-elle souligné. L’IA, l’automatisation et l’analyse avancée dépendent toutes d’informations fiables. Sans une base de données solide, même les technologies les plus sophistiquées peinent à créer de la valeur.
Cela vaut de plus en plus pour tous les aspects des services financiers: gestion des risques, conformité, intégration des clients, détection des fraudes, gestion de patrimoine, crédit et prise de décisions d’investissement. Les établissements capables d’organiser, de partager et d’exploiter efficacement les données pourraient en tirer un avantage considérable par rapport à ceux qui n’en sont pas capables.
La collaboration devient un avantage concurrentiel
La conclusion la plus surprenante de ce débat a sans doute été l’importance croissante de la collaboration. Le secteur des services financiers a toujours été marqué par la concurrence. Aujourd’hui, certains des défis les plus cruciaux ne peuvent être relevés individuellement. La cybersécurité. La résilience opérationnelle. L’identité numérique. L’adaptation réglementaire. Ces enjeux touchent des écosystèmes entiers.
Nadia Manzari, fondatrice de Manzari Legal, a souligné l’importance de travailler collectivement sur des défis qui dépassent le cadre des organisations individuelles. Les institutions financières doivent de plus en plus partager des informations, collaborer sur des initiatives en matière de résilience et dialoguer conjointement avec les régulateurs. La logique est simple. Aucune institution ne peut se défendre seule contre les cybermenaces systémiques. Aucun acteur ne peut façonner à lui seul la réglementation future. Et aucune organisation ne peut innover efficacement si l’écosystème qui l’entoure reste fragmenté.
La prochaine opportunité pour le Luxembourg
Cette discussion a également permis de mieux cerner le positionnement futur du Luxembourg. 
Le Luxembourg dispose déjà de plusieurs atouts structurels: un centre financier de premier plan, des relations étroites entre le secteur privé et les autorités de régulation, une expertise internationale et une stabilité politique. Le défi consiste désormais à faire en sorte que ces atouts se traduisent par une position de leader dans le domaine de la finance numérique.
Les participants ont maintes fois insisté sur la nécessité de développer les talents, les compétences numériques et la transformation organisationnelle. La technologie à elle seule ne suffira pas à garantir la compétitivité future du Luxembourg. Ce sont les personnes qui en seront le garant.
La course ne se joue plus sur le plan technologique
Le titre de la table ronde posait la question suivante: qui remportera la course à la technologie dans le secteur financier? À l’issue de la discussion, la réponse est apparue étonnamment claire. Personne ne gagne parce qu’il dispose d’une meilleure technologie. La technologie est de plus en plus accessible à tous. Les gagnants seront ceux qui l’utiliseront le plus efficacement. Ceux qui sauront transformer leurs organisations plus rapidement. Ceux qui sauront créer des relations de confiance avec leurs clients. Ceux qui sauront collaborer au-delà des écosystèmes. Et surtout, ceux qui comprendront ce que les clients veulent réellement.
Comme l’a rappelé M. Pechner à l’auditoire, les clients ne recherchent pas de meilleures banques. Ils recherchent moins d’obstacles. Dans un monde où l’IA se généralise, cette simple constatation pourrait bien s’avérer être, en fin de compte, l’avantage concurrentiel le plus important de tous.