Le marché mondial des minéraux stratégiques – notamment le cuivre, le lithium, l’aluminium et les terres rares – entre dans ce qu’Aberdeen qualifie de phase haussière structurelle qui s’étendra sur plusieurs décennies. Ces ressources sont au cœur de la transition énergétique, de l’électrification et de l’économie numérique, ce qui crée un solide potentiel de demande à long terme.
Facteurs structurels de la demande
La demande est soutenue par une transition majeure vers les énergies renouvelables, l’électrification et les infrastructures de réseau conçues pour «améliorer la sécurité énergétique et la résilience», a déclaré Rosa Leo, spécialiste en investissements en actions chez Aberdeen. Pour atteindre les objectifs mondiaux de zéro émission nette d’ici 2050, la demande en minerais devrait augmenter de 600%.
Toutes les technologies vertes sont fortement tributaires des ressources minérales; par exemple, l’énergie solaire, les éoliennes et les véhicules électriques (VE) nécessitent d’énormes quantités de cuivre et de lithium. En Chine, les ventes de VE ont représenté plus de 60% des ventes totales de voitures en mars 2026, ce qui illustre la rapidité de cette transition. «Rien ne stimule davantage les ventes de véhicules électriques que les prix élevés de l’essence», selon Iain Pyle, directeur principal des investissements chez Aberdeen.
Au-delà de la transition écologique, l’essor de l’IA et de la robotique constitue un nouveau moteur puissant. Le développement des infrastructures d’IA est particulièrement gourmand en métaux, car il nécessite non seulement des centres de données, mais aussi des infrastructures étendues de transmission, de distribution et de refroidissement.
Leur expansion rapide accentue également la pression sur les réseaux électriques. En 2025, la croissance mondiale de la demande énergétique a été largement satisfaite par les énergies renouvelables (voir graphique 1). «Et la production d’électricité est très gourmande en minéraux», a ajouté Rosa Leo.
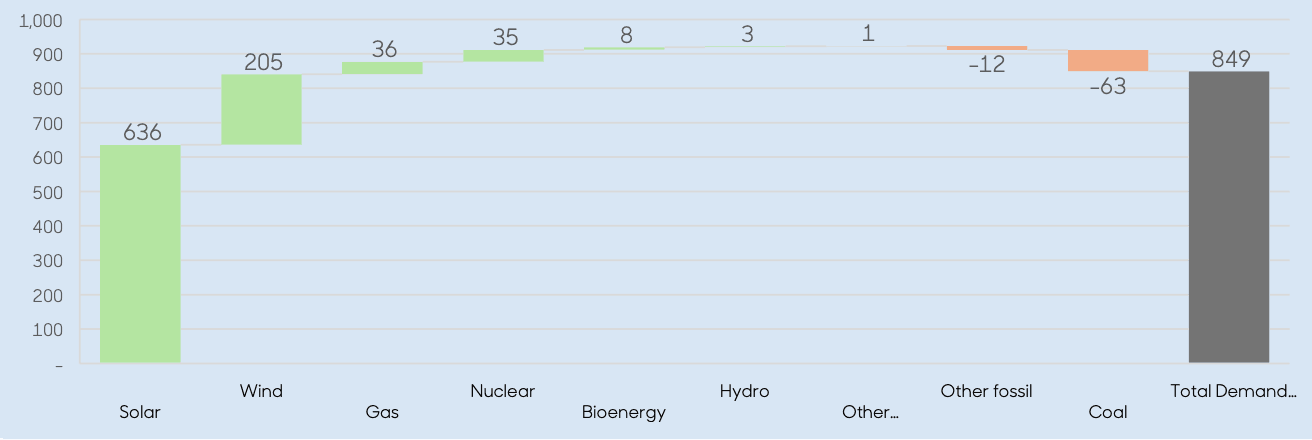
Graphique 1: Sources d’électricité en 2025 (TWh). (Sources: Aberdeen, Ember, April 2026)
En Europe, les centres de données représentent actuellement environ 2% de la consommation totale d’énergie, un chiffre qui devrait quadrupler au cours de la prochaine décennie. En conséquence, d’ici 2050, la demande en cuivre devrait augmenter de 140%, tandis que celle en lithium pourrait quadrupler (voir graphique 2). La demande pour ces minéraux est très diversifiée, seules les barres plus foncées étant attribuables à la demande en énergies propres.
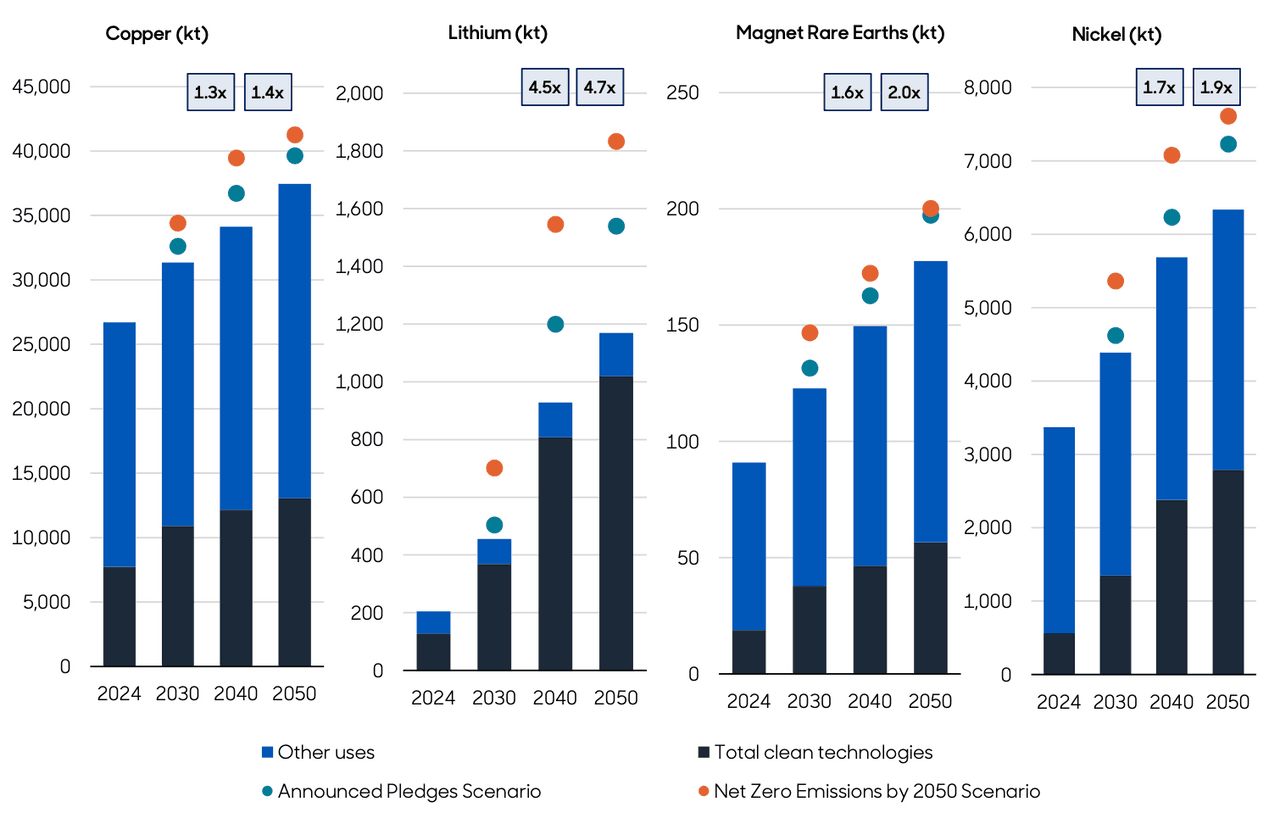
Graphique 2: La demande en minerais devrait connaître une forte hausse. (Source: IEA Critical Minerals Outlook 2025. Demand under Stated Policies Scenario. The figures for copper are based on refined copper (excluding direct-use scrap). Those for rare earths are for magnet rare earths only. Growth rates shown are from 2024 to 2040 and 2050.)
Le déficit structurel de l’offre
Alors que la demande continue de s’accélérer, la croissance de l’offre reste bien moins réactive, ce qui crée le déséquilibre au cœur de l’argumentaire d’investissement d’Aberdeen. Malgré l’augmentation des dépenses d’exploration (voir graphique 3, ligne grise), le secteur a peiné à découvrir des gisements de cuivre à grande échelle et économiquement viables (voir graphique 3, barres orange).
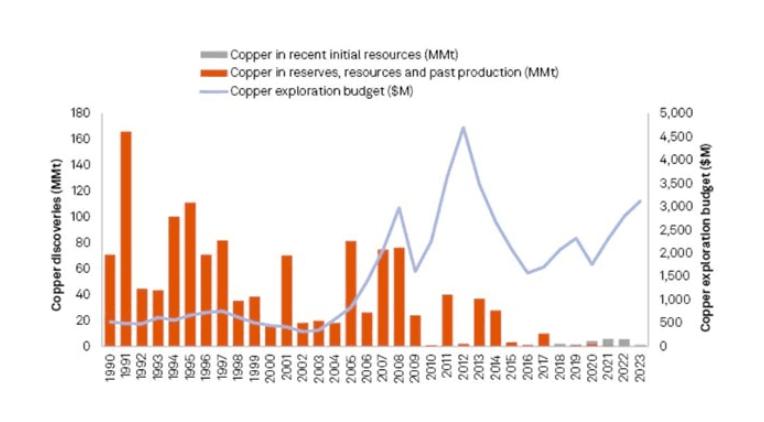
Graphique 3: Les découvertes majeures de cuivre ne parviennent pas à compenser l’épuisement des ressources. (Source: S&P Global 2025, Berenberg, 2024)
De plus, le délai entre la découverte initiale et la mise en production d’une nouvelle mine est d’environ 17 à 19 ans. Rosa Leo a laissé entendre que les nouvelles réserves découvertes aujourd’hui n’atteindront le marché qu’au cours des années 2040.
Le coût marginal de production est également en hausse. Cette tendance s’explique par une inflation persistante des coûts, la baisse de la teneur des gisements à mesure que les mines vieillissent et la nécessité de creuser plus profondément. En conséquence, même si la demande est satisfaite, ce sera à un prix nettement plus élevé (voir graphique 4). Sur le marché du cuivre, l’offre a toujours suivi la demande, mais Leo a souligné que les deux évoluent désormais en sens inverse, ce qui conduit à un déficit structurel à long terme.
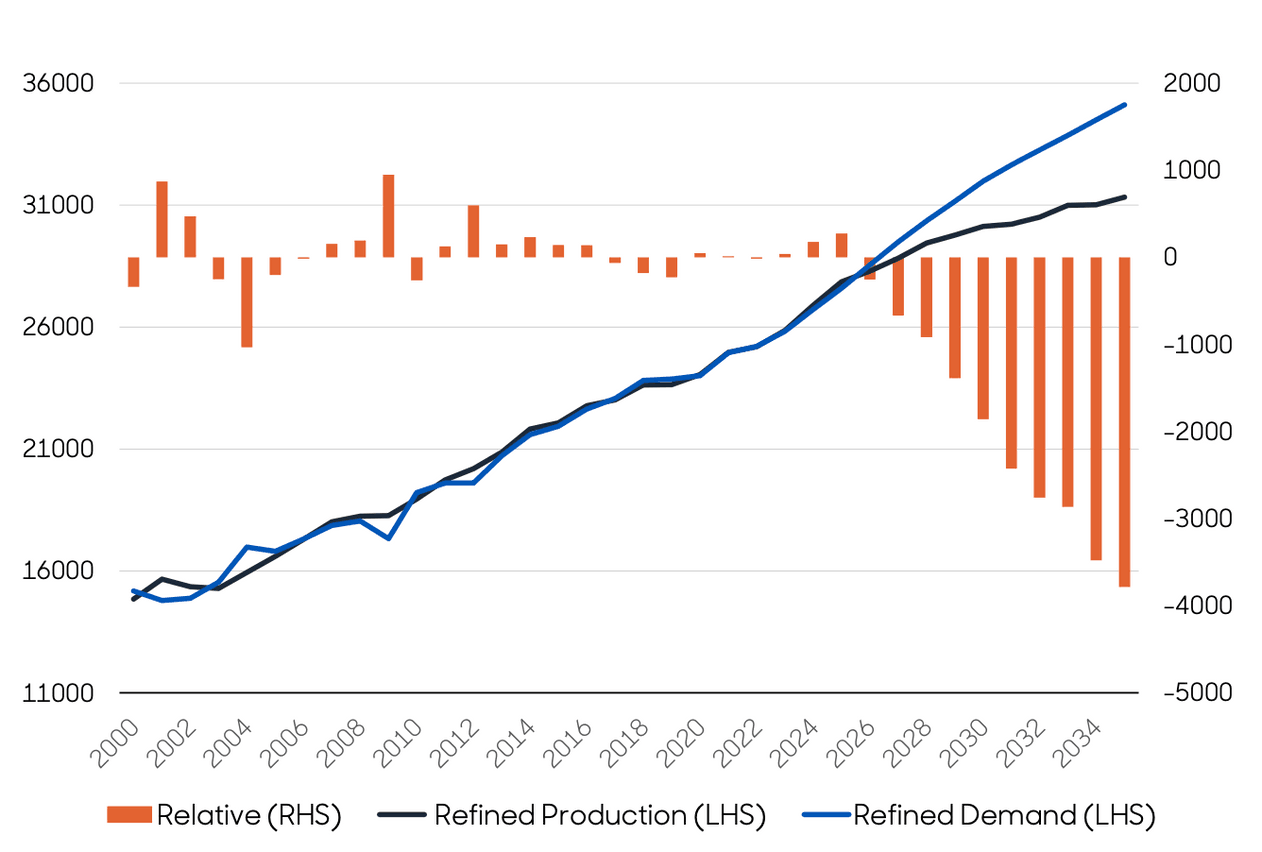
Graphique 4: Offre et demande de cuivre depuis les années 2000 (en milliers de tonnes). (Source: UBS, 30 September 2025. Forecasts are not guaranteed and actual events or may differ materially)
Géopolitique et sécurité d’approvisionnement
La concentration géographique de ces ressources a fait de la «sécurité d’approvisionnement» une préoccupation majeure pour les pays occidentaux. Rosa Leo a souligné que la Chine domine actuellement le marché, représentant environ 60% de l’ensemble de l’extraction des terres rares et un pourcentage encore plus élevé dans le raffinage et la production d’aimants permanents. Cette dépendance vis-à-vis de sources extérieures a donné lieu à des mesures de politique industrielle, telles que la loi européenne sur les matières premières critiques, visant à encourager la relocalisation et la diversification des chaînes d’approvisionnement.
Les tensions géopolitiques, telles que le conflit au Moyen-Orient, ont des répercussions immédiates sur le marché des métaux. Environ 20% de l’offre mondiale d’aluminium provient du Moyen-Orient. L’importance de cette région apparaît encore plus clairement si l’on exclut la production chinoise, le Moyen-Orient représentant alors plus de la moitié de l’offre mondiale d’aluminium.
M. Pyle a également mis en avant les nouveaux risques liés à la chaîne d’approvisionnement secondaire. Il a souligné que de nombreuses sociétés minières de cuivre ont besoin d’acide sulfurique pour leurs processus de traitement, dont une grande partie provient du Moyen-Orient, ce qui crée un effet de contagion qui limite la production de cuivre dans des régions aussi éloignées que l’Australie.
Évolutions technologiques et métaux de substitution
«Alors que la technologie évolue rapidement, le marché n’a pas encore connu de substitution efficace à grande échelle des principaux métaux industriels», a fait remarquer M. Pyle. Dans les centres de données, le cuivre reste le matériau privilégié pour le câblage en raison de sa fiabilité et de son rapport coût-efficacité par rapport à la fibre optique.
Dans le secteur des batteries, alors que les technologies basées sur le sodium s’imposent comme des alternatives viables pour certaines catégories de véhicules, les leaders du marché continuent d’investir massivement dans la R&D afin de conserver leur position dominante. «Nous ne sommes pas tenus d’investir dans le lithium», a déclaré M. Pyle.
[L’accent est mis sur] les entreprises dotées d’un bilan solide dans un secteur cyclique, ce qui leur permet d’investir à contre-courant de la conjoncture.

D’autres métaux gagnent en popularité en raison des besoins en matière de sécurité énergétique. L’énergie nucléaire connaît un regain d’intérêt en tant que source d’énergie locale, fiable et à faible empreinte carbone, ce qui renforce les arguments en faveur d’un investissement de conviction dans l’uranium (voir graphique 5). Par ailleurs, l’argent est considéré comme présentant un potentiel important en raison de ses applications industrielles, même si la recherche de producteurs de qualité et offrant une bonne liquidité reste un défi.
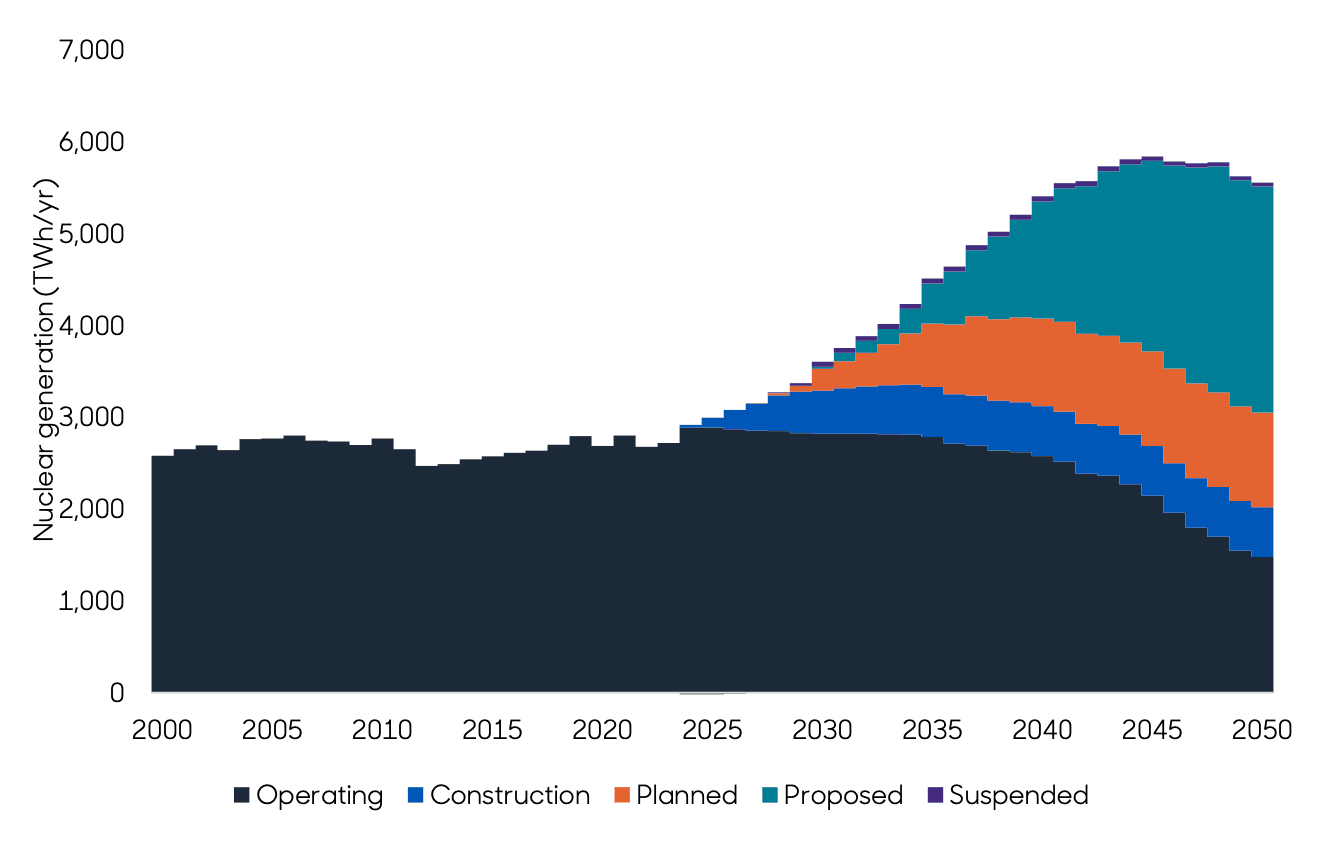
Graphique 5: Production d’électricité d’origine nucléaire par catégorie. (Source: IAEA Nuclear Power Reactors in the World; Energy Institute Statistical Review of World Energy. Forecasts are not guaranteed and actual events or may differ materially)
Consolidation du marché
«Les équipes de direction des sociétés minières s’attachent de plus en plus à créer de la valeur de manière judicieuse plutôt qu’à surpayer des actifs», a expliqué M. Pyle. Cela a conduit à une consolidation du secteur, comme en témoigne le projet de fusion entre Anglo American et Teck, qui vise à créer un géant mondial de l’exploitation du cuivre doté d’opérations plus efficaces en Amérique du Sud. De telles opérations illustrent bien un marché où il est souvent plus efficace d’acquérir des actifs existants que de se lancer dans un projet de construction de nouveaux actifs, qui peut prendre jusqu’à 19 ans.
Des sélectionneurs de titres à forte conviction
Le fonds abrdn Sicav I - Future Minerals privilégie les «entreprises dotées d’un bilan solide dans un secteur cyclique, ce qui leur permet d’investir de manière anticyclique, de protéger leurs rendements et d’éviter la dilution en période de baisse», a déclaré M. Pyle. Il a expliqué qu’ils investissaient à tous les niveaux de la chaîne de valeur des métaux, des fournisseurs du secteur minier aux fabricants à forte intensité métallique.
Les matériaux de base ne représentant que 3,7% de l’indice MSCI ACWI, Mme Leo a fait valoir que ce fonds pouvait contribuer à une meilleure diversification du portefeuille, comme en témoigne sa corrélation relativement faible (environ 0,60) avec les indices boursiers traditionnels. Elle a toutefois souligné que l’écart-type (un indicateur de volatilité) s’élevait à 26 pour ce fonds, contre 15 pour l’indice MSCI ACWI.
Depuis sa création (le 16 mai 2024), le fonds a enregistré une performance cumulée de 59,29%, contre 40,79% pour l’indice MSCI ACWI, «qui est loin d’être un comparateur idéal compte tenu de la spécialisation du fonds», a déclaré M. Pyle. Bien que le fonds ait surperformé depuis son lancement, la brièveté de son historique rend difficile de distinguer le talent du gestionnaire des conditions de marché favorables.
Pour Aberdeen, l’argument en faveur de l’investissement repose en fin de compte sur un principe simple: la demande en minéraux stratégiques s’accélère dans de nombreux secteurs, tandis que l’offre reste limitée par des contraintes géologiques, les délais d’obtention des autorisations et la situation géopolitique.