Malgré le choc d’approvisionnement énergétique qui perdure, l’inflation n’a pas posé de problème majeur dans la zone euro depuis le début de l’année. Les anticipations d’inflation sont restées relativement modérées et les investisseurs ont dans un premier temps considéré le choc énergétique au Moyen-Orient comme un événement temporaire. Cependant, le contexte inflationniste devient de plus en plus difficile. La conjonction de la hausse des prix de l’énergie, de l’affaiblissement des mesures de soutien budgétaire, de la hausse des prix alimentaires et d’une activité économique tenace laisse penser que l’inflation pourrait rester supérieure à l’objectif de la BCE plus longtemps que beaucoup ne le prévoient.
Tout commence par l’énergie. La fermeture de fait du détroit d’Ormuz à la suite du conflit avec l’Iran a déclenché une forte hausse des prix du pétrole et du gaz. Alors que les investisseurs s’attendaient initialement à un retour rapide à la normale des prix de l’énergie, l’évanouissement des espoirs d’une percée diplomatique a de nouveau fait grimper les cours du pétrole, le Brent s’échangeant actuellement autour de 105 dollars le baril. La principale préoccupation ne réside pas seulement dans le niveau actuel des prix, mais dans la prise de conscience que le pétrole pourrait ne pas revenir de sitôt aux niveaux d’avant la guerre avec l’Iran. Les prix du gaz naturel ont connu une hausse encore plus marquée et, contrairement au pétrole, leur impact sur les ménages et les entreprises se font généralement sentir avec un décalage important, les prix de gros se répercutant progressivement sur les factures. Par conséquent, l’impact inflationniste total du choc énergétique est probablement encore à venir.
Une différence cruciale par rapport à la crise énergétique de 2022-2023 réside dans la réponse budgétaire limitée, compte tenu de déficits sous-jacents déjà élevés. Au plus fort de la crise énergétique de 2022, le montant total des subventions énergétiques de l’UE avait atteint 457 milliards d’euros. En revanche, en mai, la Commission européenne estimait que le coût budgétaire des mesures annoncées en réponse au choc énergétique au Moyen-Orient s’élevait à 14,5 milliards d’euros, ce chiffre pouvant atteindre 38,6 milliards d’euros si toutes les mesures étaient prolongées jusqu’à fin 2026. Les dépenses absolues par rapport à 2022-2023 restent donc nettement plus modestes.
La faiblesse de la marge de manœuvre budgétaire survient à un moment inopportun. L’Europe doit continuer à reconstituer ses stocks d’énergie alors que les prix des matières premières restent élevés. Il convient notamment de noter que les installations souterraines de stockage de gaz dans l’ensemble de l’UE ne sont remplies qu’à environ 71%, soit le niveau le plus bas jamais enregistré à cette période de l’année depuis le début de la collecte des données en 2011. La reconstitution des stocks à des prix élevés pourrait exercer une pression à la hausse supplémentaire sur les coûts énergétiques à l’approche de l’hiver, augmentant ainsi le risque que l’inflation globale reste obstinément élevée jusqu’en 2027.
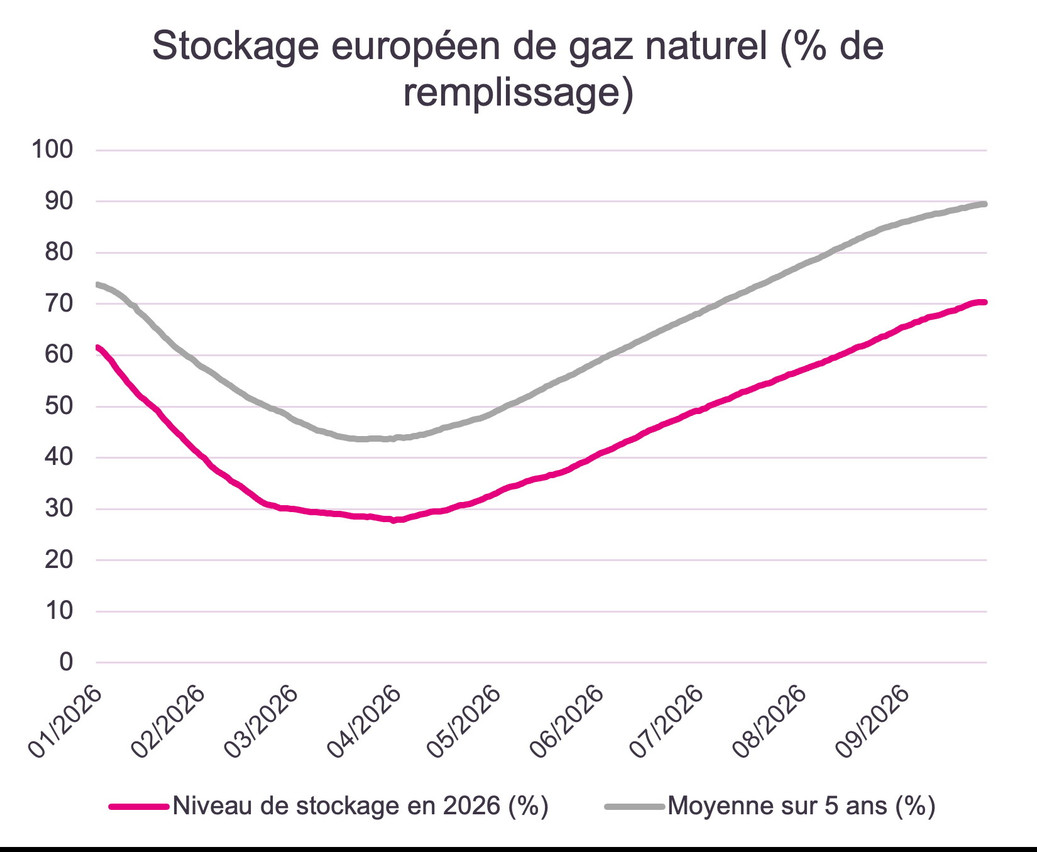
Stockage européen de gaz naturel (% de remplissage) Sources: Bloomberg, Bil
Les risques d’inflation s’étendent également au-delà des effets directs du secteur de l’énergie. Les prix des denrées alimentaires ont déjà connu une hausse substantielle ces dernières années, et de nouvelles pressions à la hausse se font sentir. La guerre en Iran a fait grimper les coûts de l’énergie et des engrais, tandis que les conditions météorologiques défavorables liées au phénomène El Niño exercent une pression supplémentaire sur la production agricole. La combinaison de la hausse des coûts des engrais, des transports et de l’énergie devrait se répercuter sur les prix des denrées alimentaires au cours des prochains trimestres.
Il est encourageant de constater qu’il n’existe toujours pas d’arguments solides suggérant que ces chocs aient généré des effets de second tour significatifs. La présidente de la BCE, Christine Lagarde, a déclaré à plusieurs reprises que la banque centrale ne disposait pas encore de preuves convaincantes indiquant que les prix de l’énergie se répercutent sur une hausse des salaires dans l’ensemble de l’économie.
Nous estimons toutefois qu’il ne faut pas écarter le risque d’une généralisation des pressions inflationnistes. Comme le montre le graphique, les salaires commencent déjà à augmenter progressivement dans les plus grandes économies de la zone euro.
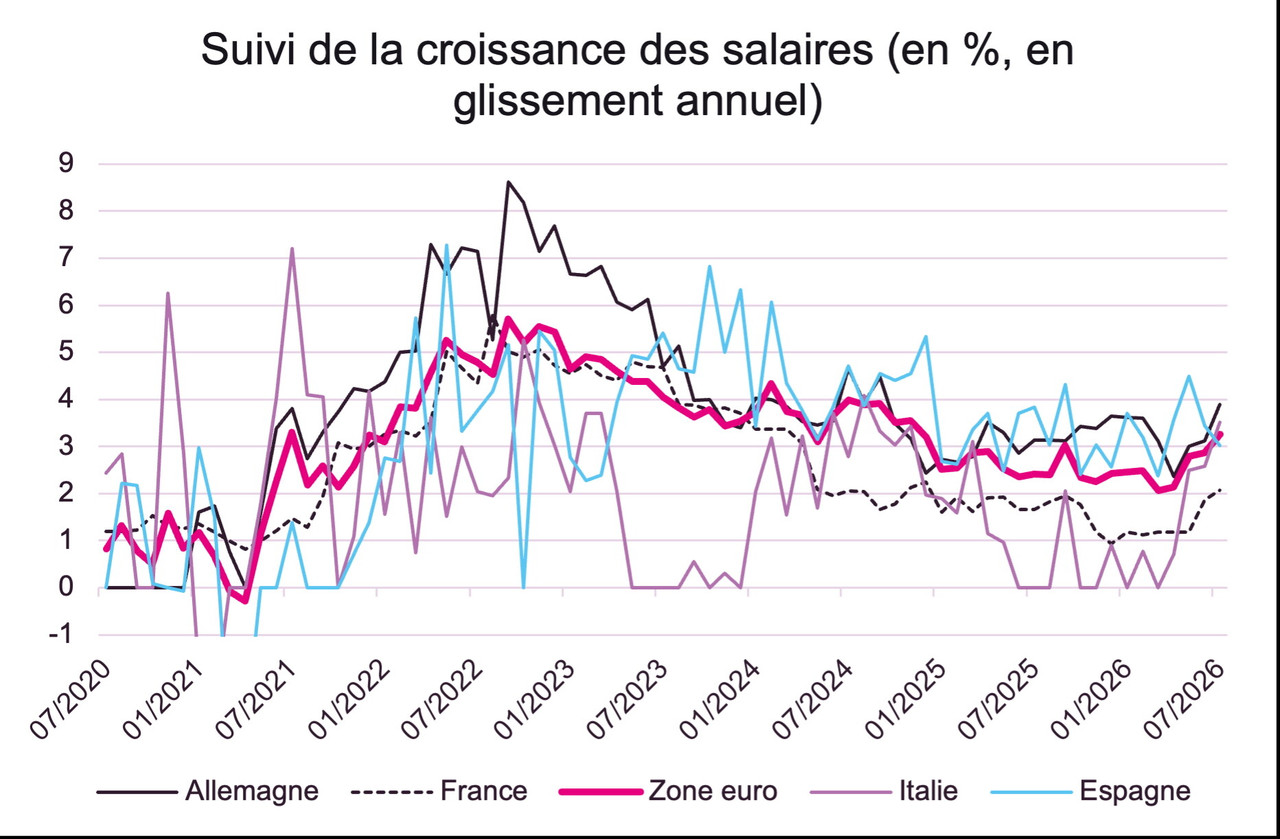
Suivi de la croissance des salaires (en %, en glissement annuel) Sources: Indeed, Bloomberg, Bil
Le risque est qu’une période prolongée d’inflation supérieure à l’objectif finisse par influencer les négociations salariales, d’autant plus que les marchés du travail restent relativement résilients dans une grande partie de la zone euro.
Les données économiques récentes n’apportent guère de réconfort sur le front de l’inflation. Les résultats d’enquêtes suggèrent que l’activité dans la zone euro continue de bien se maintenir malgré la hausse des prix des matières premières. L’indice PMI composite reste compatible avec une expansion en cours et laisse entrevoir une accélération des pressions sur les prix. Selon les dernières estimations préliminaires, tant les coûts des intrants que les prix à la production ont augmenté en septembre à leur rythme le plus rapide depuis quatre mois. Cette résilience est importante car elle réduit la probabilité qu’un affaiblissement de la demande ramène naturellement l’inflation vers son objectif. Au contraire, elle renforce la possibilité que la BCE doive maintenir une orientation restrictive de sa politique monétaire plus longtemps.
Les marchés financiers semblent s’orienter dans cette direction. Les investisseurs anticipent déjà près de quatre hausses supplémentaires de 0,25 point de la part de la BCE au cours de l’année à venir, en plus des deux hausses déjà mises en œuvre.
Notre scénario de base prévoit que l’inflation restera supérieure à l’objectif de 2% de la BCE tout au long de l’année 2027. La hausse des prix du pétrole devrait maintenir l’inflation globale à un niveau élevé jusqu’à la fin de l’année, tandis que la répercussion différée de la hausse des prix du gaz naturel devrait continuer à peser sur les factures d’énergie des ménages. Nous prévoyons que la BCE relèvera une nouvelle fois son taux de dépôt en décembre, à 2,75%, ce qui renforcerait encore le caractère restrictif de sa politique monétaire. Au-delà de cela, la durée de la crise énergétique — et ses répercussions — déterminera en grande partie l’orientation de la politique monétaire.
Mais dans l’ensemble, les risques d’inflation dans la zone euro s’orientent à la hausse. Les prix de l’énergie sont plus élevés, le soutien budgétaire est limité, les prix des matières premières agricoles sont en hausse et l’activité économique reste étonnamment résiliente. Même si l’inflation n’est peut-être pas encore ancrée dans les salaires et les anticipations d’inflation, la lutte de la BCE contre l’inflation n’est pas terminée. Les marchés semblent en être conscients, mais le risque grandit que les acteurs du marché sous-estiment encore la persistance que pourrait prendre le choc inflationniste actuel.