Les gestionnaires de fonds internationaux se montrent de moins en moins enthousiastes face à l’essor de l’intelligence artificielle (IA), mais ils sont encore loin de renoncer à la prise de risque. L’enquête menée en novembre par la Bank of America (BofA) révèle que les investisseurs réduisent leur surpondération du secteur technologique au rythme le plus soutenu depuis juin 2006 (voir graphique 1), alors même que leurs liquidités diminuent et que les anticipations de récession restent exceptionnellement faibles.
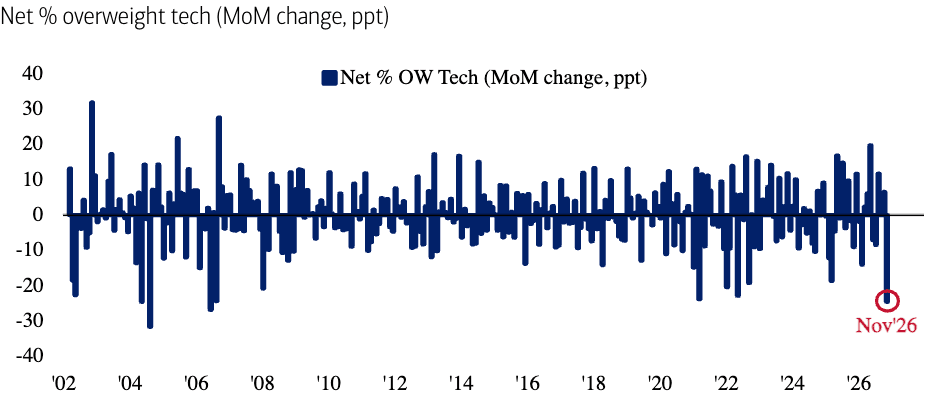
Graphique 1: les investisseurs du FMS réduisent leur exposition au secteur technologique dans des proportions jamais vues depuis juin 2006. (Source: BofA Global Fund Manager Survey)
Il en résulte un climat de marché de plus en plus sélectif, mais qui reste optimiste. Les investisseurs s’interrogent sur les entreprises et les projets d’investissement qui sous-tendent la tendance liée à l’IA, tout en continuant à tabler sur des perspectives économiques relativement favorables.
Cette enquête, menée du 6 au 12 novembre, a rassemblé 193 participants gérant un total de 526 milliards de dollars. Parmi eux, 169 gestionnaires, gérant 461 milliards de dollars, ont répondu aux questions de cette enquête mondiale.
Un atterrissage en douceur remplace le boom
Pour la première fois depuis juin, un «atterrissage en douceur» est le scénario économique privilégié par les investisseurs. La moitié des personnes interrogées s’attendent à ce scénario au cours des 12 prochains mois, contre 42% qui anticipent un contexte de «non-atterrissage», c’est-à-dire une vigueur économique soutenue. Seuls 3% s’attendent à un «atterrissage brutal».
Toutefois, la confiance dans le rythme de la croissance s’affaiblit. 14% des personnes interrogées s’attendent à ce que l’économie mondiale se détériore au cours de l’année à venir, ce qui représente le résultat le plus négatif depuis avril. Parallèlement, 32% s’attendent à une baisse de l’inflation mondiale, ce qui correspond aux anticipations d’inflation les plus faibles depuis octobre 2024.
Dans l’ensemble, ces réponses indiquent que les investisseurs tablent de plus en plus sur un ralentissement de la croissance et un apaisement des pressions sur les prix, sans pour autant envisager une récession.
Cette modération n’a guère entamé leur volonté de conserver leurs placements. Le niveau moyen de leurs liquidités est passé de 3,9% à 3,6%, son plus bas niveau depuis août (voir graphique 2). L’indice global de confiance de la BofA n’a que très légèrement reculé, passant de 6,4 à 6,3.
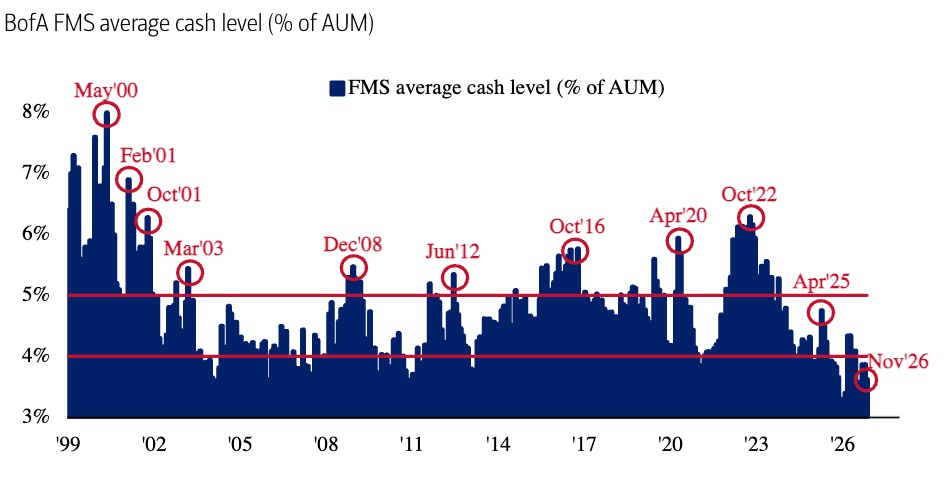
Graphique 2: le niveau de trésorerie du FMS passe de 3,9% à 3,6%. (Source: BofA Global Fund Manager Survey)
Pour les stratèges de la banque, cette combinaison ne fournit guère d’éléments témoignant de la crainte qu’ils souhaiteraient observer avant d’adopter une attitude plus constructive à l’égard des actifs à risque.
Les dépenses en matière d’IA font l’objet d’un test de confiance
Le changement le plus marqué concerne les investissements des entreprises. Une proportion record de 38% des personnes interrogées estime que les entreprises investissent trop (graphique 3), tandis que seuls 16% souhaitent que celles-ci augmentent leurs dépenses d’investissement, ce qui représente la proportion la plus faible depuis mai 2020.
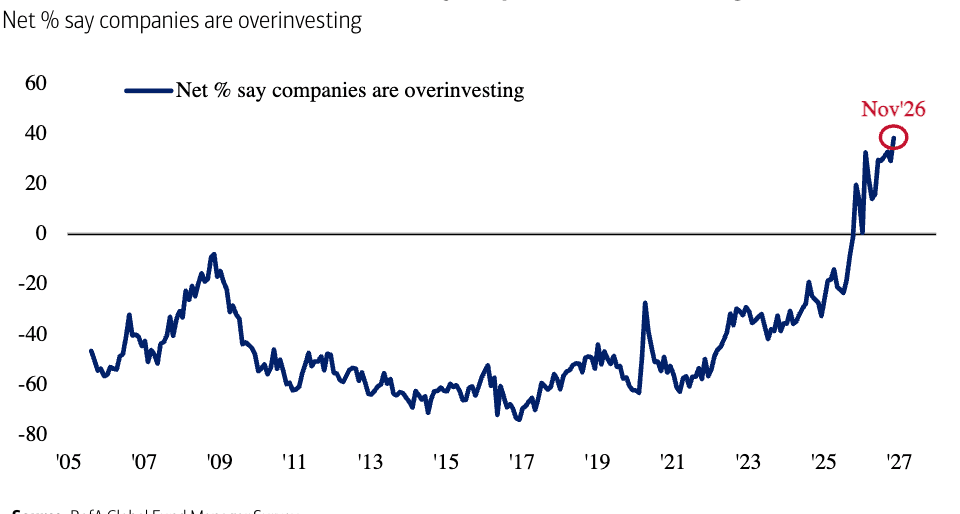
Graphique 3: un pourcentage record de 38% des investisseurs du FMS estiment que les entreprises investissent de manière excessive. (Source: BofA Global Fund Manager Survey)
Plus de la moitié (52%) s’attendent à ce qu’un géant de l’IA annonce une réduction de ses dépenses d’investissement d’ici six mois, contre 30% en octobre.
Les inquiétudes s’étendent également aux marchés du crédit. Une «bulle de l’IA» est considérée comme le risque extrême le plus important, citée par 34% des personnes interrogées, suivie par un «événement de crédit lié aux hyperscalers de l’IA» (31%). Dans une question distincte portant sur la source la plus probable d’un événement de crédit systémique, 38% citent les obligations des hyperscalers et 30% le crédit privé (voir graphique 4).
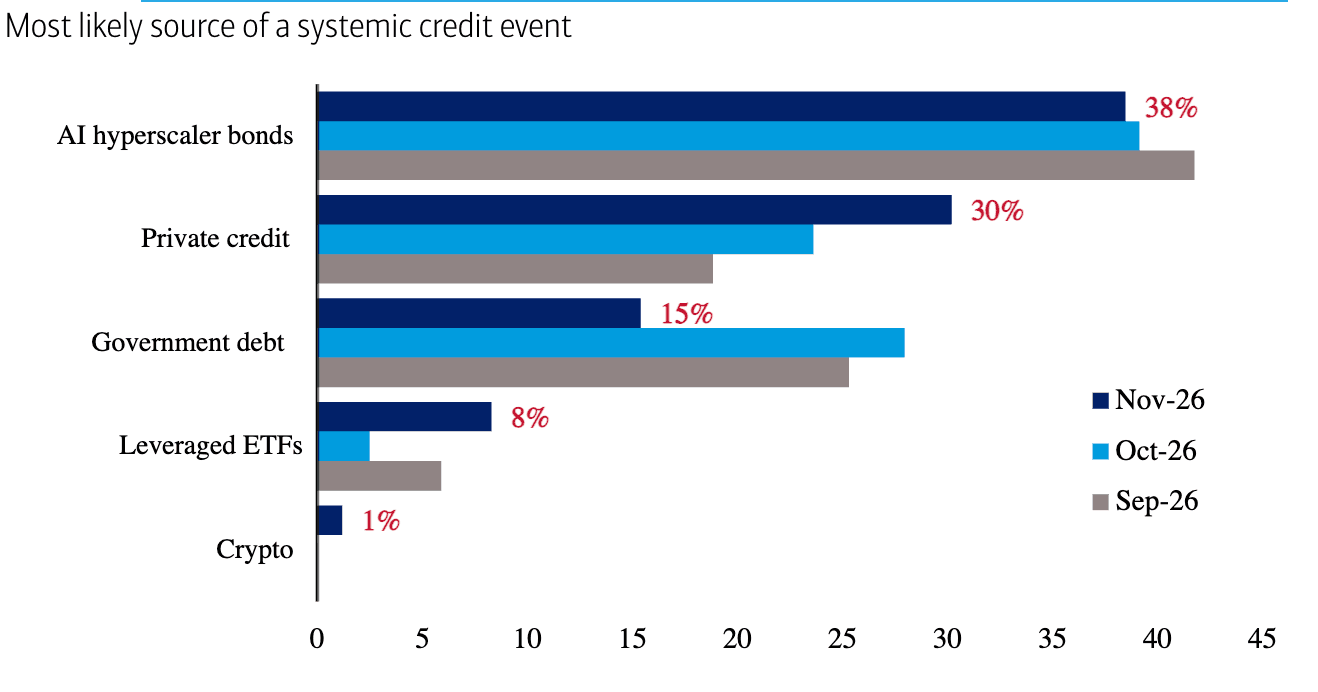
Graphique 4: 38% des investisseurs du FMS estiment que les obligations des hyperscalers spécialisés dans l’IA constituent la source la plus probable d’événement de crédit. (Source: BofA Global Fund Manager Survey)
Il s’agit là de perceptions de vulnérabilité, et non de prévisions quant à la survenue d’un événement de crédit. Elles montrent néanmoins que les investisseurs ne se contentent pas de considérer le potentiel de croissance de l’IA, mais examinent également de près ses besoins en matière de financement et d’investissement.
Les positions longues sur le marché mondial des semi-conducteurs restent la stratégie la plus répandue, citée par 39% des répondants, même si cette part a considérablement baissé par rapport au pic de 82% atteint en juillet.
Orientation vers la santé, la consommation et les obligations
Ce désengagement vis-à-vis des technologies s’accompagne d’une réallocation plus large. Les gestionnaires ont renforcé leurs positions dans les secteurs de la santé, de la consommation discrétionnaire, de la consommation de base et des obligations.
La répartition combinée entre ces deux secteurs de consommation a enregistré sa plus forte hausse mensuelle depuis juin 2006. Les deux secteurs restent toutefois sous-pondérés, ce qui suggère davantage une réduction des positions baissières qu’un véritable regain d’intérêt.
Les allocations en obligations ont augmenté de 13 points de pourcentage, ce qui se traduit par une sous-pondération nette de 23% – la plus faible depuis novembre 2025. Les investisseurs estiment néanmoins qu’il faudrait un rendement des bons du Trésor à dix ans d’environ 5,8%, en moyenne pondérée, pour inciter les investisseurs à se détourner des actions au profit des obligations.
L’or se démarque également: un pourcentage record de 23% des répondants le considère comme sous-évalué (voir graphique 5).
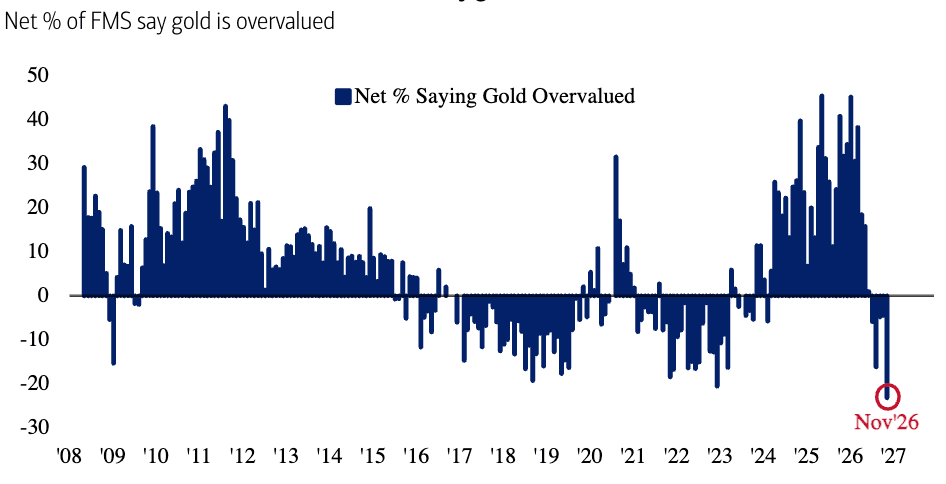
Graphique 5: un pourcentage record de 23% des investisseurs du FMS estiment que l’or est sous-évalué. (Source: BofA Global Fund Manager Survey)
Les actions restent le placement privilégié pour 2027
Pour l’avenir, 36% des personnes interrogées s’attendent à ce que les actions internationales soient la classe d’actifs la plus performante en 2027, suivies par les actions américaines (24%) et l’or (17%).
Le Nasdaq et l’indice MSCI Emerging Markets se partagent la première place parmi les indices boursiers préférés, chacun recueillant 21% des réponses, tandis que l’Euro Stoxx Europe s’établit à 19% (voir graphique 6). La position du Nasdaq suggère que la confiance à long terme dans le secteur technologique a résisté à la réduction de l’exposition observée en novembre.
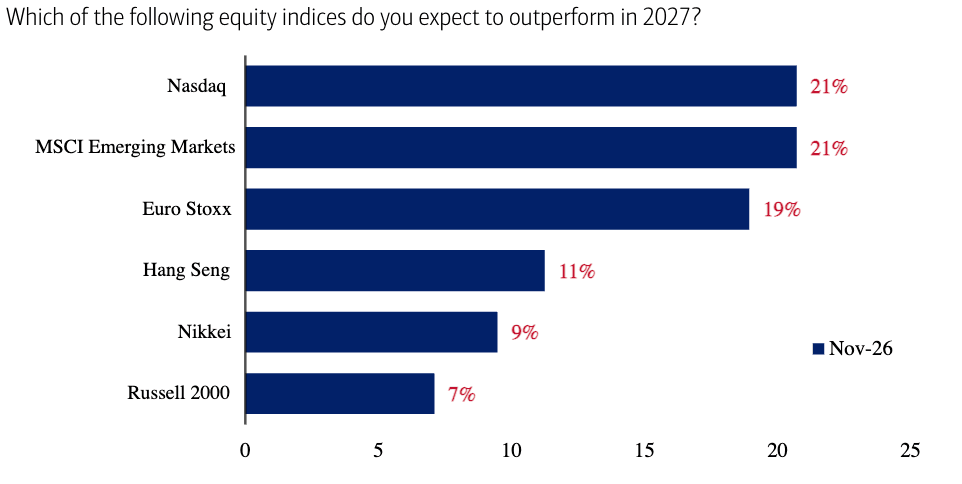
Graphique 6: Indices boursiers les plus performants (Source: BofA Global Fund Manager Survey)
Les objectifs moyens pondérés des personnes interrogées pour la fin de l’année 2027 s’élèvent à 7.926 pour l’indice S&P 500, à un rendement de 4,9% sur les bons du Trésor américain à dix ans et à 4.341 dollars l’once pour l’or. Il s’agit là des anticipations des participants à l’enquête, et non des prévisions internes de la BofA.
Le message du mois de novembre traduit donc davantage un enthousiasme en baisse face à cette période de forte croissance qu’un pessimisme généralisé. Les investisseurs remettent en question les dépenses consacrées à l’IA et cherchent des opportunités ailleurs, mais le faible niveau de leurs liquidités expose leurs portefeuilles à des risques si l’«atterrissage en douceur» attendu ne se concrétisait pas.