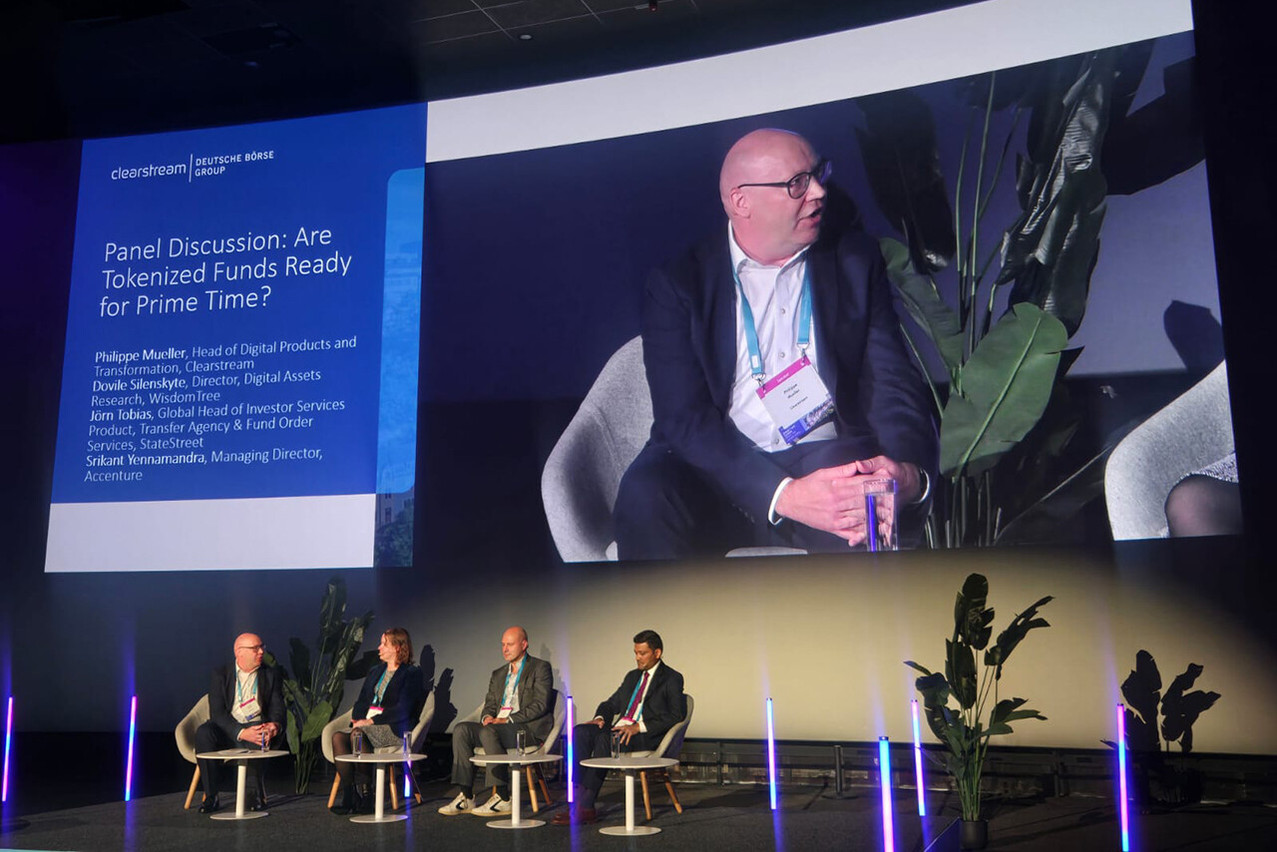
La tokenisation est peut-être en train de dépasser le stade de l’expérimentation, mais le secteur des fonds d’investissement se prépare à une transition bien plus longue que ne le laissent entendre les passionnés de technologie. Lors du Global Fund Summit 2026, organisé par Clearstream, des représentants de WisdomTree, State Street et Accenture ont souligné le fossé grandissant entre le potentiel commercial des fonds tokenisés et les défis opérationnels liés à leur intégration dans l’infrastructure financière existante.
Selon la cinquième édition de l’enquête «Digital Assets Survey» menée par State Street auprès de 300 cadres supérieurs issus des secteurs de la gestion d’actifs, des détenteurs d’actifs et de la gestion de patrimoine, 38% d’entre eux estiment que la blockchain pourrait à terme remplacer le modèle hybride, mais pas avant au moins dix ans. 20% supplémentaires s’attendent à ce que les infrastructures traditionnelles et celles basées sur la blockchain coexistent indéfiniment.
«La coexistence est une réalité, et cela prendra probablement des années, voire des décennies», a déclaré Jörn Tobias, responsable mondial des produits destinés aux investisseurs chez State Street.
Les investisseurs institutionnels investissent déjà des capitaux
Malgré ces défis, la tokenisation ne se limite plus aux projets pilotes. Chez WisdomTree, les investisseurs institutionnels stimulent déjà la demande de produits d’investissement tokenisés. Dovile Silenskyte, directrice de la recherche sur les actifs numériques, a mis en avant le «Treasury Money Market Digital Fund» (WTGXX) du groupe, dont les actifs auraient atteint 1,2 milliard de dollars au début du mois, illustrant ainsi le rôle croissant des fonds tokenisés dans la gestion des réserves de stablecoins et les opérations de trésorerie des entreprises.
Les cas d’utilisation les plus prometteurs concernent la gestion des réserves de stablecoins et les opérations de trésorerie d’entreprise. Pour les institutions disposant d’importants soldes de trésorerie, les fonds monétaires tokenisés offrent la possibilité de générer des rendements en dehors des heures d’ouverture traditionnelles des marchés.
Les investisseurs particuliers, quant à eux, sont attirés par une autre proposition: la propriété fractionnée. Les parts de fonds tokenisées pourraient permettre d’accéder à des classes d’actifs, telles que le capital-investissement et l’immobilier, où les seuils d’investissement minimaux élevés ont traditionnellement limité la participation.
Srikant Yennamandra, directeur général et responsable mondial des actifs numériques chez Accenture, a souligné l’existence d’approches régionales distinctes. L’Amérique du Nord se concentre principalement sur les fonds monétaires tokenisés et leur utilisation potentielle comme garantie, tandis que l’Europe s’attache à intégrer les produits tokenisés dans les réseaux de distribution et les cadres réglementaires existants.
Selon lui, le principal indicateur de progrès ne réside plus simplement dans le nombre de fonds tokenisés lancés, mais dans la capacité des investisseurs à les utiliser concrètement.
Des coûts plus élevés, mais pas de prime pour les prestataires de services
Derrière cette transformation technologique se cache une réalité économique difficile. Les gestionnaires d’actifs qui lancent des catégories d’actions tokenisées n’abandonnent pas pour autant leurs fonds traditionnels. Au contraire, ces deux modèles doivent fonctionner en parallèle, ce qui ajoute une complexité supplémentaire pour les agents de transfert, les dépositaires et les autres prestataires de services aux fonds.
Pour State Street, le défi consiste à éviter de mettre en place deux modèles opérationnels totalement distincts. Le groupe a intégré des capacités numériques d’agence de transfert et des portefeuilles blockchain à son infrastructure opérationnelle et de conformité existante, plutôt que de créer une entité numérique indépendante. Cette approche implique toutefois des coûts supplémentaires, notamment pendant la phase initiale de mise en œuvre.
Lorsqu’on lui a demandé si les gestionnaires d’actifs étaient prêts à payer un supplément pour tenir à la fois des registres traditionnels et des registres basés sur la blockchain, Jörn Tobias a donné l’une des réponses les plus révélatrices de la table ronde. «Il n’y a pas de supplément. Il y a plutôt des réductions supplémentaires.»
Cette remarque met en évidence une contradiction fondamentale à laquelle est confronté le secteur des services aux fonds: on attend des prestataires qu’ils investissent dans de nouvelles infrastructures, tandis que les clients continuent d’exiger des frais moins élevés. Accenture a reconnu que cette transition resterait coûteuse pendant un certain temps.
L’extension des horaires de négociation, les rapprochements sur la chaîne, le filtrage des portefeuilles et la surveillance des sanctions imposent tous de nouvelles exigences opérationnelles. L’objectif à long terme est d’accroître l’automatisation et l’efficacité. En attendant, toutefois, le secteur doit financer la coexistence de deux systèmes.
La pièce manquante: le règlement en espèces
Le règlement des transactions reste un autre obstacle majeur. La tokenisation des parts de fonds ne garantit pas automatiquement un processus de transaction entièrement numérique. Pour parvenir à un véritable règlement «livraison contre paiement» sur la blockchain, il faut également régler la question du volet monétaire. Différentes régions explorent actuellement diverses solutions.
Aux États-Unis, les «stablecoins» occupent désormais une place importante dans le débat, tandis qu’en Europe, on élabore actuellement des approches faisant appel à la monnaie de banque centrale et aux dépôts bancaires commercialisés sous forme de jetons. Selon Srikant Yennamandra, plusieurs formes de monnaie numérique devraient coexister.
Il a toutefois souligné que les stablecoins ne constituent pas nécessairement la solution privilégiée par les grandes institutions financières, notamment en raison des risques de crédit qu’ils comportent et de leur traitement comptable. Ce débat soulève également des questions plus larges concernant la souveraineté monétaire et le rôle des banques centrales dans l’infrastructure future des marchés financiers.
Le défi du Luxembourg va au-delà de la réglementation
Pour le Luxembourg, qui a progressivement mis en place un cadre juridique favorisant les titres et les structures de fonds basés sur la blockchain, le débat porte désormais sur la prochaine étape du développement de ce secteur. Le défi ne consiste plus simplement à déterminer si des parts de fonds tokenisées peuvent être émises, mais si elles peuvent être distribuées, gérées et réglées de manière efficace sur les marchés internationaux.
L’identification des investisseurs et le respect des réglementations restent essentiels. Comme l’a expliqué Jörn Tobias, un portefeuille blockchain enregistre l’endroit où un actif est détenu, mais ne permet pas de déterminer qui en a le contrôle en dernier ressort. Les institutions financières doivent donc associer les identités vérifiées des investisseurs à leurs portefeuilles numériques, tout en maintenant des procédures efficaces de «connaissance du client» et de lutte contre le blanchiment d’argent.
Pour WisdomTree, la fragmentation réglementaire reste l’un des principaux obstacles à une adoption plus large. Dovile Silenskyte a fait valoir qu’une plus grande cohérence entre les différentes juridictions serait nécessaire pour que les fonds tokenisés puissent atteindre une envergure internationale significative.
La conclusion qui s’est dégagée de la table ronde était claire: la tokenisation ne devrait pas remplacer du jour au lendemain l’infrastructure traditionnelle des fonds. Le secteur doit plutôt s’attendre à une période prolongée de coexistence, durant laquelle le succès commercial des fonds tokenisés dépendra moins de l’innovation technologique en soi que de leur capacité à apporter des avantages concrets aux investisseurs.
Comme l’a conclu Philippe Müller, de Clearstream, qui animait la discussion, la tokenisation n’est pas une fin en soi. Il s’agit d’une modernisation de l’infrastructure – qui doit encore surmonter des défis de taille.