Ces chiffres soulignent l’ampleur de cette tendance. Selon Blackrock, les actifs des ETF européens sont passés de 2.262 milliards de dollars à la fin de l’année 2024 à 3.208 milliards de dollars un an plus tard. Au cours de la même période, les entrées de capitaux ont atteint un niveau record de 388,9 milliards de dollars en 2025, bien au-delà des 273,4 milliards de dollars enregistrés en 2024.
Cette expansion s’est accompagnée d’une adoption rapide par les investisseurs. L’Europe compte désormais 32,8 millions de détenteurs d’ETF, contre 19,3 millions en 2022. Aujourd’hui, 10% des adultes européens détiennent des ETF, contre 6% il y a trois ans. Leur part dans les portefeuilles est également en hausse: ils représentent désormais 25% des investissements, contre 18% en 2022. Parallèlement, la gamme de produits continue de s’élargir, avec 3.440 ETF disponibles à la fin de 2025.
Sur ce marché en pleine croissance, la hiérarchie entre les places financières reste toutefois bien établie. Kenneth Lamont, directeur chez Morningstar, une société spécialisée dans l’analyse de données, souligne que «les avantages fiscaux liés au fait de domicilier ses principales positions de base en Irlande plutôt qu’au Luxembourg sont bien établis», en particulier pour les portefeuilles fortement exposés aux actions américaines.
Actifs des ETF UCITS par pays d’origine (en milliards d’euros)
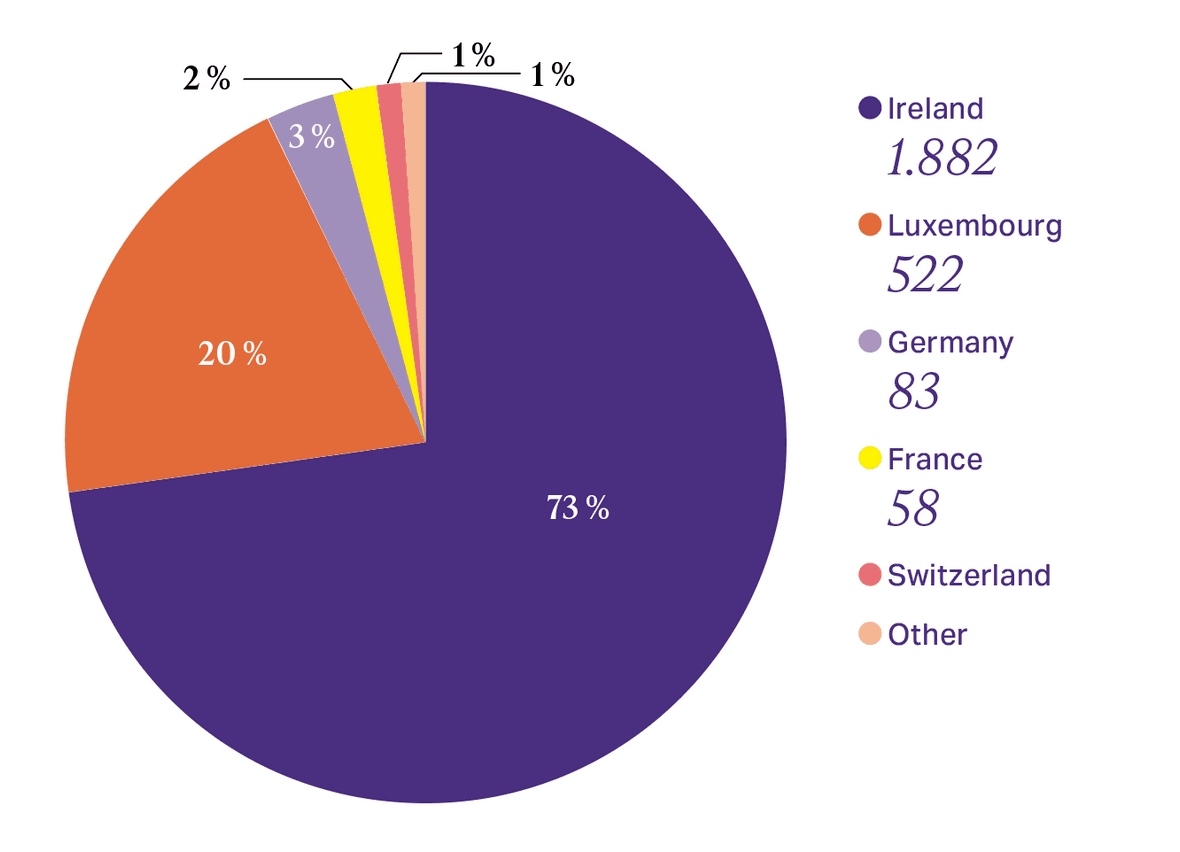
En 2025, l’Irlande a largement dominé les actifs des ETF Ucits, devançant nettement ses pairs. (Source: Efama, données préliminaires pour 2025)
«Cela a créé un cercle vertueux», ajoute Kenneth Lamont. L’ampleur du marché irlandais a permis le développement d’une infrastructure opérationnelle solide, réduisant ainsi les coûts administratifs et de gestion. À mesure que ces coûts diminuent, la juridiction gagne en attractivité, attirant de nouveaux gestionnaires d’actifs et renforçant encore davantage sa position. À cela s’ajoute une approche réglementaire largement considérée comme proactive. «La Banque centrale d’Irlande s’est montrée proactive pour réduire les obstacles et encourager l’innovation en matière de produits», renforçant ainsi son statut de premier domicile européen pour les ETF.
Au Luxembourg, certains observateurs considèrent que la course est pratiquement perdue et qu’il n’y a plus rien à faire. Pour ces détracteurs, les difficultés actuelles découlent d’un manque de clairvoyance initial. Il s’agissait là d’une grave erreur d’appréciation, affirment-ils: les premiers promoteurs d’ETF, qui s’étaient tournés vers Dublin en raison du faible intérêt local, y sont toujours installés aujourd’hui.
Actifs nets des ETF en Irlande et au Luxembourg (en milliards d’euros)
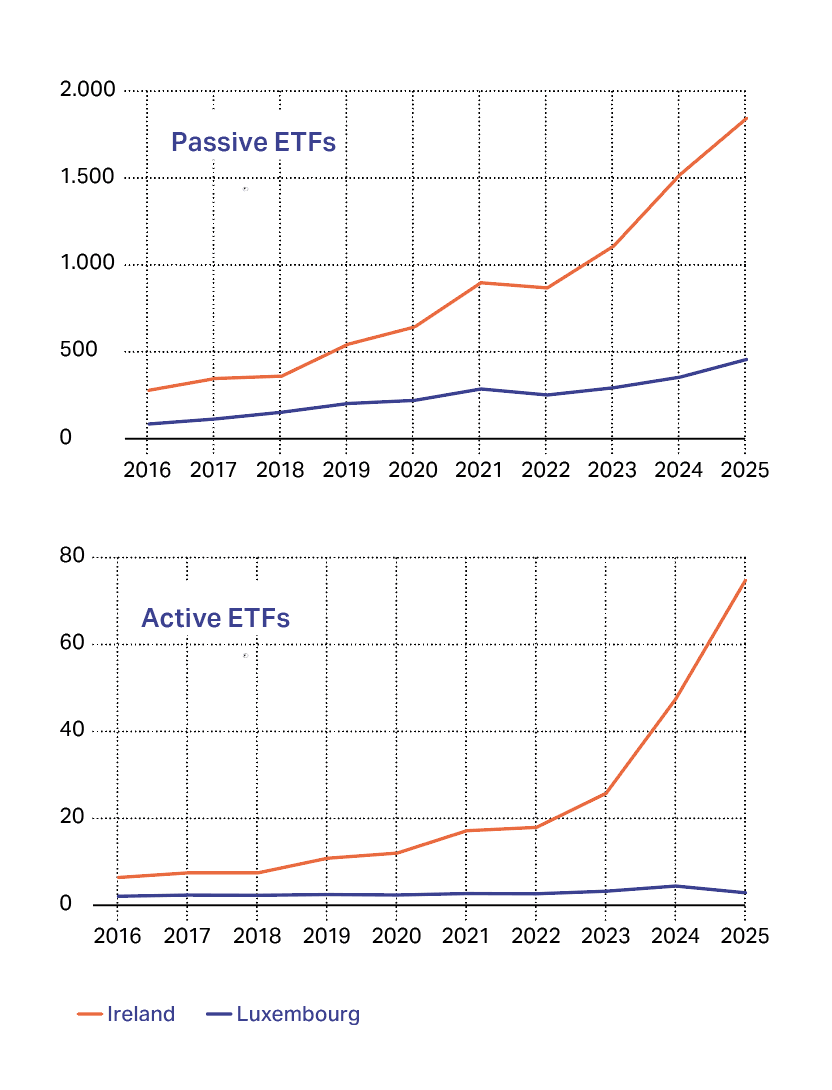
Pour certains observateurs, le retard du Luxembourg par rapport à l’Irlande dans le domaine des ETF est désormais irréversible. (Source: Données Morningstar Direct relatives aux ETF européens, à l’exclusion des fonds de fonds et des fonds nourriciers, y compris les fonds désaffectés)
Face à cette avance, le directeur général de l’Association luxembourgeoise des fonds d’investissement (Alfi), 
Avant tout, le positionnement évolue. Alors que l’Irlande domine le marché des ETF passifs, le Luxembourg met en avant des domaines d’expertise spécifiques, notamment dans le domaine des ETF synthétiques. «Avec une exposition synthétique aux actions américaines, il existe une exonération accordée par les autorités fiscales américaines en vertu de laquelle les dividendes ne sont pas imposés», a expliqué M. Weyland.
En revanche, les ETF à réplication physique sont soumis à une imposition des dividendes de 15% en Irlande et de 30% au Luxembourg. Dans certaines configurations, notamment pour des indices tels que le MSCI World – qui comprend environ 30% d’actions américaines –, ces mécanismes peuvent permettre aux ETF domiciliés au Luxembourg d’afficher une performance nette supérieure.
«Notre boîte à outils est désormais complète»
Les récentes évolutions des flux jouent également un rôle. Au cours des 12 derniers mois, d’importants investissements ont quitté les États-Unis pour se diriger vers l’Europe, l’Asie et les marchés émergents, qui ont affiché les meilleurs rendements. Une partie de ces flux a profité aux ETF domiciliés au Luxembourg, d’autant plus que, pour certains indices tels que le MSCI Europe, les conditions fiscales sont identiques d’une juridiction à l’autre.
L’Alfi mise également sur l’essor des ETF actifs. «Il s’agit de fonds gérés activement qui sont ensuite commercialisés sous forme d’ETF», a expliqué M. Weyland. Cette structure ouvre de nouveaux canaux de distribution, notamment via les plateformes numériques et les courtiers en ligne. La deputy CEO de l’Alfi, 
Pour accompagner ce repositionnement, le Luxembourg a adapté son cadre réglementaire. Exonération du droit de souscription pour les ETF actifs, clarification des règles de publication des informations sur les portefeuilles par la Commission de surveillance du secteur financier (CSSF), simplification des procédures d’agrément et amélioration de l’efficacité opérationnelle: «Je pense que notre arsenal est désormais complet et qu’il est aussi performant qu’il peut l’être», a déclaré M. Lamesch.
Les infographies qui accompagnent cet article ont été réalisées pour le supplément «Asset Management» du magazine Paperjam (numéro de mai 2026, publié le 29 avril). Ce contenu, initialement conçu pour l’édition papier, est mis à disposition en ligne afin d’enrichir les archives de Paperjam.