Qu'entend-on précisément par «investissement vert»? «L'investissement vert désigne des placements dans des entreprises ou projets qui cherchent à atténuer ou à s'adapter au changement climatique, à adopter des pratiques commerciales respectueuses de l'environnement, ainsi qu’à préserver ou restaurer la nature», explique Sanela Kevric, responsable Benelux chez Fidelity International à Luxembourg, une société de gestion d’actifs ayant 925,7 milliards de dollars sous gestion.
«L'investissement vert peut prendre différentes formes, qu’il s’agisse d’investir directement dans les actions ou obligations de sociétés proposant des solutions climatiques, comme les énergies renouvelables, ou encore d’investir dans un fonds ESG (environnement, social et gouvernance), dont la portée peut être beaucoup plus large. Par exemple, une entreprise sélectionnée dans un fonds ESG peut avoir été choisie davantage en raison de sa bonne gouvernance que pour son exemplarité environnementale.»
«Certains fonds ne sélectionnent que des sociétés telles que des entreprises technologiques qui affichent déjà une faible empreinte carbone, ce qui ne contribue pas nécessairement à une réelle décarbonation à l’échelle mondiale», souligne Mme Kevric. «Ainsi, les investisseurs doivent examiner attentivement les entreprises présentes dans ces fonds pour s’assurer qu’ils investissent effectivement de manière ‘verte’, selon leur propre définition du terme.»
«L’investissement vert peut générer des rendements financiers, mais comporte aussi des risques, tout comme l’investissement traditionnel», ajoute-t-elle. «Il peut également limiter l’univers d’investissement disponible, entraînant un risque de concentration en excluant des sociétés ou secteurs en transition, jugés trop émetteurs de carbone pour être inclus dans le portefeuille.»
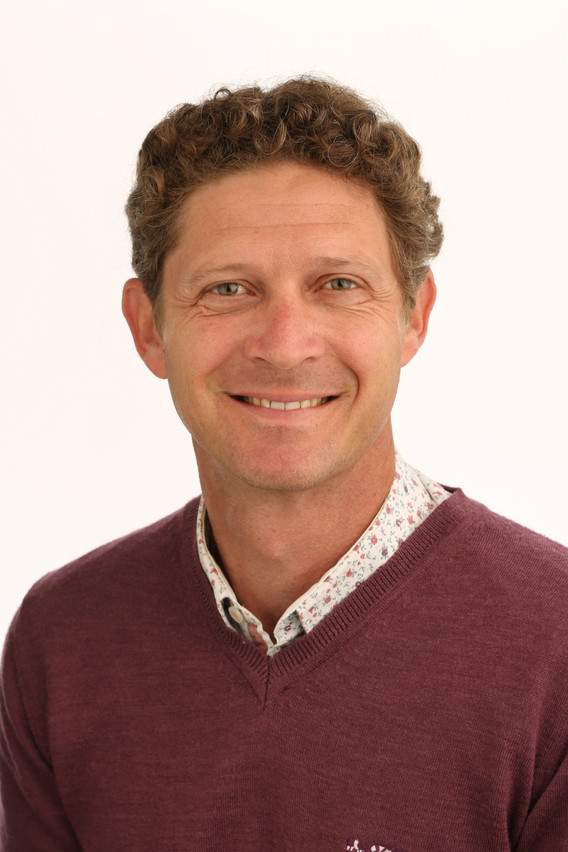
Julien Froumouth, head of sustainability, Spuerkeess. (Photo: Spuerkeess)
According to Julien Froumouth, head of sustainability at the state savings bank Spuerkeess: “Green investing refers to the practice of allocating capital to projects and companies that either positively contribute to the environment or consider environmental criteria in addition to traditional financial performance. This includes investments in renewable energy, energy efficiency, pollution reduction and conservation of natural resources, or criteria like a company’s carbon footprint or waste management. Green investments can take multiple forms such as green bonds, green investment funds, green loans or equities from companies that are deemed as green.”
Investisseurs particuliers
Les sommes injectées sur les marchés par les épargnants particuliers sont-elles trop faibles pour vraiment changer la donne ? Selon Froumouth et Kevric, les investisseurs particuliers peuvent en réalité contribuer aux objectifs mondiaux liés au climat et à l’environnement.
«Oui, les investisseurs particuliers peuvent avoir un impact, notamment lorsqu'ils investissent par l’intermédiaire de fonds qui mutualisent les ressources et répartissent les risques», explique Mme Kevric. «Ces fonds peuvent non seulement contribuer au financement de solutions climatiques ou soutenir des entreprises ayant les meilleures pratiques environnementales, mais également financer des obligations vertes émises par les gouvernements.»
«Ces obligations vertes émises par des États permettent de financer des investissements écologiques au sein du pays émetteur, comme l’installation de bornes de recharge pour véhicules électriques ou le financement de fermes solaires. Une partie de ces fonds peut également servir à contribuer au Fonds vert pour le climat, établi dans le cadre de l’accord de Paris de 2015 afin d’aider les pays en développement à produire de l’énergie propre et à se protéger contre les impacts du changement climatique. Ensemble, ces actions aident à progresser vers l’objectif fixé par l’accord de Paris, qui vise à maintenir le réchauffement climatique en dessous de deux degrés.»
«La transition vers une économie plus durable nécessitera des investissements d’une ampleur sans précédent», observe M. Froumouth. «Chaque effort individuel compte, car le coût de l’inaction sera bien plus élevé, comme l’ont montré les événements récents. Mais le principal défi est de réduire l’écart entre l’enthousiasme réel et fort des particuliers pour les solutions de financement vert ou durable, et leurs décisions financières effectives.»
«Le capital qui pourrait être mobilisé par l’épargne et les investissements des particuliers est énorme, mais des obstacles doivent être surmontés, notamment la perception qu’ont les individus quant à la disponibilité, la rentabilité et la fiabilité des investissements durables», poursuit-il. «Pourtant, ces solutions existent bel et bien et génèrent des rendements financiers tout en contribuant à la protection de l’environnement.» M. Froumouth souligne que Spuerkeess propose plusieurs fonds ESG ainsi que «des solutions de gestion de portefeuille intégrant des critères climatiques, environnementaux et sociaux».
Est-ce vraiment «vert»?
Comment les investisseurs particuliers peuvent-ils déterminer si un investissement est réellement «vert» ou non? «Les investisseurs hésitent parfois à investir dans des produits financiers verts, durables ou ESG en raison d’un manque général de confiance quant à la réelle contribution positive de ces solutions financières, ou à cause de la complexité à comprendre ce qui peut être considéré comme durable et l’impact positif effectif du produit», commente M. Froumouth. «Par conséquent, afin de transformer les motivations en intentions et les intentions en actions, les investisseurs doivent tout d’abord être capables d’évaluer si un produit peut être considéré comme vert et dans quelle mesure celui-ci correspond à leurs préférences en matière de durabilité.»
Les investisseurs doivent examiner attentivement le contenu réel des fonds qu'ils achètent afin de s’assurer que ces fonds investissent effectivement dans les types de titres auxquels ils s'attendent.

«Étant donné la diversité des approches en matière d’investissement vert et ESG, les investisseurs doivent examiner attentivement le contenu réel des fonds qu’ils achètent afin de s’assurer que ceux-ci investissent effectivement dans les types de titres auxquels ils s’attendent», déclare Mme Kevric.
«Consulter l’objectif du fonds, sa stratégie d’investissement et ses dix principales positions devrait leur indiquer si le fonds investit dans des solutions climatiques, dans des entreprises réduisant leurs émissions, ou dans les deux, ou encore s’il adopte une approche bas carbone en investissant uniquement dans des sociétés à faibles émissions ou ayant peu d’impact ou de dépendance vis-à-vis de la nature.»
«L’Union européenne a introduit il y a quelques années le Règlement sur la publication d’informations en matière de durabilité (SFDR) afin d’accroître la transparence de tous les fonds européens», poursuit-elle. «Les fonds se revendiquant durables sont classés en deux catégories: article 8 et article 9. Les fonds article 8 investissent dans des entreprises possédant certaines caractéristiques durables, tandis que les fonds article 9 ont un objectif clairement durable et investissent généralement dans des entreprises visant à atteindre des résultats alignés sur cet objectif. Plus récemment, l’Autorité européenne des marchés financiers a introduit des règles concernant la dénomination des fonds, afin de s’assurer que celle-ci reflète mieux leur stratégie d’investissement, notamment s’ils investissent dans des entreprises déjà durables ou dans celles en voie de le devenir.»
Lire aussi
Par ailleurs, M. Froumouth ajoute que «les investisseurs peuvent s’appuyer sur les labels ou notations ESG délivrés par des agences ou des institutions reconnues comme Luxflag», l’agence luxembourgeoise de labellisation financière. De plus, «les investisseurs peuvent consulter ou demander des documents et des rapports, ou encore obtenir des informations sur les produits verts ou durables proposés par leurs banques ou conseillers». En parallèle, les investisseurs devraient suivre «les nouvelles évolutions dans le domaine de la finance durable, qui offrent un cadre permettant d’élaborer des solutions innovantes destinées à financer la transition écologique».
Vérifications du gestionnaire de portefeuille
Comment les gestionnaires d'investissement vérifient-ils les affirmations en matière de durabilité et d’environnement? «La meilleure pratique pour les gestionnaires d’investissement est de collaborer avec des experts environnementaux afin d’établir des cadres clairs et personnalisés pour évaluer la durabilité», explique M. Froumouth.
«Cela permet aux gestionnaires de proposer des produits financiers dont les affirmations sont conformes aux résultats de la recherche scientifique.»Il poursuit: «Une fois que les méthodologies sont mises en place, les gestionnaires d’investissement peuvent soumettre leurs produits à des critères et seuils précis de durabilité, alignés sur des standards reconnus, tels que les émissions de carbone ou la consommation d’eau. Pour garantir la pertinence des affirmations, la fiabilité ainsi que la disponibilité des données sont essentielles. Leur collecte doit être effectuée avec soin, accompagnée de vérifications, afin d’assurer que les investissements sélectionnés sont objectivement durables. Par exemple, les gestionnaires peuvent s’appuyer sur des audits et certifications indépendants qui valident les affirmations des entreprises en matière de durabilité.»
«Les gestionnaires d'investissement disposent d’une série d’approches pour vérifier si les entreprises agissent véritablement de manière durable et si elles tiennent leurs promesses, en fonction de leurs objectifs d’investissement», précise Mme Kevric. «Par exemple, un investisseur cherchant à réaliser des investissements contribuant concrètement à la décarbonation pourrait vérifier auprès des entreprises d’un secteur difficile à décarboner: premièrement, ont-elles fixé des objectifs crédibles et fondés sur la science pour réduire leurs émissions? Deuxièmement, disposent-elles d’un plan de transition précis pour atteindre ces objectifs ? Troisièmement, combien investissent-elles pour réaliser ce plan ? Quatrièmement, comment la progression est-elle mesurée et supervisée par le conseil d’administration de l’entreprise ?»
«Cette démarche aide les investisseurs à comprendre où se situent les entreprises par rapport à leurs pairs dans leur transition vers un avenir bas carbone, ainsi qu’à identifier précisément les risques de cette transition», ajoute-t-elle. «Les investisseurs peuvent également exclure des secteurs entiers comme celui du pétrole et du gaz s’ils ne correspondent pas à leurs critères d’investissement durable. D’autres peuvent examiner de près la localisation des entreprises et la vulnérabilité de leurs chaînes d’approvisionnement face aux risques physiques liés au climat, ainsi que les mesures mises en place par ces entreprises pour y faire face.»
Grâce au renforcement des réglementations visant à prévenir le greenwashing, les gestionnaires doivent être plus transparents quant à leur définition et à leur évaluation des investissements durables.
M. Froumouth explique que «grâce au renforcement des réglementations visant à prévenir le greenwashing, les gestionnaires doivent être plus transparents quant à leur définition et leur évaluation des investissements durables, ce qui pousse le secteur à être plus clair sur ses affirmations et ses processus de vérification. Au Luxembourg, la CSSF [autorité de régulation financière] joue un rôle essentiel en supervisant l'intégration des critères ESG dans l'ensemble du secteur financier.»
Options accessibles
M. Froumouth et Mme Kevric indiquent qu’il existe plusieurs options d'investissement vert accessibles aux investisseurs particuliers, en plus des obligations vertes. Kevric précise qu'ils peuvent souhaiter «investir dans des fonds communs de placement ou des ETF [fonds négociés en bourse] spécialisés sur l’environnement, le climat ou la nature, ou investir dans des fonds de ‘transition’ plus larges qui sélectionnent des entreprises fortement émettrices [de CO2], mais qui font les plus grands efforts pour se décarboner elles-mêmes ou d’autres secteurs, ou qui possèdent les trajectoires les plus crédibles.»
Mme Kevric ajoute que les investisseurs peuvent aussi «contracter un prêt immobilier vert et utiliser une partie des fonds pour améliorer l’efficacité énergétique de leur logement ou pour installer des équipements de production d’énergie domestique comme des panneaux solaires.»Froumouth mentionne quant à lui «les comptes d’épargne verts ou durables, où les dépôts servent à financer des projets ou des entreprises durables», comme ceux proposés par Etika, une société d’investissement éthique à but non lucratif basée au Luxembourg.
Penser de manière holistique
«N'oubliez pas qu'un grand nombre d'investissements verts concernent des infrastructures telles que les énergies renouvelables, lesquelles peuvent être exposées au risque de taux d'intérêt en raison des coûts initiaux élevés en capital», explique Mme Kevric. «Assurez-vous donc de diversifier autant que possible vos investissements verts entre différents secteurs et pays, et soyez prêts à affronter une certaine volatilité en raison de l'évolution continue des politiques et réglementations. La transition énergétique devrait se poursuivre afin de réduire les risques climatiques, mais le parcours sera semé d’embûches.»
M. Froumouth ajoute que les investisseurs particuliers «doivent désormais exprimer leurs préférences en matière de durabilité auprès de leur banquier ou conseiller, car les récentes évolutions réglementaires imposent désormais une évaluation holistique obligatoire du profil et des préférences de ces clients afin de leur recommander des produits compatibles.»
Cet article a été rédigé pour le supplément Investor’s Guide du numéro de mars 2025 du magazine Paperjam, publié le 26 février. Le contenu du magazine est produit exclusivement pour celui-ci. Il est publié sur le site web en tant que contribution à l’archive complète de Paperjam.
Cliquez ici pour vous abonner au magazine.
Votre entreprise est-elle membre du Paperjam Business Club ? Vous pouvez demander un abonnement à votre nom. Faites-nous savoir via [email protected]