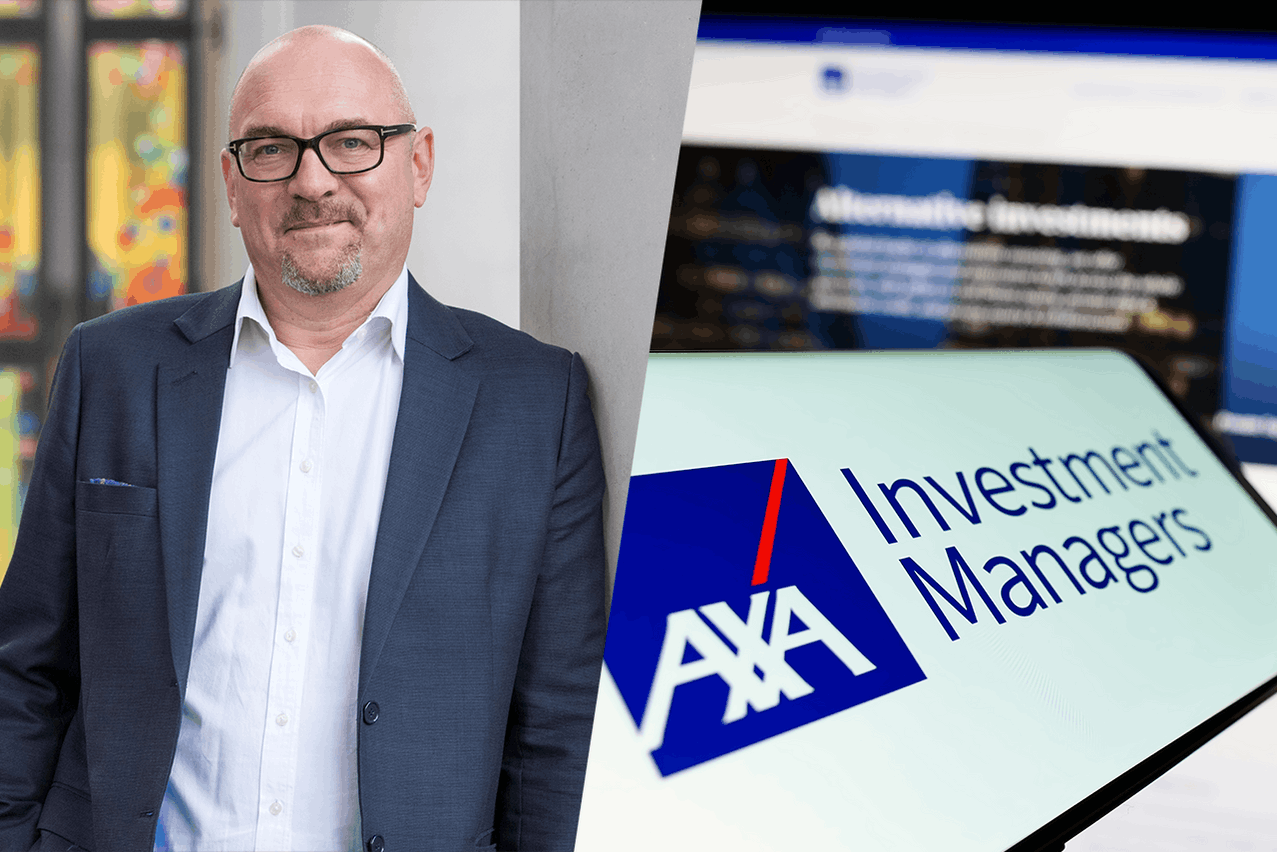
«Personne ne s'attend au type de hausse des taux que nous avons constaté en 2022 et c'est une bonne nouvelle pour les investisseurs obligataires», a déclaré président de l'Axa IM Investment Institute et CIO du noyau Axa IM chez Axa Investment Managers, Chris Iggo, lors d’une conférence de presse de présentation en décembre 2024 au Luxembourg. En conséquence, le rendement attractif a permis aux investisseurs de «vraiment se concentrer sur le revenu» dans un portefeuille obligataire. Par conséquent, il pense que l’essentiel du rendement proviendra des revenus, ce qui constitue «un message très important en termes de construction de portefeuille pour 2025».
En outre, le rendement supplémentaire des prêts accordés aux entreprises plutôt qu’aux États continuera d’être un facteur clé des rendements globaux des titres à revenu fixe. En fait, AxaIM préfère le secteur du haut rendement, la partie la plus faible du spectre des titres à revenu fixe d'entreprise.
Messages mitigés sur les obligations d’entreprises
Malgré la morosité autour des perspectives du PIB en Europe, AxaIM ne s’attend pas à « une détérioration significative » des fondamentaux sous-jacents du crédit aux entreprises grâce à une gestion efficace de leurs ratios de levier, aidée par la baisse des coûts d’emprunt qui réduit également le risque de refinancement. Iggo pense que les investisseurs peuvent toujours acheter des obligations qui offrent 100 points de base ou plus par rapport à la courbe de rendement des taux d'intérêt du gouvernement. Par conséquent, il voit toujours un potentiel de rendement excédentaire malgré de faibles niveaux de rendement absolus et « nous avons une préférence pour les rendements élevés sur les marchés obligataires ».
Vous ne disposez pas de beaucoup de spread supplémentaire dans un portefeuille d’obligations d’entreprises en cas de problème.
Compte tenu de la compression des spreads de crédit observée l'année dernière («extrémité très, très basse de la fourchette historique»), M. Iggo a souligné qu'en général, «vous n'avez pas beaucoup de spread supplémentaire dans un portefeuille d'obligations d'entreprises en cas de problème», par exemple si la croissance déçoit ou à la suite de chocs externes conduisant à un épisode d’aversion au risque.
En termes de secteurs d'entreprises, Iggo a expliqué qu'AxaIM était sous-pondérée alors qu'elle détenait une position surpondérée dans le secteur bancaire.
Un univers de crédit dans le monde des gouvernements
Compte tenu des inquiétudes renouvelées concernant la politique budgétaire, il pense que celle-ci pourrait jouer un rôle sur la performance des obligations d’État à long terme, considérées dans l’ensemble comme «à leur juste valeur». Il y a des exceptions. M. Iggo estime par exemple que les obligations françaises, italiennes et espagnoles offrent des rendements proches du marché du crédit aux entreprises.
Cela pourrait changer même en ce qui concerne les rendements du Bund allemand. En effet, il a noté que le marché a commencé à intégrer une politique budgétaire expansionniste à «l’extrême extrémité de la courbe» avec «un rendement un peu plus élevé par rapport au marché des swaps».
Les bons du Trésor américain à long terme pourraient connaître une période difficile
«Notre équipe obligataire mondiale ne parie pas beaucoup sur l’orientation des taux d’intérêt à long terme jusqu’en 2025», a déclaré M. Iggo. AxaIM a adopté une approche attentiste en attendant «l’enchaînement et la sévérité des politiques de Trump». L'entreprise s'inquiète de la nature inflationniste des tarifs douaniers et de l'offre accrue de bons du Trésor américain.
«La durée courte s'est avérée être un meilleur choix en termes de rendements ajustés au risque», a observé Iggo. Il a reconnu que les revenus sont inférieurs mais accompagnés d’une «volatilité bien inférieure» à celle de l’extrémité longue de la courbe.