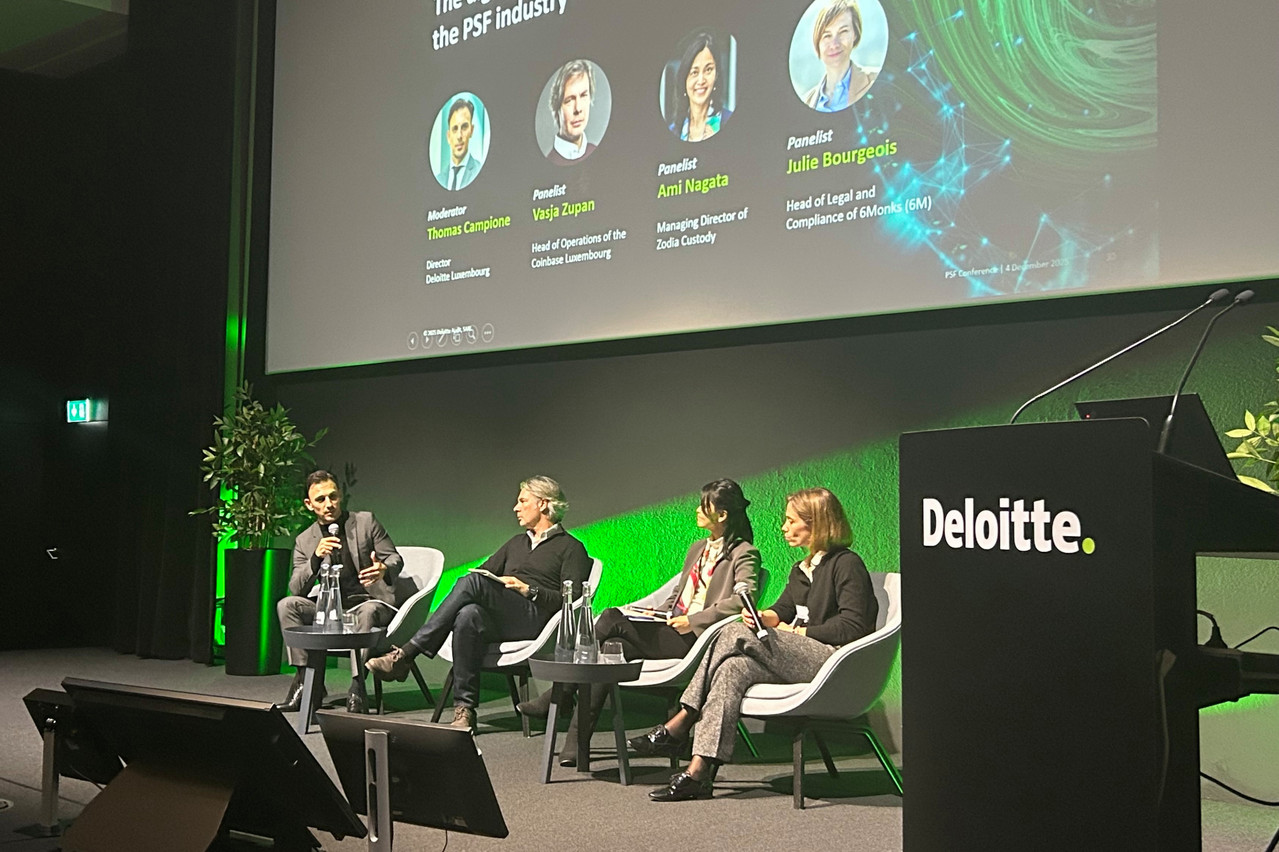
Il y a quatre ans, admettre gérer une bourse de crypto-monnaies lors d’une conférence bancaire relevait du suicide social. Ami Nagata, directrice générale de Zodia Custody, se souvient que les banquiers avaient reculé en 2021 avant de lui demander si elle était «l’un des fraudeurs».
Aujourd’hui, la réaction s’est inversée. Les mêmes banquiers s’approchent désormais discrètement, à la recherche de partenariats et de conseils sur la manière d’entrer sur le marché sans attirer l’attention. Ce «changement de mentalité» marque la fin de l’adolescence de l’industrie. Les actifs numériques ont abandonné la rhétorique de la perturbation pour une doctrine plus pragmatique: faisons-nous des amis.
Le problème des 99%
La force motrice de cette détente est le capital, apprend-on lors de la conférence 2025 PSF Panorama & Perspectives de Deloitte, jeudi 4 décembre. Le groupe d’experts intervenant durant cet événement a estimé le marché mondial des actifs numériques à 3.200-3.500 milliards de dollars. Thomas Campione, digital assets driver chez Deloitte Luxembourg, a contextualisé ce chiffre lors de ses remarques préliminaires: environ 99% restent des crypto-actifs purs, avec seulement 35 milliards de dollars – environ 1% – représentant des instruments du monde réel tokenisés.
Malgré le battage médiatique autour de la tokenisation, le déséquilibre reste flagrant. Pour les professionnels des FSP réunis, ce 4 décembre, le message était clair: on ne peut pas adopter la technologie tout en ignorant la classe d’actifs qui l’alimente.
Julie Bourgeois, responsable du service juridique et de la conformité chez 6 Monks, a déclaré que le secteur était passé d’une phase «exploratoire» à une phase «d’exécution». Les actifs numériques doivent désormais être traités comme une classe d’actifs distincte, comparable au capital-investissement.
L’avantage du Luxembourg
La CSSF a acquis une expérience précoce, en supervisant les échanges de crypto-monnaies dès 2016. Cette longueur d’avance a créé un arbitrage réglementaire. Comme l’a dit Thomas Campione, «à ma connaissance, le Luxembourg est le seul pays en Europe et peut-être dans le monde à fournir un environnement réglementaire complet pour les fonds alternatifs investissant dans la crypto et offrant la flexibilité d’avoir jusqu’à 100% d’exposition».
L’Irlande, en revanche, est «loin derrière nous», a déclaré Mme Bourgeois, décrivant le paysage irlandais comme celui où se trouvait le Luxembourg «il y a quatre ans», en particulier en ce qui concerne les services de dépôt. Elle a ajouté que le régulateur irlandais est «un peu moins orienté vers les crypto-monnaies» que la CSSF.
Thomas Campione a convenu que la Banque centrale d’Irlande a «historiquement été un peu à la traîne», bien qu’elle soit maintenant en train de «rattraper son retard».
Repenser le risque
La résistance persiste parmi les responsables traditionnels du risque, souvent enracinée dans une vision dépassée de la volatilité et de la responsabilité.
Pour contester cela, Thomas Campione a cité une analyse interne comparant la volatilité réalisée en juin 2025, montrant que le bitcoin était «moins volatil que les sept plus grandes» valeurs technologiques américaines. Il a souligné qu’il ne s’agissait pas d’une anomalie mais d’une tendance à long terme, notant que la volatilité du bitcoin «a diminué de manière constante au cours des 13 dernières années».
La volatilité n’est plus un problème, c’est une caractéristique.

Alors que les gros titres se concentrent sur les «krach[s] du marché», les données à long terme montrent une convergence avec les actifs traditionnels. «La volatilité n’est plus un problème, c’est une caractéristique», a-t-il affirmé, créant des opportunités telles que le financement de positions neutres par rapport au delta, des structures impossibles à mettre en place sur les marchés traditionnels ossifiés.
L’erreur de l’interrupteur automatique
Une idée fausse persistante est la théorie de l’«interrupteur»: la croyance selon laquelle les banques peuvent ignorer le secteur jusqu'à l'échéance et ensuite simplement «allumer la lumière».
Cela ne tient pas compte de la réalité technique. Les transactions de la blockchain sont irréversibles, et l'expertise des ordinateurs centraux ne se traduit pas par un règlement décentralisé. «Ce n’est pas le cas», a prévenu Thomas Campione. «Il s’agit d'un changement de paradigme complet.»
L’avenir, c'est un modèle «hybride». Il est peu probable que les banques traditionnelles «réinventent la roue» en créant une technologie de conservation à partir de zéro. Au lieu de cela, elles forment ce qu’Ami Nagata a appelé un «partenariat étroit». Les «plus gros actionnaires» de Zodia – les grandes banques – utilisent sa technologie pour alimenter leurs propres services de conservation: la banque garde le client, l’entreprise spécialisée gère l’infrastructure.
Nous construisons un pont où vous pouvez utiliser notre garde sûre et réglementée comme porte d'entrée dans cet espace décentralisé.
Ce recâblage s’étend au back-office. Vasja Zupan, responsable des opérations de Coinbase Luxembourg, a noté que les institutions explorent les stablecoins en tant que nouveaux «rails de paiement» et «outils de règlement». À cet égard, Julie Bourgeois a souligné les «processus d'agence de transfert» tokenisés permettant de nouvelles formes de distribution de fonds. «Nous construisons un pont où vous pouvez utiliser notre garde sûre et réglementée comme porte d'entrée dans cet espace décentralisé», a déclaré le COO de Coinbase Luxembourg.
Les trains peuvent ressembler à des banques traditionnelles, mais les rails sur lesquels ils circulent – de la garde à la liquidation – sont remplacés, couchette par couchette, par la blockchain.