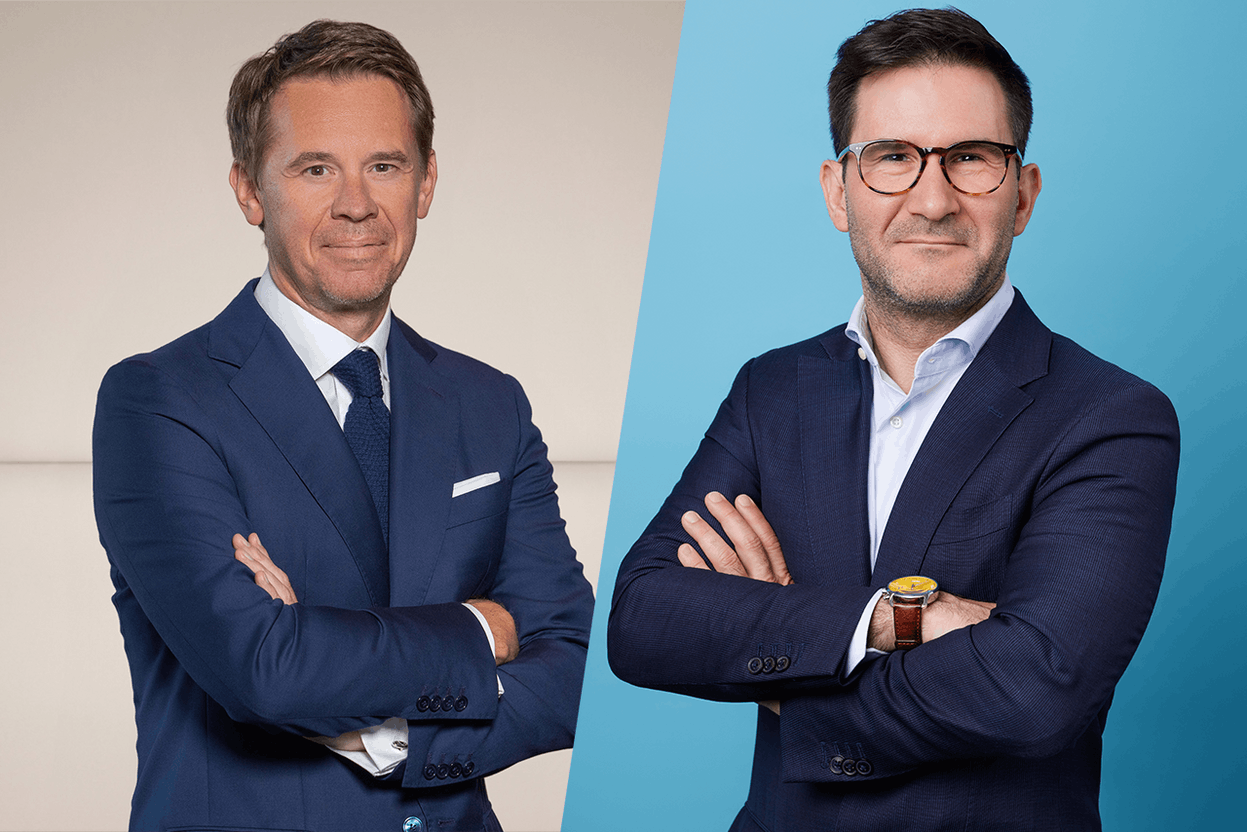
«[Suivre le troupeau] est payant lorsque vous êtes dans la savane et que vous savez que quelqu’un fuit un lion», a déclaré Mark Higgins, un historien de la finance. «Vous avez probablement intérêt à fuir vous aussi.» M. Higgins a mis en garde contre la tendance humaine au comportement grégaire sur les marchés financiers, qui conduit souvent à acheter à la hausse et à vendre à la baisse. Malgré son scepticisme, il a souligné que [le crédit privé] n’est pas encore dans une bulle.
Alfonso Ricciardelli, co-auteur et rédacteur en chef d’une publication sur le crédit privé, estime que le crédit privé subit une «grande transformation et devient plus courant» parce que les marchés publics sont moins attrayants pour la génération alpha. Il ne pense pas qu’il y ait une bulle, car il ne voit pas d’exubérance irrationnelle. «Dès que les grandes banques entrent sur le marché ou reviennent sur le marché des prêts directs, il y a probablement une bulle.»
Beaucoup de personnes qui investissent aujourd’hui sont habituées à un coussin qui ne sera peut-être pas toujours en place.
M. Higgins a cité David Swenson, l’ancien directeur des investissements de Yale, qui a déclaré qu’«une fois qu’une majorité d’acteurs adopte une position contrariante, le point de vue minoritaire devient le point de vue le plus répandu. Seuls quelques rares acteurs adoptent systématiquement des positions qui vont véritablement à l’encontre de la sagesse conventionnelle.»
Du vide à la «flood phase»
M. Higgins a observé un cycle distinct dans les classes d’actifs alternatifs au cours des 45 dernières années. Les rendements initiaux exceptionnels d’un nouveau marché attirent de nombreux adeptes, ce qui entraîne une offre excédentaire de capitaux par rapport à la demande et, par la suite, des rendements prospectifs plus faibles. M. Ricciardelli suggère que la croissance des marchés privés est structurelle, motivée par des raisons réglementaires et la préférence des entreprises, parfois, pour des transactions sur mesure plutôt que pour l’émission d’obligations publiques.
Tout en reconnaissant que le retrait des banques a initialement alimenté la croissance du crédit privé, M. Higgins pense que l’expansion rapide actuelle est davantage motivée par l’offre que par la poursuite de ce changement structurel. Il perçoit des signes indiquant que le crédit privé se trouve dans cette «flood phase». «Certains signes indiquent que cela commence à se produire, si ce n’est pas déjà le cas pour le crédit privé.»
Tout en prévoyant des rendements plus faibles pour le crédit privé, M. Higgins met également en garde contre la fin d’un long cycle de faibles défaillances, soutenu par les banques centrales, qui pourrait entraîner une augmentation des taux de défaillance. «Beaucoup de personnes qui investissent aujourd’hui sont habituées à un coussin qui pourrait ne pas exister éternellement», a-t-il déclaré. Sans se référer à aucune étude en particulier, M. Ricciardell a affirmé que «les petits prêts ont quatre fois moins de risques de défaillance que les prêts plus importants».
Tout le monde n’a pas les compétences alpha
Malgré l’augmentation de l’offre, M. Ricciardelli a affirmé qu’il y avait des opportunités à saisir, il maintient qu’il existe une opportunité pour l’alpha en choisissant les bons gestionnaires ou les bonnes transactions, d’autant plus que l’alpha a «disparu» sur les marchés publics.
M. Higgins a souligné que seuls les gestionnaires du quartile supérieur peuvent justifier les allocations, et qu’il n’y a «pas de honte à passer son tour» si l’on ne peut pas atteindre ce niveau de compétence. Il a fait remarquer qu’une étude du National Bureau of Economic Research portant sur 532 fonds de dette privée entre 1992 et 2015 a conclu que, sur une base ajustée au risque et après déduction des frais, ces fonds n’ont pas ajouté de valeur en moyenne. Il craint que la situation ne se soit aggravée au cours de la décennie écoulée depuis la conclusion de l’étude.
M. Ricciardelli a fait valoir que le crédit privé est une classe d’actifs beaucoup plus vaste et plus différenciée que le simple prêt direct. Il a souligné les opportunités offertes par les entreprises du marché intermédiaire et du marché intermédiaire inférieur, où l’allocation des capitaux est moins compétitive, où la demande de capitaux est plus élevée et où les calculs de l’Ebitda sont plus prudents que pour les transactions plus importantes.
La recherche de valeur exige du travail
M. Higgins a souligné que les statistiques de croissance des actifs de crédit privé largement citées représentent l’offre, pas nécessairement la demande, et suggèrent que l’offre est susceptible de dépasser de loin la demande pour les bonnes opportunités, ce qui oblige les investisseurs à «renforcer» la diligence raisonnable.
«La classe d’actifs du crédit privé est incroyablement diversifiée», a souligné M. Ricciardelli. «Les transactions sont différentes; elles sont toutes sur mesure, et les entreprises qui se spécialisent dans le marché intermédiaire ont tendance à avoir les allocations les plus faibles [mais] une plus grande demande de capitaux. Il poursuit: «Il est vraiment difficile d’affirmer qu’il n’y a pas d’alpha dans cet espace, car beaucoup de choses dépendent de la manière dont la souscription se déroule.»
Conflits d’intérêts
M. Higgins a souligné que la chaîne d’approvisionnement des investissements, depuis les emprunteurs jusqu’aux investisseurs finaux, tels que les pensions et les fonds de dotation, est en proie à des conflits d’intérêts. Au milieu de la chaîne, il pense que «les consultants en investissement et le personnel» peuvent tirer profit de l’ajout de classes d’actifs plus complexes et de gestionnaires actifs, ce qui pourrait conduire à des conseils sous-optimaux pour les administrateurs.
L’analyse des hypothèses relatives aux classes d’actifs pour le crédit privé a montré que les consultants ont tardé à les créer et qu’ils les ont considérablement réduites après la crise, alors que «l’on s’attend en quelque sorte à l’inverse lorsque la situation est difficile». Et puis, M. Higgins a noté qu’ils ont à nouveau relevé ces hypothèses en 2023 et 2024, semblant défier la tendance attendue où l’augmentation de l’offre de capital devrait conduire à des attentes de rendement plus faibles.
Ayant travaillé comme consultant en investissement, M. Higgins pense que les gens surestiment généralement les perspectives du crédit privé et leur capacité à discerner les bons fonds des mauvais, ce qui peut entraîner des coûts importants à long terme.
Illiquidité: le débat en cours
Alors que M. Higgins se méfie de l’illusion d’une protection contre l’illiquidité en cas de crise, qui sacrifie également la capacité à rééquilibrer efficacement un portefeuille, M. Ricciardelli y voit un potentiel de protection contre l’illiquidité. M. Ricciardelli y voit la possibilité d’empêcher les transactions émotionnelles à court terme, un phénomène observé «à de multiples reprises» dans la finance comportementale.
M. Ricciardelli a également évoqué la difficulté de se couvrir contre les mouvements plus larges des marchés privés en raison de leur nature fragmentée.
À long terme
M. Higgins a indiqué que les marchés publics d’actions, en particulier les fonds indiciels larges et liquides à faibles coûts, sont susceptibles de surperformer les classes d’actifs alternatives illiquides sur le long terme. Ce point de vue repose sur plusieurs facteurs, notamment les frais plus élevés associés aux produits alternatifs et la perception d’une offre excédentaire de capitaux dans ce secteur, qui contribue à son illiquidité.
Alors que les investissements alternatifs peuvent connaître des périodes de forte performance, il a suggéré que les actions offrent une voie plus fiable et plus rentable vers des rendements à long terme. «Je parierais beaucoup d’argent sur le fait que, dans 30 ans, un investissement indexé en actions ne sera pas aussi rentable», a déclaré M. Higgins. M. Ricciardelli s’est montré plus nuancé et a recommandé d’inclure à la fois des actions publiques et des crédits privés dans un portefeuille, plutôt que de les considérer comme des investissements à long terme concurrents.
Cet article a été rédigé initialement en anglais et traduit et édité en français.