C’est dans un Crystal Palace rempli de 380 invités et professionnels du monde de l’immobilier au Luxembourg que Jean-Pierre Zigrand s’est exprimé à l’occasion du 2nd Real Estate Seated Dinner organisé par le Paperjam + Delano Club le 29 septembre dernier.
Jean-Pierre Zigrand est directeur du Centre de risque systémique et professeur de finance à la London School of Economics. Il a réalisé à l’occasion de ce diner professionnel une conférence permettant de saisir les défis économiques du marché immobilier actuel au Luxembourg.
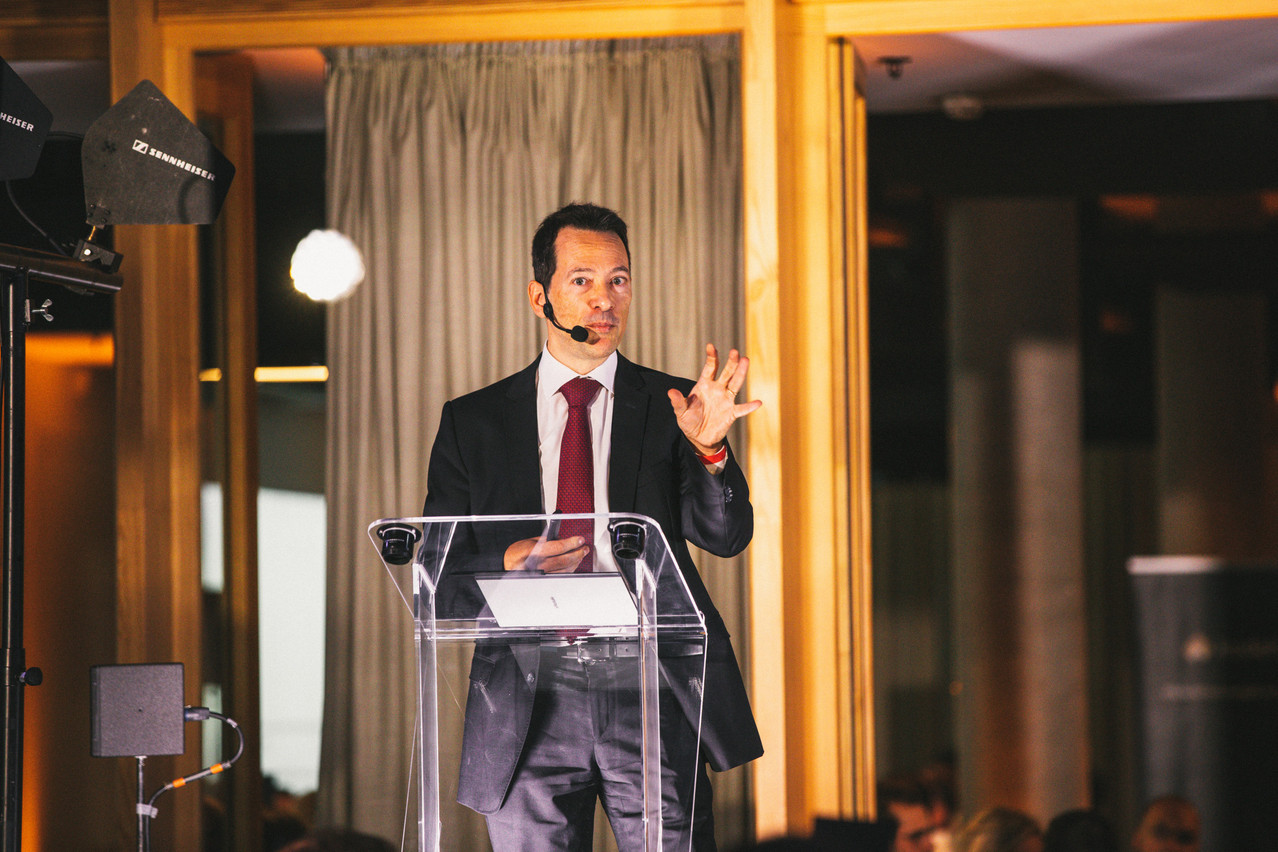
Jean-Pierre Zigrand (Systemic Risk Centre). (Photo: Eva Krins/Maison Moderne)
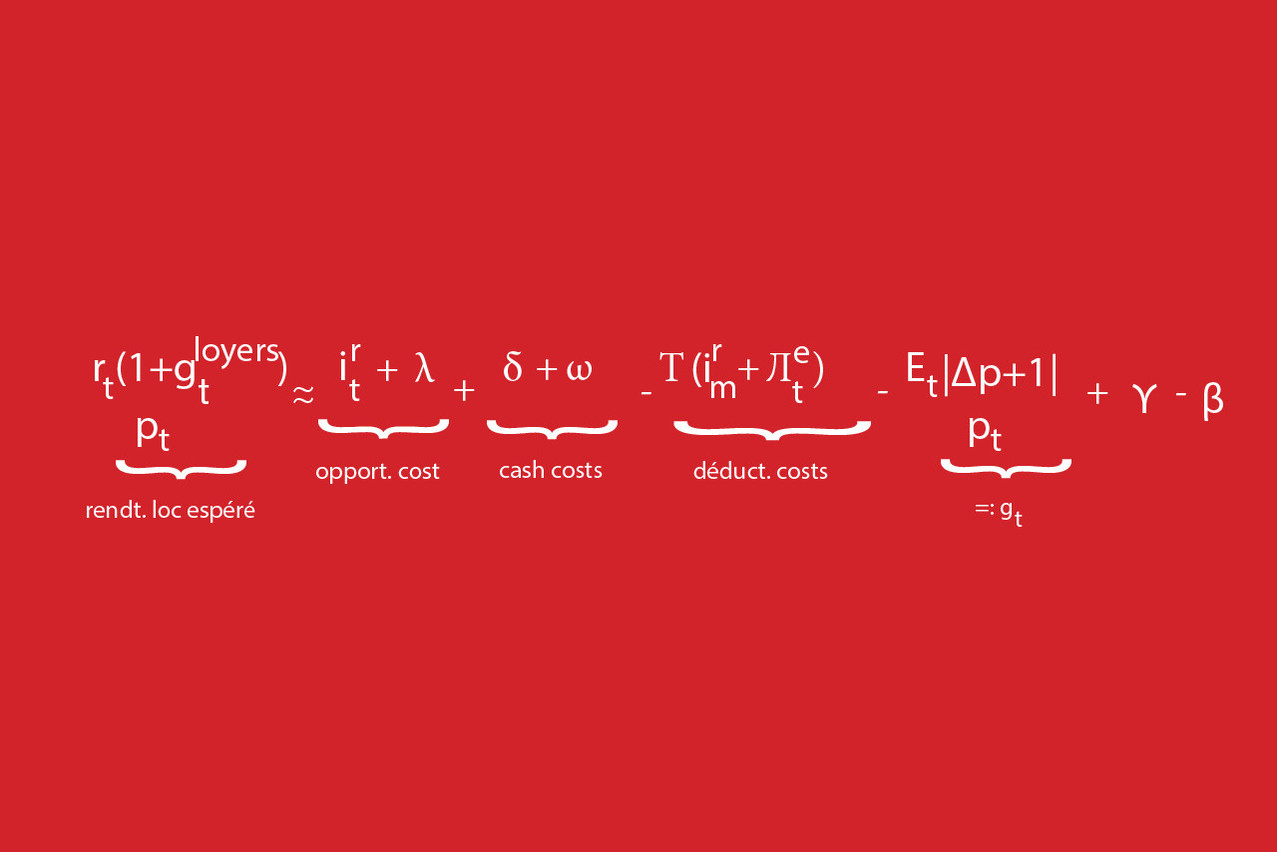
«Pour comprendre comment les marchés fonctionnent, les économistes ont une formule», introduit Jean-Pierre Zigrand tout en expliquant oralement cette formule complexe. Il poursuit en précisant que, contrairement au bitcoin par exemple qui est immatériel, le prix d’un bien immobilier est ancré dans le réel et sa valeur liée au prix du loyer. «Car il ne faut pas oublier que l’investissement en immobilier n’est pas le même type d’investissement qu’un investissement en bourse par exemple et qu’il entraine différents couts supplémentaires: des couts d’opportunité, des impôts, des frais d’entretien.» À contrario, il apporte aussi des bénéfices, à travers les déductions d’impôts et la plus-value qui peut être faite sur le bien. En s’appuyant sur cette équation, il est possible de savoir si le marché est surévalué ou comment se comporter dans différents contextes.
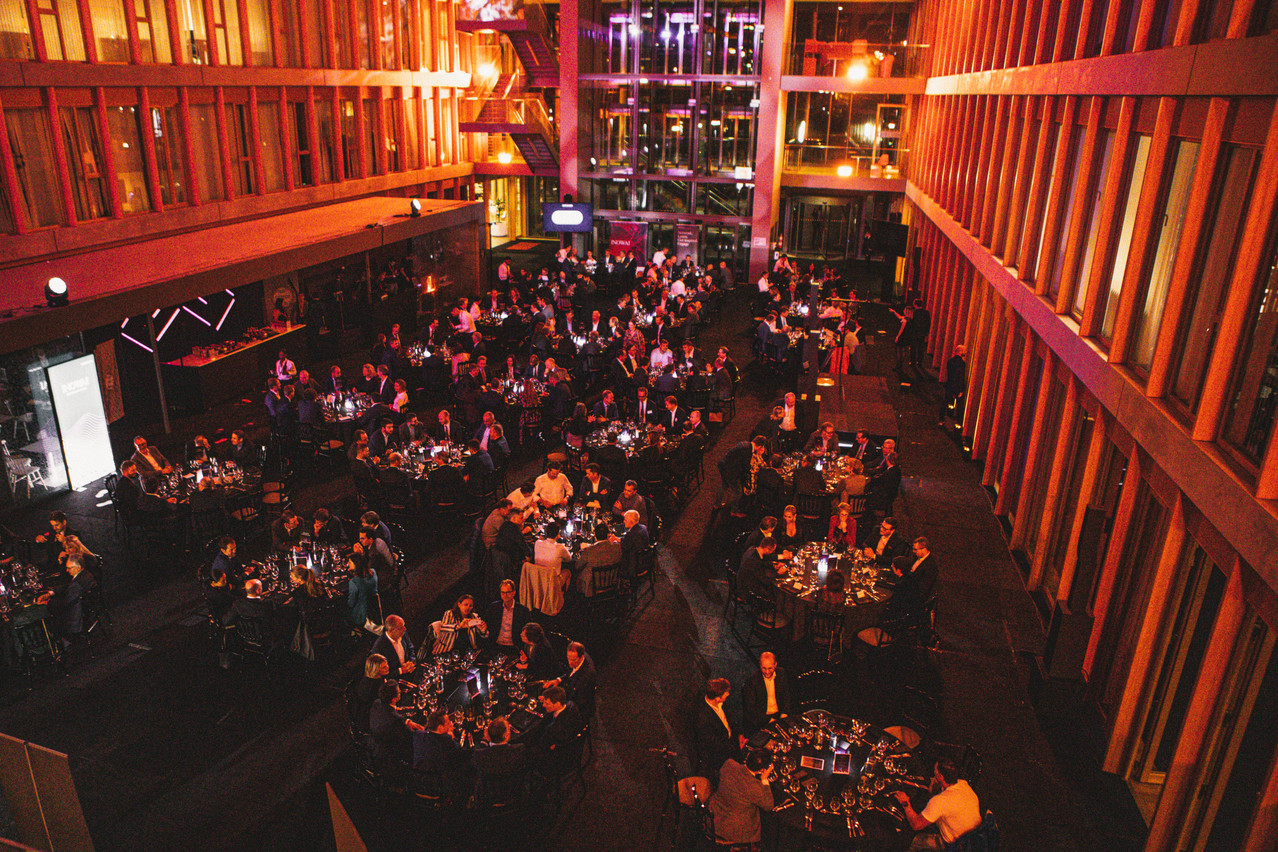
Paperjam’s 2nd Real Estate Seated Dinner Party - 29.09.2022 (Photo: Eva Krins/Maison Moderne)
C’est ainsi qu’il avance l’idée que le Luxembourg se comporte comme une «superstar city» dans le marché immobilier. Les prix ont augmenté sur une longue période, car le rendement locatif est resté longtemps supérieur au cout d’usage, incitant beaucoup de personnes à investir et donc à faire monter les prix des biens à l’achat. Ce système montre qu’il n’y a certainement pas de bulle au Luxembourg, ou «alors un tout petit peu, mais le Luxembourg reste un marché porteur.» Toutefois, le rendement des investissements est maintenant moins fort et on arrive à un point limite. Si jamais il y a une récession et que moins de personnes qui arrivent au Luxembourg ont le besoin de se loger, alors les prix vont baisser et se rééquilibrer.
Inflation et taux d’intérêt, deux nouvelles variables
Mais il faut aussi tenir compte de l’inflation. Historiquement, les chiffres montrent qu’à Luxembourg, l’inflation des années 1970 n’a pas fait baisser les prix de l’immobilier, car les déductions fiscales sur les emprunts restaient intéressantes.
Par contre, à partir du moment où les taux d’intérêt sont élevés, là la situation change. Le plus gros danger est pour les personnes qui ont emprunté en taux variable, ce qui représente environ 50% des prêts en cours. Il y a ici un risque de non-remboursement.
Par ailleurs, on peut se demander si les jeunes vont encore pouvoir acheter si les taux augmentent ? «C’est vrai qu’ils auront peut-être moins accès à la propriété, mais leur besoin en immobilier existe toujours et ils devront alors louer. Et quelqu’un doit quand même leur fournir ce service. Donc les prix de l’immobilier ne baisseront pas pour autant», explique l’économiste.
Mais il existe un risque: si les taux réels augmentent, alors c’est à ce moment-là que les prix vont baisser. Toutefois, il est aussi possible que les taux réels n’augmentent pas, «ce qui, à mon sens, est ce qui va arriver».
Pour retrouver l’ensemble de l’analyse de Jean-Pierre Zigrand, cliquer sur le pdf ci-dessous.