La course mondiale à la suprématie technologique ne se limite plus aux logiciels ou au silicium. Elle se joue désormais au cœur même du tableau périodique. Des aimants permanents utilisés dans les moteurs des véhicules électriques, les éoliennes et les robots aux phosphores employés dans les capteurs, les écrans et d’autres technologies optiques, l’économie moderne dépend de plus en plus d’éléments méconnus de la plupart des consommateurs, a déclaré Urs Gmür, gestionnaire de fonds chez Active Niche Funds.
Basée en Suisse, la société gère plus de 350 millions de dollars répartis dans ses différents portefeuilles, dont le Rare Earth Elements Fund (REEF), dont le mandat s’étend désormais plus largement aux matières premières critiques.
L’Europe dispose de ressources minérales et d’un savoir-faire en matière de transformation, mais pour atteindre ses objectifs d’autonomie, il faudra accélérer les procédures d’autorisation, réaliser de nouveaux investissements et mettre en place un système de recyclage économiquement viable.
Les six facteurs qui stimulent la demande en matériaux essentiels
Les matières premières critiques (MPC) se caractérisent par deux facteurs principaux: leur grande importance industrielle et le risque important lié à leur approvisionnement (voir graphique 1). «L’or n’est pas une matière première critique. Le cuivre est important non seulement pour la nouvelle économie, mais aussi pour l’ancienne économie», a déclaré M. Gmür lors d’une interview vidéo le 23 juillet 2026.
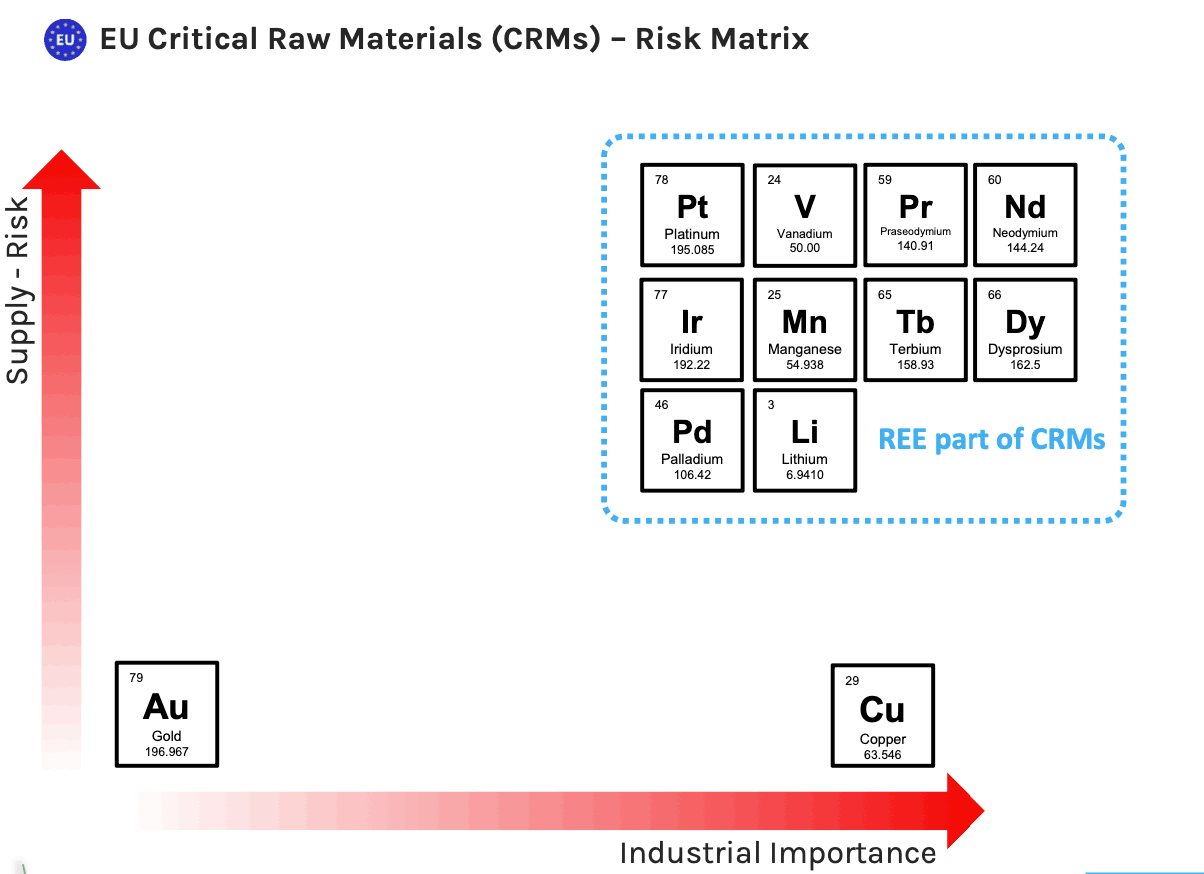
Graphique 1: Matières premières critiques (MPC) de l’UE – Matrice des risques (Source: Active Niche Funds)
Parmi les plus importants figurent les éléments des terres rares: les 15 lanthanides, ainsi que le scandium et l’yttrium. Leurs propriétés magnétiques, optiques et luminescentes les rendent difficiles à remplacer dans de nombreuses applications.
Les terres rares et autres matières premières critiques sont au cœur de six facteurs de demande à long terme: l’électrification, les énergies renouvelables, le stockage d’énergie, les centres de données dédiés à l’intelligence artificielle, la robotique et le réarmement mondial. Malgré leur nom, de nombreux éléments des terres rares sont relativement abondants dans la croûte terrestre. Le défi consiste à trouver des gisements économiquement viables et à séparer des éléments chimiquement similaires avec le degré de pureté requis pour des applications de pointe.
L’Europe ne peut pas résoudre le problème de l’insécurité d’approvisionnement simplement par la substitution de matériaux. Selon le rapport «Mineral Commodity Summaries 2026» de l’USGS, il n’existe aucun substitut satisfaisant au manganèse dans ses principales applications. Les substituts aux terres rares sont généralement moins efficaces, tandis que le remplacement du cobalt ou du tungstène peut entraîner une baisse des performances ou une augmentation des coûts.
Mettre fin à la domination chinoise sur les chaînes d’approvisionnement
Depuis des décennies, la Chine s’est imposée comme la puissance dominante au niveau mondial dans le secteur des métaux stratégiques. Si l’extraction des minerais est relativement dispersée sur le plan géographique, la Chine domine les étapes intermédiaires de la chaîne de valeur, notamment la séparation et l’affinage (voir graphique 2).
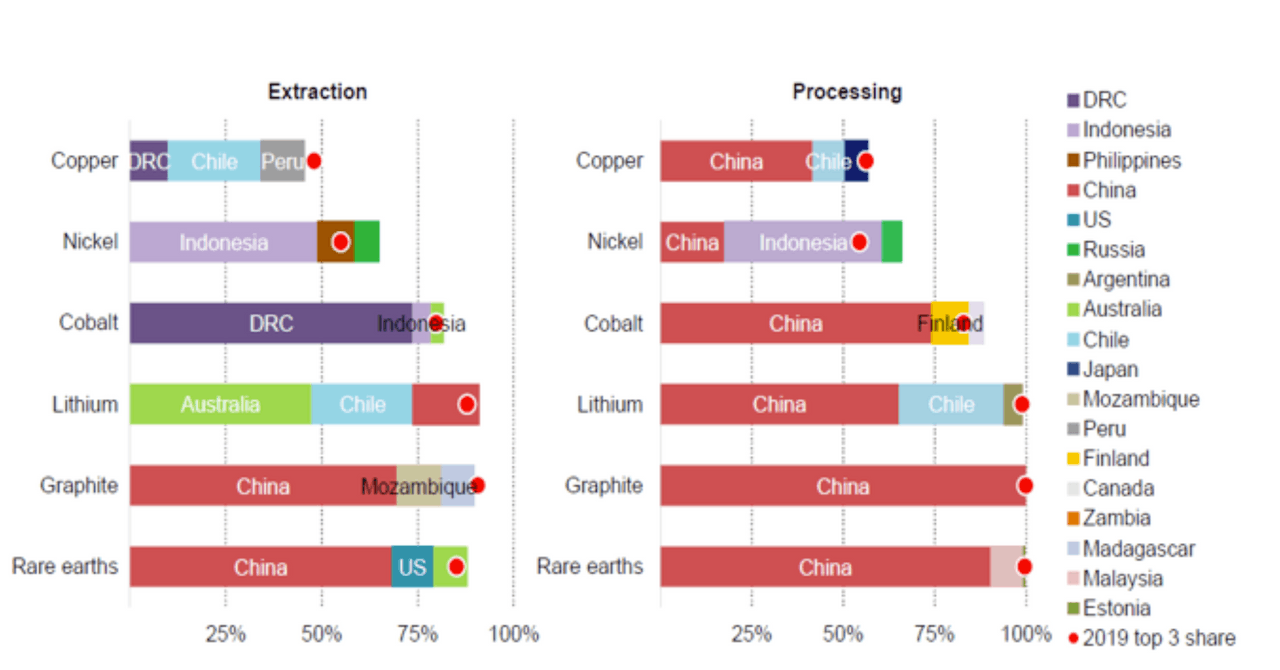
Graphique n° 2: La position dominante de la Chine dans le secteur de la transformation (Sources: IEA analysis based on S&P Global, USGS (2023), Mineral Commodity Summaries and Wood Mackenzie. Notes: DRC = Democratic Republic of Congo.Graphite extraction is for natural flake graphite. Graphite processing is for spherical graphite for battery grade)
Cette concentration de pouvoir a donné lieu à des comparaisons avec l’influence exercée par le Moyen-Orient sur le marché pétrolier dans les années 1970. Le recours croissant de la Chine aux licences d’exportation et aux contrôles sur les biens à double usage a mis en évidence la vulnérabilité des industries occidentales.
L’USGS a indiqué que la Chine avait étendu son régime de contrôle des exportations en trois étapes au cours de l’année 2025: des mesures concernant cinq métaux en février, sept éléments de terres rares et des produits dérivés en avril, puis cinq éléments de terres rares supplémentaires en octobre. Leur importance stratégique est apparue clairement lorsque la Chine a accepté de suspendre pendant un an les mesures annoncées en octobre 2025. Les restrictions introduites en avril restent en vigueur.
La feuille de route de l’Europe vers l’autonomie en matière de ressources
Si la position dominante de la Chine est au cœur du problème, la loi sur les matières premières critiques, adoptée en 2024, incarne la volonté de l’Europe de renforcer la résilience de ses chaînes d’approvisionnement et de réduire sa dépendance excessive vis-à-vis de certains fournisseurs.
Le règlement fixe des objectifs ambitieux pour 2030, visant à atteindre au moins 10% d’extraction, 40% de transformation et 25% de recyclage à l’intérieur des frontières de l’UE. En outre, l’UE vise à garantir que pas plus de 65% de la consommation annuelle de l’UE pour chaque matière première stratégique, à n’importe quel stade pertinent de la transformation, ne provienne d’un seul pays tiers.
«Il n’est pas réaliste de penser que ces objectifs puissent être atteints pour chaque matière première essentielle», a déclaré M. Gmür. Pour y parvenir, il faudra une augmentation massive des capacités industrielles européennes et une simplification des procédures d’autorisation, qui ont toujours constitué un frein majeur aux projets miniers.
Les richesses minérales cachées de l’Europe
L’Europe est loin d’être un désert stérile en matière de ressources stratégiques ; elle dispose en effet d’importantes ressources minérales identifiées, même si beaucoup d’entre elles restent inexploitées ou n’ont pas encore démontré leur viabilité commerciale. Des pays comme la Norvège, la Finlande, l’Espagne, la Suède et le Portugal présentent un potentiel considérable, tandis que le Groenland est décrit par M. Gmür comme une véritable «mine d’or» en matière de minéraux stratégiques (voir graphique 3).
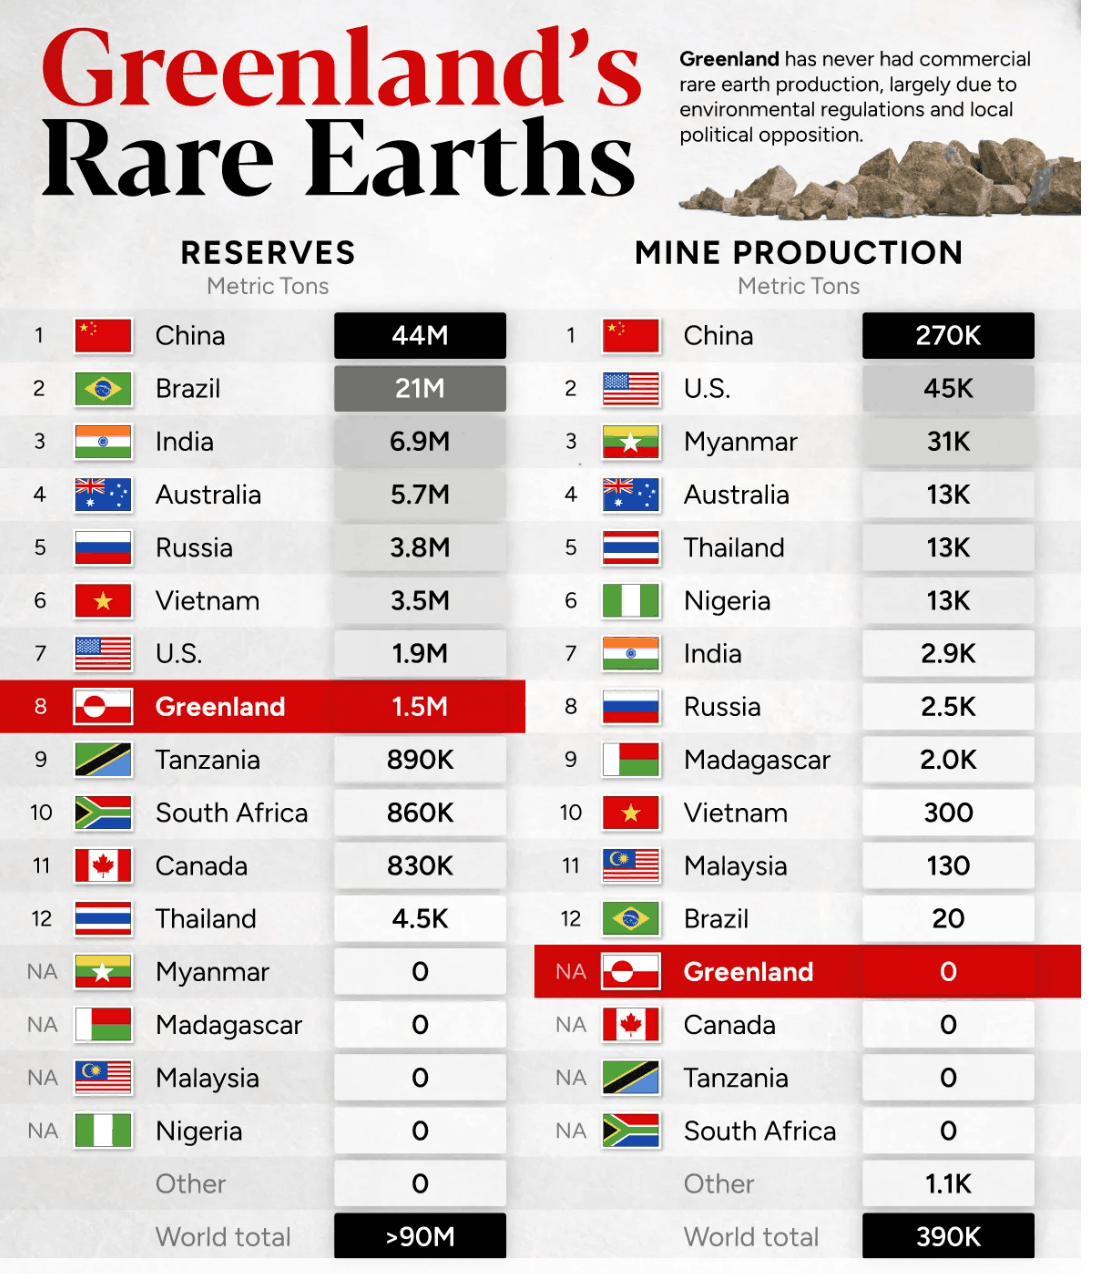
Graphique n° 3: Comparaison des réserves de terres rares du Groenland avec celles du reste du monde (Source: Visual Capitalist)
M. Gmür a fait valoir que l’Ukraine disposait de ressources minérales stratégiques, mais que beaucoup d’entre elles n’étaient pas suffisamment concentrées pour présenter un intérêt économique. Selon lui, certaines déclarations publiques concernant leur valeur ont été exagérées à des fins politiques.
Le gestionnaire du fonds estime que l’objectif de référence de l’UE en matière de traitement est réalisable compte tenu de l’expertise technique dont dispose l’Europe, même si les progrès dépendront de la rentabilité des projets, de l’obtention des autorisations, du financement et de l’adhésion du public.
Il a cité l’usine de séparation des terres rares de Solvay à La Rochelle, en France, ainsi que les activités de Neo Performance Materials en Estonie. Il s’est montré moins optimiste quant à l’objectif de référence en matière de recyclage, invoquant les économies d’échelle limitées liées à la récupération de petites quantités de matériaux critiques à partir d’appareils électroniques.
À la recherche de valeur dans des secteurs sous-représentés
«Le point de départ consiste à se forger une vision de la dynamique de l’offre et de la demande sur les matières premières sous-jacentes», a déclaré M. Gmür. «Mais nous ne sommes pas des scientifiques.» La société consulte donc régulièrement un professeur de géologie de l’Université de Lausanne. Dans le cas du tungstène, ce dernier a confirmé l’analyse du fonds selon laquelle la hausse de la demande dans le secteur de la défense contribuait à un resserrement du marché et à une hausse des prix.
De manière plus générale, M. Gmür a fait valoir que le secteur était entré dans une tendance haussière de fond après près de 20 ans de volatilité cyclique (voir graphique 4). Il a par ailleurs souligné que ce secteur faisait l’objet d’une couverture relativement limitée de la part des analystes et restait sous-représenté dans les portefeuilles des investisseurs institutionnels, ce qui pourrait offrir des opportunités aux investisseurs spécialisés capables de s’y retrouver dans les complexités de la chaîne de valeur.
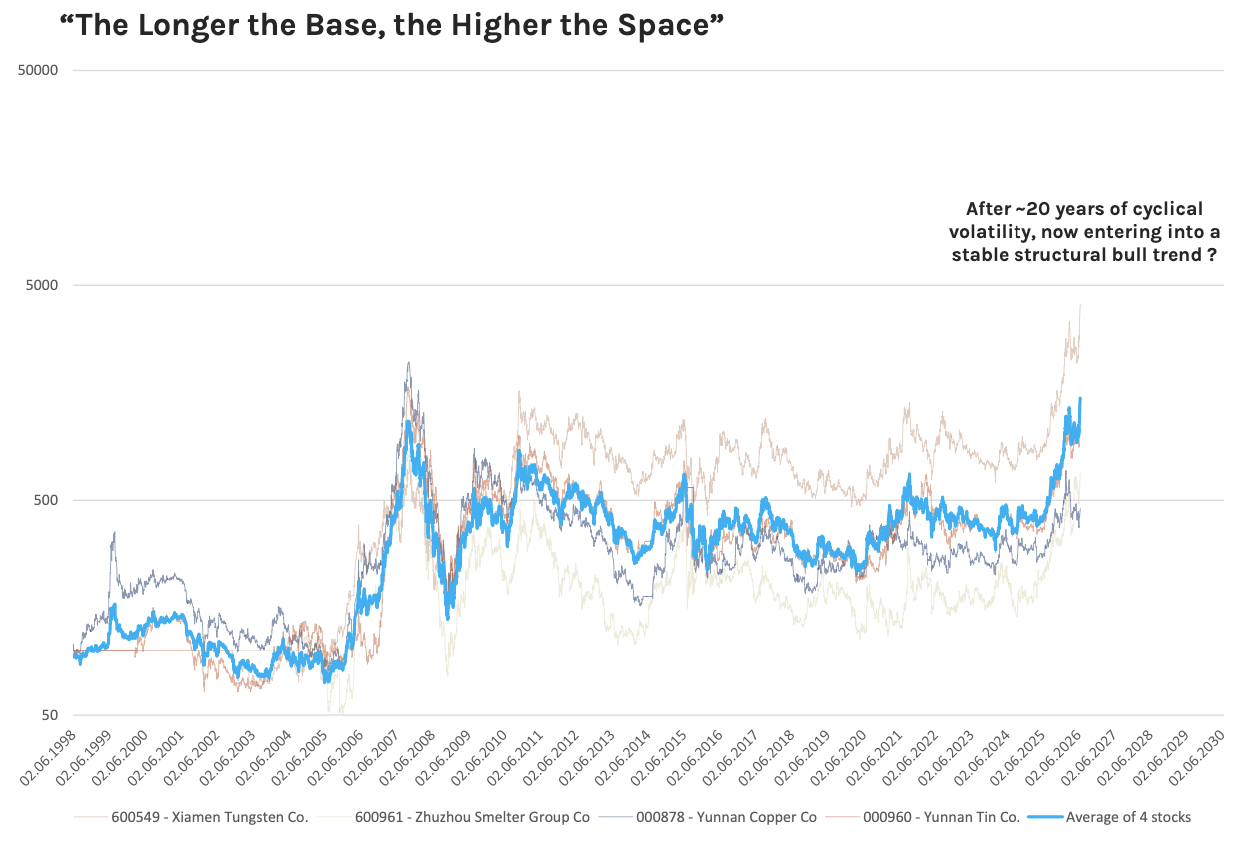
Graphique 4: Le secteur pourrait avoir franchi un niveau de résistance (Source: Active Niche Funds)
Identifier les opportunités avant le marché
Comme le fonds ne peut pas investir directement dans les matières premières, ses analyses commencent souvent par les sociétés minières cotées en bourse avant de s’étendre en aval aux transformateurs et aux raffineurs, a expliqué M. Gmür. Il a fait valoir que les entreprises peuvent se négocier avec des décotes substantielles avant que les investisseurs ne reconnaissent l’importance stratégique de leur principale matière première, ce qui peut entraîner de fortes hausses du cours de leurs actions. «Cela n’est possible que parce que ce marché est extrêmement inefficace», a-t-il déclaré.
La société compare la performance de REEF à celle de l’ETF VanEck Rare Earth and Strategic Metals, un produit d’investissement offrant une exposition globalement similaire (voir graphique 5). Le fonds est domicilié en Suisse et libellé en francs suisses. Les investisseurs européens peuvent également obtenir une exposition via un tracker libellé en euros émis par Opus – Chartered Issuances, une entité domiciliée au Luxembourg.
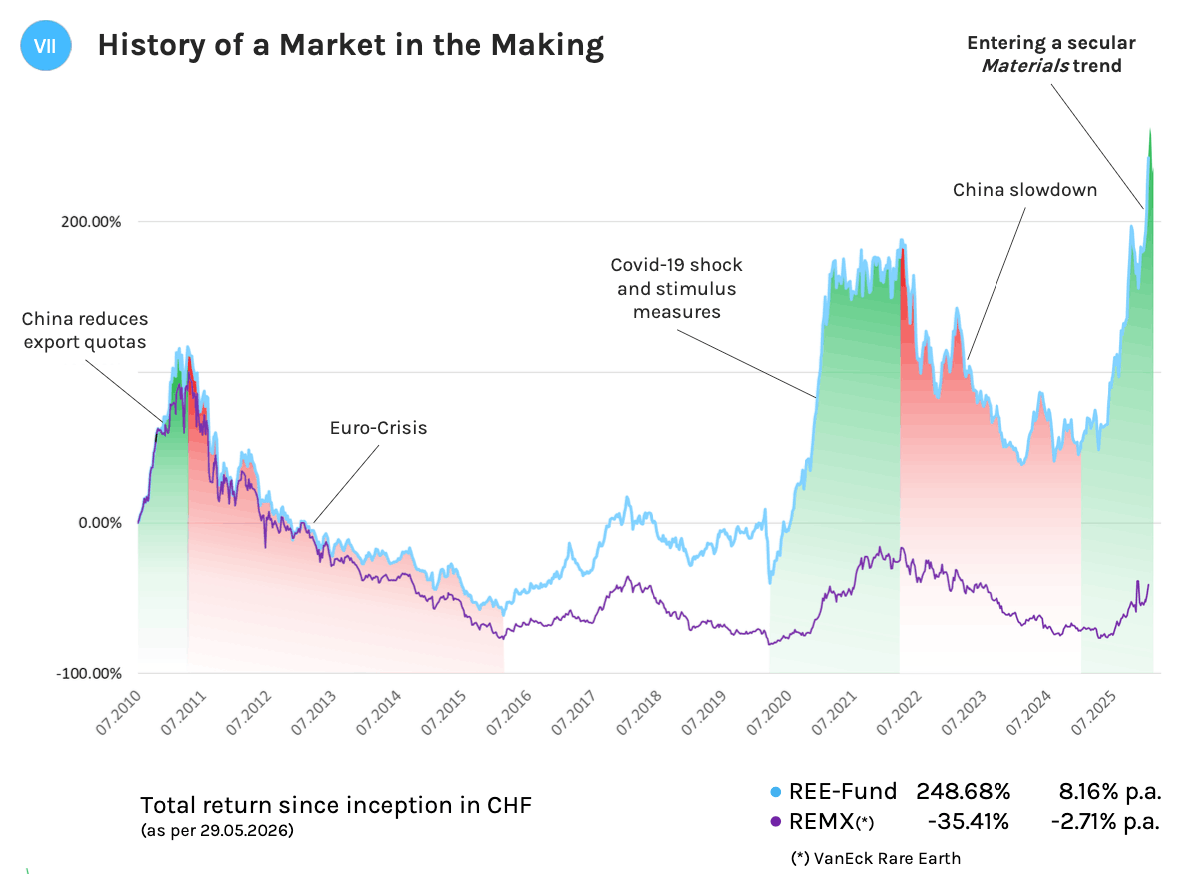
Graphique n° 5: Surperformance sur une période statistiquement représentative (plus de 15 ans) (Source: Active Niche Funds)
Pour les investisseurs, l’opportunité repose sur un déséquilibre structurel: la demande progresse plus rapidement que l’offre diversifiée. Cependant, la transformation du potentiel géologique en rendements dépendra des autorisations, du financement, des capacités de traitement et des cours des matières premières — autant de risques qui confèrent à l’expertise spécialisée une importance aussi grande que celle des ressources sous-jacentes.