KPMG Luxembourg et l’Alfi présentent leur enquête «Private debt fund survey 2025» ce mardi 30 septembre à l’occasion de la Private Assets Conference. L’étude porte sur les fonds domiciliés au Luxembourg qui disposent également d’une banque dépositaire dans le pays. Les données proviennent de ces dépositaires (13 banques dépositaires). Associé de KPMG Luxembourg, Julien Bieber donne son éclairage.
Quelles sont les principales conclusions de l’enquête «Private debt fund survey 2025»?
Julien Bieber. – «Nos chiffres provisoires indiquent une croissance des actifs sous gestion d’environ 20% à 25% pour 2024 par rapport à 2023. Cette progression s’explique notamment par le retrait des banques du marché du crédit aux entreprises, qui a ouvert des opportunités pour les fonds privés, ainsi que par le lancement de plusieurs fonds européens d’investissement à long terme (Eltif), parmi d’autres facteurs de croissance au-delà des véhicules institutionnels classiques. Certaines études suggèrent que les fonds ‘evergreen Part II’ se vendent plus fréquemment que les Eltif, peut-être parce qu’ils répondent davantage aux besoins de la clientèle de banque privée et de gestion de fortune.
Cette forte croissance est remarquable compte tenu de la taille du marché, qui a atteint 510 milliards d’euros d’actifs sous gestion (AUM) l’année dernière pour les fonds de dette privée avec un dépositaire luxembourgeois. Il est important de préciser que ces chiffres excluent les fonds non réglementés sans dépositaire et diffèrent des statistiques de la CSSF, qui se concentrent sur les gestionnaires de fonds d’investissement alternatifs (AIFM) basés au Luxembourg et gérant des fonds de dette nationaux ou étrangers. Le Luxembourg reste très attractif pour les investissements et les investisseurs transfrontaliers.
Les fonds d’investissement spécialisés (Sif) ont fait preuve de résilience avec une croissance de 3% et représentent désormais 35% de la catégorie des fonds d’investissement alternatifs réservés réglementés (Raif)/Sif. De nombreux investisseurs institutionnels, tels que les compagnies d’assurances et les fonds de pension, préfèrent souvent les véhicules d’investissement réglementés et sur mesure. Les Sif facilitent également la catégorisation et le traitement, par exemple dans le contexte des conventions fiscales.
La structure de société en commandite spéciale (SCSp) et les fonds d’investissement alternatifs (FIA) restent dominants. Bien que la SCSp elle-même ne soit pas réglementée et que les fonds d’investissement alternatifs ne soient pas réglementés en tant que produits, ils sont supervisés par leurs gestionnaires. Leur flexibilité est un avantage significatif, leur permettant de s’adapter aux conditions d’un fonds principal provenant, par exemple, d’un investisseur américain, et d’agir comme des fonds parallèles pour les investisseurs basés au Luxembourg.
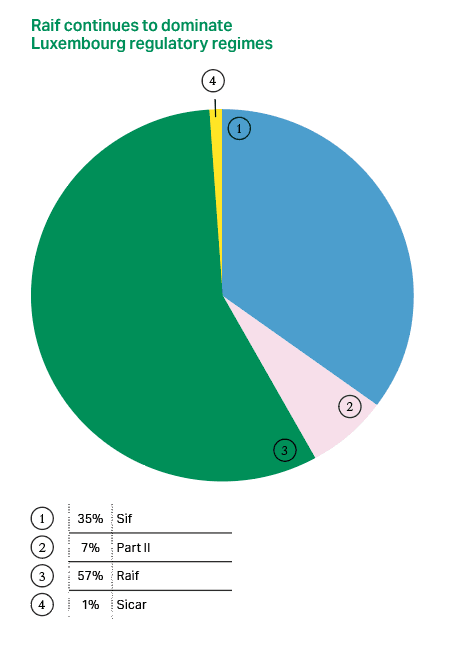
Le Raif continue de dominer les régimes réglementaires luxembourgeois. (Source: KPMG Luxembourg «Private debt funds survey 2025»)
Cette année, nous avons constaté une augmentation significative des fonds d’origine luxembourgeoise, passant de 5% à 30% dans nos chiffres provisoires. Cela suggère qu’un plus grand nombre d’entités détiennent désormais leur licence AIFM au Luxembourg pour gérer des fonds de dette. Alors que de nombreux gestionnaires américains continuent de considérer le Luxembourg comme une porte d’entrée vers l’Europe et le voient comme un relais de croissance par rapport au marché américain mature, le modèle de délégation reste prévalent, la gestion des investissements ayant souvent lieu ailleurs – comme aux États-Unis, au Royaume-Uni ou en Suisse – tandis que la gestion des risques reste au Luxembourg.
Voyez-vous une tendance à la délocalisation des activités de gestion vers le Luxembourg?
«Pas encore. Bien que le Luxembourg ait progressé dans la chaîne de valeur depuis plusieurs années, avec davantage de fonctions de middle-office telles que les relations avec les investisseurs et certains rôles transférés de Londres après le Brexit, la gestion des investissements reste largement ailleurs dans le cadre du modèle de délégation. Toutefois, le projet de loi récemment publié sur le carried interest devrait constituer une puissante incitation pour le Luxembourg à poursuivre son ascension dans la chaîne de valeur en attirant des membres d’équipes de transaction et des participants à des comités d’investissement à être basés au Luxembourg.
Pouvez-vous développer ces tendances générales du marché au-delà des cas spécifiques au Luxembourg?
«Sur la base d’entretiens avec des gestionnaires de fonds, nous avons observé plusieurs tendances notables. La première est la spécialisation croissante des acteurs du marché. Face à un marché aussi vaste, de nombreux acteurs spécialisés se positionnent sur des types d’actifs spécifiques ou des stratégies de niche. Cette spécialisation les aide à établir des historiques et à soutenir la collecte de fonds, que ce soit par secteur ou par classe d’actifs, comme la dette mezzanine.
La gestion de la liquidité reste un autre point clé. Contrairement aux fonds de capital-investissement, qui sont liés à des stratégies de sortie, les fonds de crédit gèrent souvent la liquidité par le biais de paiements générés par les actifs, tels que les intérêts et les remboursements. Cela est particulièrement pertinent compte tenu de la tendance à la retailisation et à l’augmentation des ventes aux family offices. Les fonds evergreen et les Eltif prennent de plus en plus d'importance, offrant des solutions semi-liquides – ou semi-illiquides – qui équilibrent liquidité et rendement.
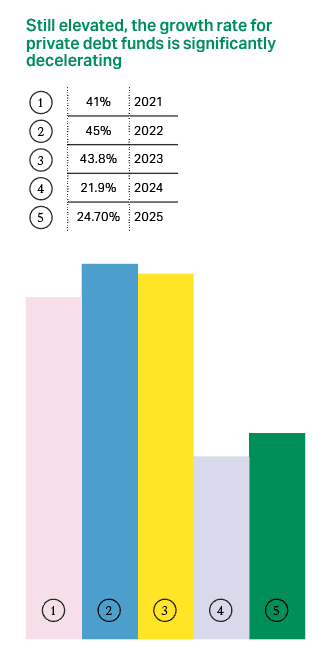
Toujours élevé, le taux de croissance des fonds de dette privée ralentit considérablement. (Source : KPMG Luxembourg «Private debt funds survey 2025»)
La retailisation, ou la participation d’investisseurs non institutionnels, suscite un vif intérêt. De nombreux acteurs américains tirent parti de la force de leur marque pour capter l’épargne des particuliers européens. Bien que ce segment reste relativement limité par rapport aux investissements institutionnels, l’industrie le considère comme une opportunité de croissance à long terme. Le Luxembourg joue un rôle clé à cet égard, notamment par le biais des Eltif et des fonds evergreen Part II, qui sont attrayants pour leurs restrictions de liquidité plus légères.
Enfin, la transformation numérique représente une tendance large et qui s’accélère. Le Luxembourg dispose d’une législation avancée en matière de blockchain, ce qui en fait une plaque tournante attrayante pour la tokenisation et d’autres initiatives liées à la blockchain. Les évolutions réglementaires actuelles aux États-Unis devraient encore accélérer l’adoption, et l’écosystème établi du Luxembourg continue de susciter un intérêt significatif de la part des acteurs américains.
Quels sont les avantages concurrentiels du Luxembourg et les domaines à améliorer?
«Les lois luxembourgeoises sur l’exécution des gages d’actions sont très fiables et se sont révélées efficaces. La capacité à réaliser des gages, comme l’acquisition de créances auprès d’une banque ou d’un bailleur, affecte directement les évaluations lors de l’acquisition de dettes décotées ou non performantes. Cela reste un facteur clé qui incite les fonds de crédit à utiliser des véhicules luxembourgeois. Cependant, les prêts non performants ne représentent actuellement qu’une très petite partie du marché, la plupart des clients se concentrant sur les prêts performants.
Les procédures de Know Your Customer (KYC) et l’accès aux services bancaires continuent de poser des problèmes, qui existent depuis longtemps et qui sont exacerbés par la croissance rapide du marché. La prochaine réglementation unifiée en matière de lutte contre le blanchiment d’argent et la création d’une autorité de surveillance européenne pourraient contribuer à simplifier les processus. Pour les fonds de crédit, les exigences en matière de Know Your Assets (KYA) représentent des contraintes supplémentaires en raison du volume élevé des transactions par rapport au capital-investissement. La gestion efficace de ces exigences est coûteuse, et le secteur se tourne vers des solutions technologiques pour améliorer le filtrage et la conformité.
Quelles sont les évolutions réglementaires en matière de lutte contre le blanchiment et d’AIFMD II?
«Une réglementation unifiée en matière de lutte contre le blanchiment d’argent sera mise en œuvre dans toute l’Europe, sous la supervision d’une autorité européenne unique, ce qui devrait permettre d’harmoniser les procédures. La directive AIFMD II sera également transposée dans la législation nationale au Luxembourg et dans d’autres États membres de l’UE. L’origination de prêts sera officiellement reconnue comme une activité pour les gestionnaires de fonds alternatifs dans toute l’UE, ce qui représente un changement important par rapport à la domination historique des monopoles bancaires. Toutefois, la directive permet aux différents pays d’adopter des approches plus restrictives, ce qui signifie que les règles nationales peuvent continuer à différer.
Ce cadre favorise le développement de fonds de dette purement nationaux, tels que les fonds allemands investissant en Allemagne, et de fonds paneuropéens, qui resteront probablement concentrés au Luxembourg. La concurrence réglementaire s’intensifiant dans un environnement plus normalisé, le Luxembourg devra maintenir son attractivité. AIFMD II introduit également de nouvelles règles et de nouveaux plafonds sur l’effet de levier au niveau des fonds, et son impact sur la croissance des fonds de dette en Europe – y compris la façon dont le capital engagé et les dettes des véhicules à usage spécial sont définis – nécessitera une évaluation minutieuse.»
Cet article a été écrit pour le supplément dédié aux Private Assets du magazine Paperjam du mois d’octobre 2025, publié le 24 septembre. Le contenu est produit exclusivement pour le magazine. Il est publié sur le site afin de contribuer aux archives complètes de Paperjam.
Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est-elle membre du Club Paperjam? Vous pouvez demander un abonnement à votre nom. Faites-le nous savoir via [email protected]