L’appétit pour le risque reste néanmoins élevé, dans la mesure l’atterrissage en douceur de l’économie mondiale conjugué aux baisses de taux attendues au second semestre devraient continuer à soutenir les marchés d’actions. Dans ce contexte, les investisseurs cherchent plutôt à diversifier leur exposition en actions en revenant sur des marchés avec des valorisations plus attractives comme l’Europe. Ainsi, le dernier «Fund Managers Survey» de Bank of America pour le mois de mars a révélé que l’engouement pour les actions européennes était au plus haut depuis juin 2020. Plusieurs éléments expliquent ce phénomène.
Valorisations attractives
Il faut tout d’abord reconnaître que les actions européennes affichent un écart de valorisation par rapport aux États-Unis qui est historiquement élevé puisque le ratio cours/bénéfices de l’indice MSCI Europe ex-UK est actuellement 30% inférieur à celui du S&P 500. Ceci est notamment dû à la différence de composition sectorielle, puisque les indices européens sont plus orientés «value», en raison du poids important de secteurs comme la finance ou l’énergie, et comptent relativement peu d’entreprises technologiques. En revanche, d’un point de vue fondamental, cet écart de valorisation ne se justifie pas puisque les deux marchés affichent des ratios de levier financier, de dette et de bénéfices similaires.
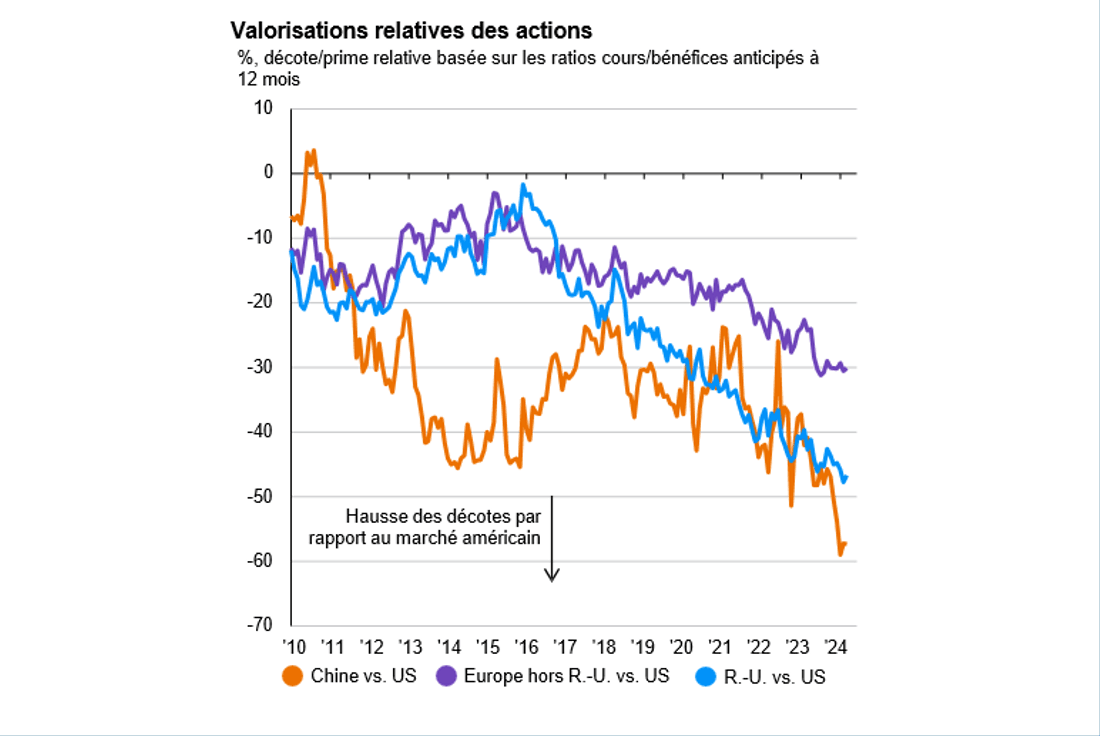
Guide des marchés – Europe J.P. Morgan Asset Management, FTSE, IBES, LSEG Datastream, MSCI, S&P Global,. États-Unis: S&P 500; Europe hors R.-U.: MSCI Europe ex-UK; R.-U.: FTSE All-Share; Chine: MSCI China. La valorisation est le rapport entre le prix et le bénéfice prévisionnel à 12 mois. Les performances passées ne sont pas des indicateurs fiables des performances actuelles ou futures. Données au 31 mars 2024. J.P. Morgan Asset Management
Rendement élevé
Le rendement du dividende du MSCI Europe ex-UK est aujourd’hui près de deux fois plus élevé que celui du S&P 500.

Par ailleurs, les actions européennes se distinguent plus que jamais en termes de rendement. En effet, le rendement du dividende du MSCI Europe ex-UK est aujourd’hui près de deux fois plus élevé que celui du S&P 500 (3,15% vs 1,62%). Ceci n’est certes pas nouveau, mais l’écart avec les États-Unis continue de s’accentuer et ce d’autant plus que les entreprises rachètent aujourd’hui davantage leurs propres actions que par le passé. Depuis 2022, les rachats d’actions propres en Europe sont en effet au plus haut depuis 20 ans et ne sont plus très loin des niveaux observés aux États-Unis. Si l’on additionne le rendement du dividende au rendement généré par les rachats d’actions propres, l’Europe affiche aujourd’hui un rendement de 4,1% contre 3,4% pour les États-Unis.
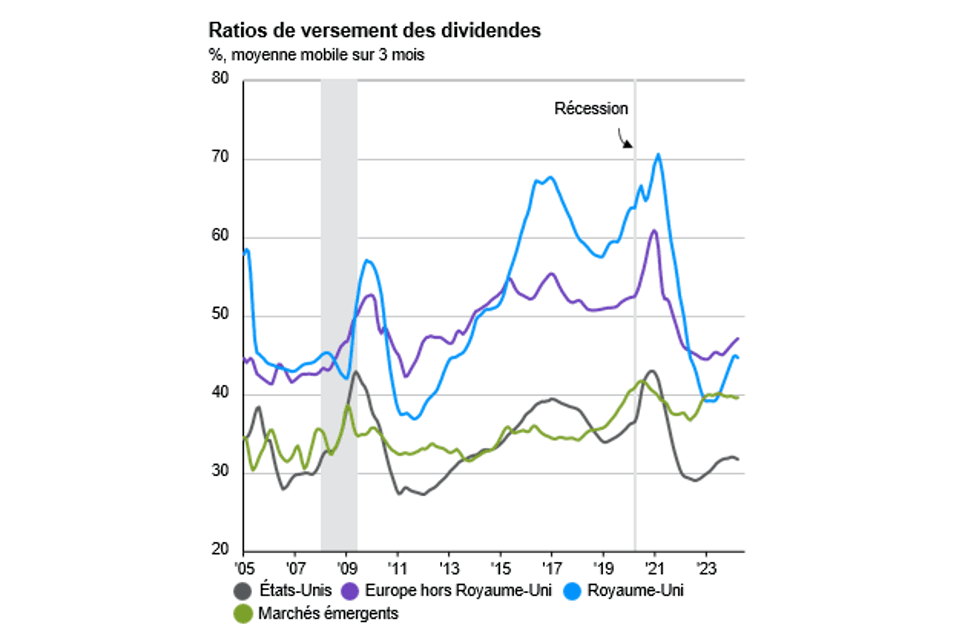
Guide des marchés – Europe J.P. Morgan Asset Management. FTSE, LSEG Datastream, MSCI, S&P Global,. États-Unis: S&P 500; Europe hors R.-U.: MSCI Europe ex-UK; R.-U.: FTSE 100; ME: MSCI EM. Le ratio de versement des dividendes montre le dividende par action sur 12 mois glissants, divisé par le bénéfice par action sur 12 mois glissants. Les périodes de récession sont définies à partir des dates de cycles économiques du Bureau national de recherche économique (NBER) aux États-Unis. Les performances passées ne sont pas des indicateurs fiables des performances actuelles ou futures. Données au 31 mars 2024. J.P. Morgan Asset Management
Des perspectives macroéconomiques relativement favorables
En 2024, la croissance économique européenne devrait rester inférieure à celle des États-Unis, comme ce fut le cas au cours des deux dernières années. Cela s’explique notamment par le fait qu’alors que l’Europe traversait une crise énergétique majeure, les États-Unis ont quant à eux conforté leur position de premier producteur pétrolier mondial avec une augmentation de 10% de leur production pétrolière journalière de 2022 à 2024. Sur le plan budgétaire, l’écart entre les États-Unis et l’Europe a également été important puisqu’ils ont terminé l’année 2024 sur un déficit équivalent à 6,5% du PIB, soit près de deux fois plus qu’en Europe. Pour le second semestre 2024 et au-delà, on peut néanmoins raisonnablement s’attendre à davantage de convergence économique entre l’Europe et les États-Unis. En effet, alors que les États-Unis devront inévitablement réduire leur déficit l’an prochain, l’Europe devrait quant à elle bénéficier pendant encore quelques années du soutien du Fonds de relance NextGenEU doté d’une capacité de prêts et d’investissements de 723 milliards €. La consommation, notamment de services, devrait demeurer relativement soutenue puisqu’on observe que les salaires augmentent désormais plus vite en Europe qu’aux États-Unis et qu’ils dépassent aujourd’hui l’évolution de prix à la consommation. Les perspectives macroéconomiques à moyen terme de l’Europe sont donc moins négatives que ce que l’activité industrielle ou les chiffres de croissance actuels ne laissent actuellement penser.
Investir en actions européennes ne signifie pas investir dans l’économie européenne puisque les entreprises tirent plus de 50% de leurs revenus hors Europe.

Enfin, même si les perspectives pour l’économie européenne font encore l’objet de nombreux débats, il est bon de rappeler qu’investir en actions européennes ne signifie pas investir dans l’économie européenne puisque les entreprises tirent plus de 50% de leurs revenus hors Europe.
Pour toutes ces raisons, nous avons récemment augmenté le poids de l’Europe dans notre allocation actifs.
Follow us in LinkedIn
https://www.linkedin.com/company/jpmorganassetmanagement/
Source: J.P. Morgan Asset Management. Avril 2024
Cette communication commerciale et les opinions qu’elle contient ne constituent en aucun cas un conseil ou une recommandation en vue d’acheter ou de céder un quelconque investissement ou intérêt y afférent. Toute décision fondée sur la base des informations contenues dans ce document sera prise à l’entière discrétion du lecteur. Les analyses présentées dans ce document sont le fruit des recherches menées par J.P. Morgan Asset Management, qui a pu les utiliser à ses propres fins. Les résultats de ces recherches sont mis à disposition en tant qu’informations complémentaires et ne reflètent pas nécessairement les opinions de J.P. Morgan Asset Management. Sauf mention contraire, toutes les données chiffrées, prévisions, opinions, informations sur les tendances des marchés financiers ou techniques et stratégies d’investissement mentionnées dans le présent document sont celles de J.P. Morgan Asset Management à la date de publication du présent document. Elles sont réputées fiables à la date de rédaction. Elles peuvent être modifiées sans que vous n’en soyez avisé. Il est à noter par ailleurs que la valeur d’un investissement et les revenus qui en découlent peuvent évoluer en fonction des conditions de marché et que les investisseurs ne sont pas assurés de recouvrer l’intégralité du montant investi. La performance et les rendements passés ne préjugent pas forcément des résultats présents ou futurs. Aucune certitude n’existe quant à la réalisation des prévisions. J.P. Morgan Asset Management est le nom commercial de la division de gestion d’actifs de JPMorgan Chase & Co et son réseau mondial d’affiliés. Dans les limites autorisées par la loi, vos conversations sont susceptibles d’être enregistrées et vos communications électroniques contrôlées dans le but de vérifier leur conformité à nos obligations juridiques et règlementaires et à nos polices internes. Les données personnelles seront collectées, stockées et traitées par J.P. Morgan Asset Management dans le respect de la Politique de confidentialité https://www.jpmorgan.com/emea-privacy-policy.
Cette communication est publiée en Europe par JPMorgan Asset Management S. à r. l., (Europe), 6 route de Trèves, L-2633 Senningerberg, Grand-Duché de Luxembourg, R.C.S. Luxembourg B27900, capital social 10.000.000EUR.
Code 09ze241704133224