* Début 2023, la rédaction de Paperjam a isolé dix thématiques du programme de coalition du gouvernement Frieden-Bettel. Après une année passée à faire un état des lieux de l’action gouvernementale, voici la deuxième phase du Polit-Radar.
1. Face à la démographie, la viabilité du système des pensions est-elle simplement impossible?
Le nœud gordien de la pyramide des âges
Si la question des pensions était la grande absente de la dernière campagne électorale – une forme de consensus existait pourtant déjà parmi les partis politiques, qui s’accordaient sur le fait que ce sujet était plus propice à prendre des coups que des voix ! Aujourd’hui, le gouvernement se trouve face à un mur statistique et, si la situation restait en l’état, le système serait déficitaire. Selon l’Inspection générale de la sécurité sociale (IGSS), les recettes ne couvriraient plus les dépenses dès 2026, la réserve du régime général serait épuisée en 2045 et il y aurait plus de retraités que d’actifs en 2070. Le système luxembourgeois, comme dans la plupart des pays d’Europe, est basé sur des données démographiques caractéristiques de l’après-guerre. Autrement dit, sur une forte natalité et une espérance de vie moyenne comprise entre 60 et 65 ans, contre 81,7 ans en 2024 selon Eurostat. La pyramide s’est ainsi inversée et les maternités se vident, tandis que les maisons de retraite se remplissent.
Pour compenser un tel déséquilibre, pas de recette miracle mais trois leviers à actionner : relancer les naissances, favoriser l’immigration ou robotiser la société. Mais relancer la natalité sera difficile dans une nouvelle normalité sociale où l’on fait moins d’enfants et qui s’impose aux immigrés dont les comportements tendent à s’aligner sur les populations locales. Quant à la voie de la robotisation, elle soulève beaucoup de questions sociétales sur le remplacement de l’humain.
En attendant que la politique familiale du gouvernement – qui veut redonner de l’espace aux enfants dans les familles en aidant les parents à conjuguer vie familiale et vie privée – porte d’éventuels fruits, l’équilibre du régime des pensions ne peut donc se faire que via deux variables : les recettes et les dépenses. Ce qui soulève une autre question : jusqu’à quand pourra-t-on garantir le niveau de prestation du système ?
Population active et nombre de pensions en milliers de personnes
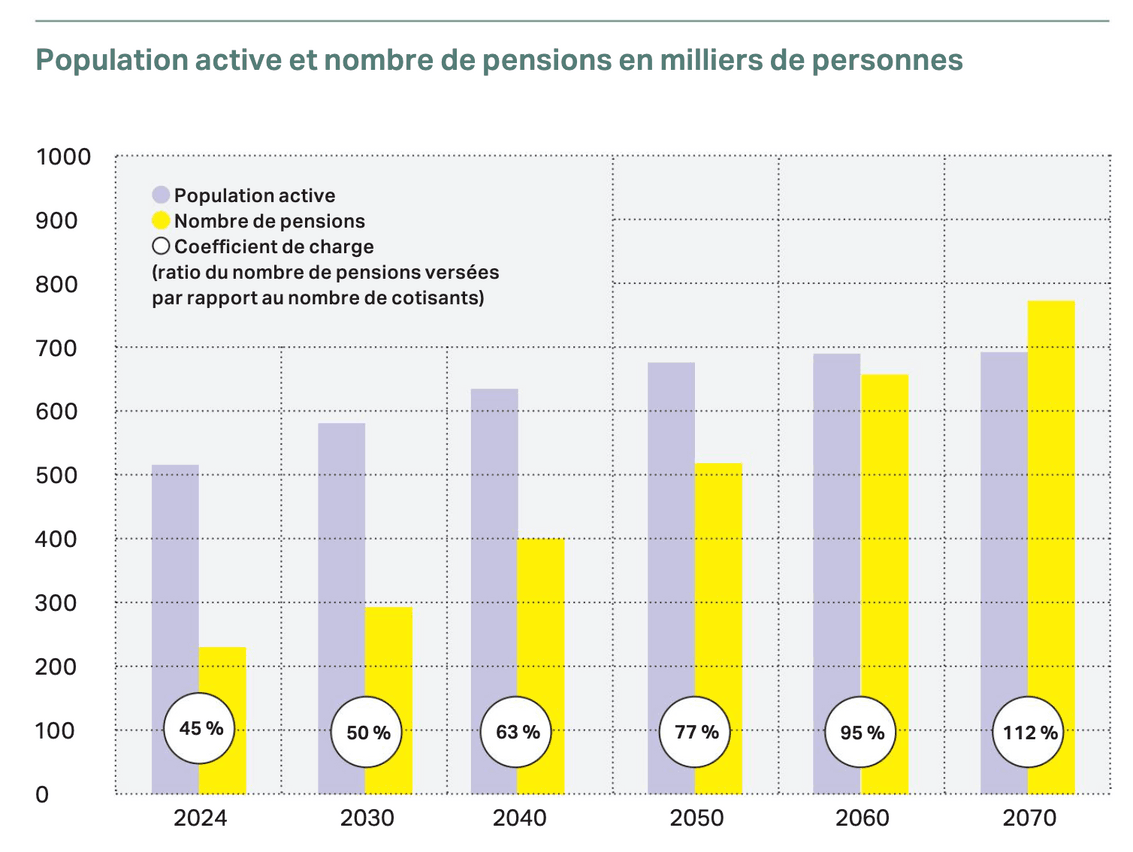
(Source: Rapport annuel de la CNAP)
15%
de la population a moins de 15 ans en 2024 et 15 % plus de 64 ans. L’âge médian est de 39-40 ans. La moyenne européenne est à 45 ans, ce qui signifie qu’il évolue moins vite que ses voisins. Mais la facture du vieillissement restera lourde: en 2024, les dépenses de pensions pèsent selon l’IGSS 8,20 % du PIB. Ce sera 11,20 % en 2040 et 18,7 % en 2070.
2. Réforme des retraites: et si le consensus n’était pas si impossible qu’on le croit?
Réforme: qu’en dit la société civile ?
Face à la réforme des pensions, syndicats et patronat sont tête contre tête. Et le gouvernement a tranché, suscitant l’ire des syndicats. La voie d’un référendum a été écartée par le Premier ministre, Luc Frieden (CSV), mais qu’en pensent les citoyens ? Avoir une vision précise de leurs attentes était l’objectif de la consultation « Schwätz mat ! » menée sous l’autorité de la ministre de la Sécurité sociale, Martine Deprez (CSV). Les pistes qui se sont dégagées des propositions faites par les 9.000 participants vont dans le sens d’un système de retraite publique qui devrait rester central et dont l’équilibre financier doit être préservé. Le système devrait également prendre en compte la carrière « extra-professionnelle », intégrant les périodes de formation tout au long de la carrière et les tâches familiales.
Sur les leviers à activer, les avis sont tranchés : pas de consensus sur le financement, sur l’âge de départ effectif à la retraite, sur le degré de redistribution – autrement dit le plafonnement et l’augmentation des pensions les plus faibles – ni sur le rôle de la prévoyance privée et professionnelle.
La Chambre des députés s’est également saisie du problème de l’état de l’opinion. Dans la dernière livraison de son Polindex, la question du financement des retraites a été posée. Et les résultats laissent apparaître de grands écarts entre résidents étrangers et résidents nationaux. Les deux groupes con-vergent sur un point : diminuer le niveau actuel des rémunérations des pensions pour garantir la soutenabilité du régime serait inacceptable. Parmi les désaccords : la question du développement de régimes de capitalisation – 52 % des étrangers sont pour, contre 44 % des nationaux –, du relèvement de l’âge du départ à la retraite de deux ans – 42 % contre 39 % – et du recours à l’immigration pour financer le système – 37 % contre 26 %.
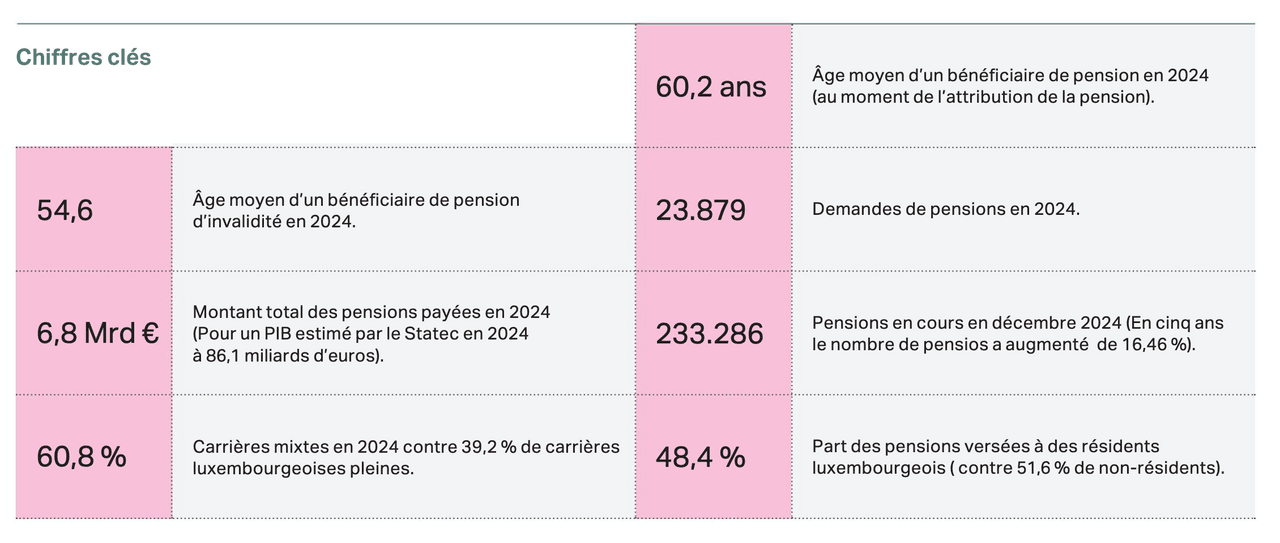
(Source: IGSS)
2045
L’année durant laquelle, si les choses restent en l’état les réserves du fonds de pension seraient épuisées selon les projections de l’IGSS.
3. Le projet de réforme des pensions du gouvernement : verre à moitié plein ou verre à moitié vide ?
Un jeu de piste pour le gouvernement
Le gouvernement a tranché. Dans la douleur. Par rapport aux contours du projet de réforme esquissée lors du discours sur l’état de la Nation du 13 mai, le gouvernement a reculé sur les modalités envisagées pour rapprocher le plus possible l’âge effectif de départ à la retraite de l’âge légal qui reste inchangé à 65 ans. L’augmentation des durées de cotisation pour prétendre à une préretraite est portée progressivement à huit mois d’ici 2030 à la place des cinq années envisagées.
Les personnes pouvant déjà prétendre à une pension de vieillesse pourront rester actives jusqu’à l’âge légal du départ en retraite et bénéficieront en contrepartie d’un abattement fiscal de 9.000 euros par an, plafonné à 750 euros par mois sur le revenu imposable. Malgré l’opposition du patronat, le taux de cotisations est relevé de 24% à 25,5%. Les syndicats voulaient une hausse jusqu’à 27%. Demande écartée tout comme celle de déplafonner les cotisations et d’augmenter les impôts pour financer le système. L’allocation de fin d’année – qui théoriquement aurait dû disparaître avec la hausse des cotisations comme le prévoyait la réforme de 2012 est maintenu. Pour combien de temps?
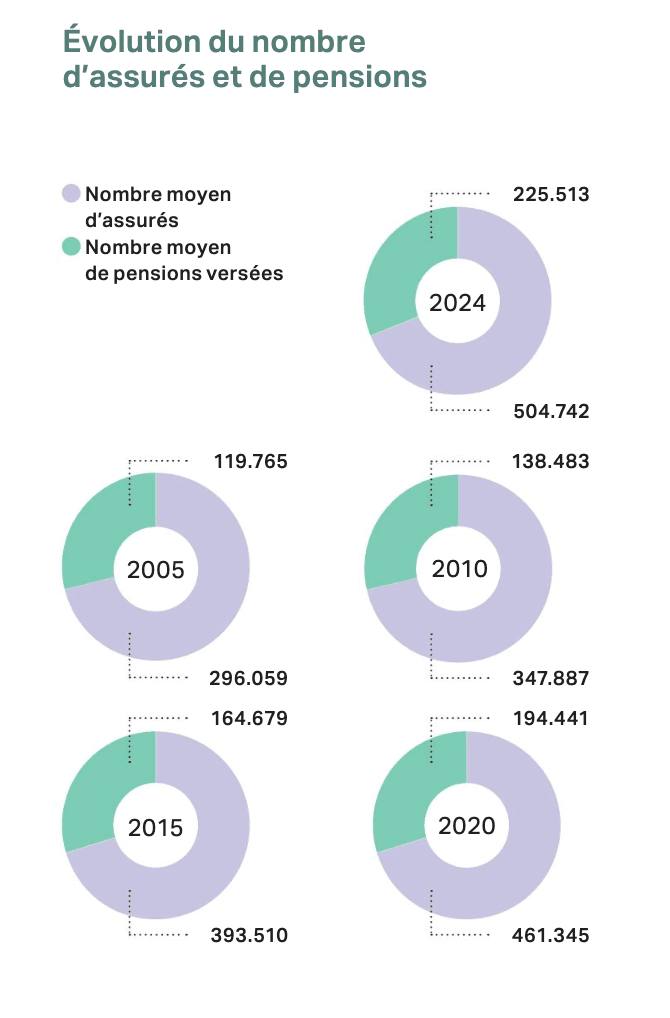
(Source: rapport annuel 2024 de la CNAP)
Son maintien est posé comme une dérogation exceptionnelle. La pension minimale ne sera pas réévaluée, mais le gouvernement prévoit une aide sociale pour les personnes touchant une pension de vieillesse ou de survie ayant des revenus modestes. Les détails de cette aide restent à ce jour inconnus. Les modalités de l’ajustement des pensions à l’évolution des salaires réels sont maintenues. Sur la question des périodes complémentaires – années d’études et baby years –, le gouvernement les conserve. Il prévoit même l’insertion des périodes relevant des années d’études de façon flexible au cours de la carrière de l’assuré. Enfin, le gouvernement porte la déduction fiscale pour l’assurance prévoyance-vieillesse de 3.200 à 4.500 euros. Le gouvernement voulait une retraite qui assure le financement du système sur le moyen-terme – 15 ans au moins. La réforme, si elle est votée, devra être réexaminée en 2030. Un semi-échec.
Évolution des pensions
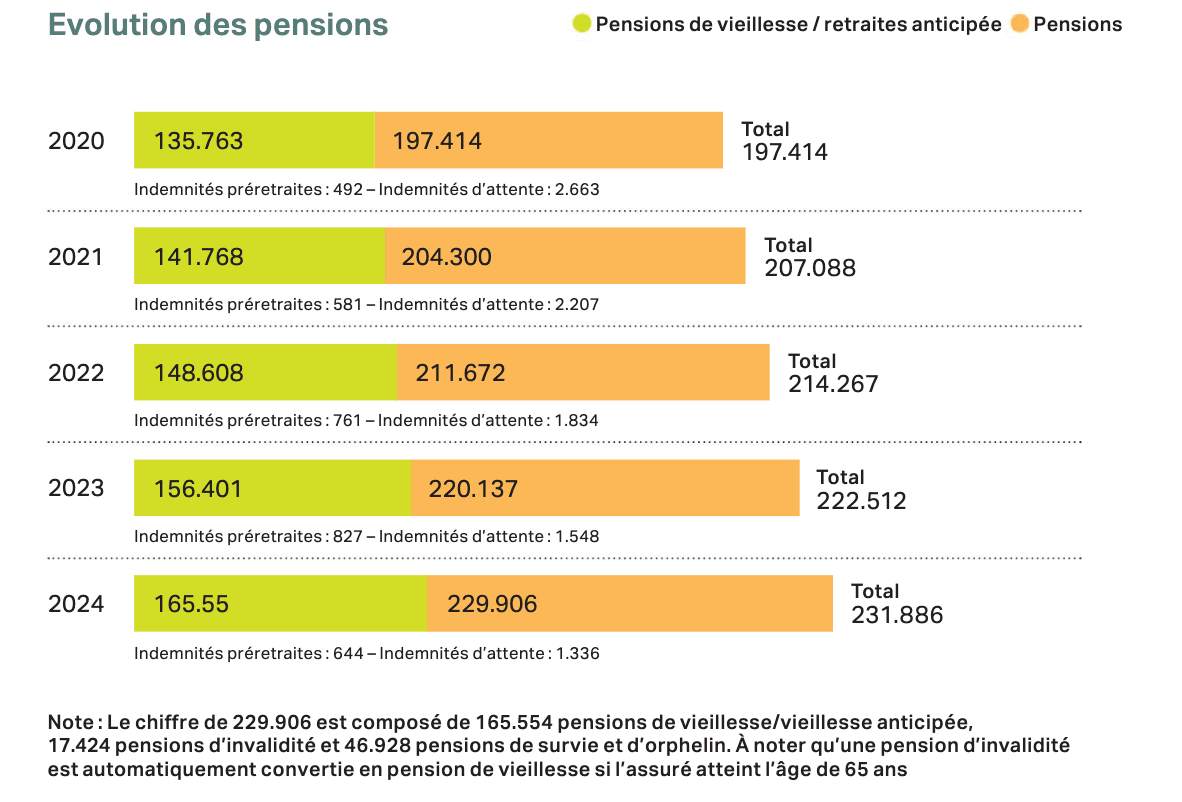
(Source: rapport annuel 2024 de la CNAP)
4. Alors que les pensions focalisent l’attention, où en sont les comptes de l’assurance maladie ?
Dégradation des chiffres de la CNS : des rustines avant une réforme
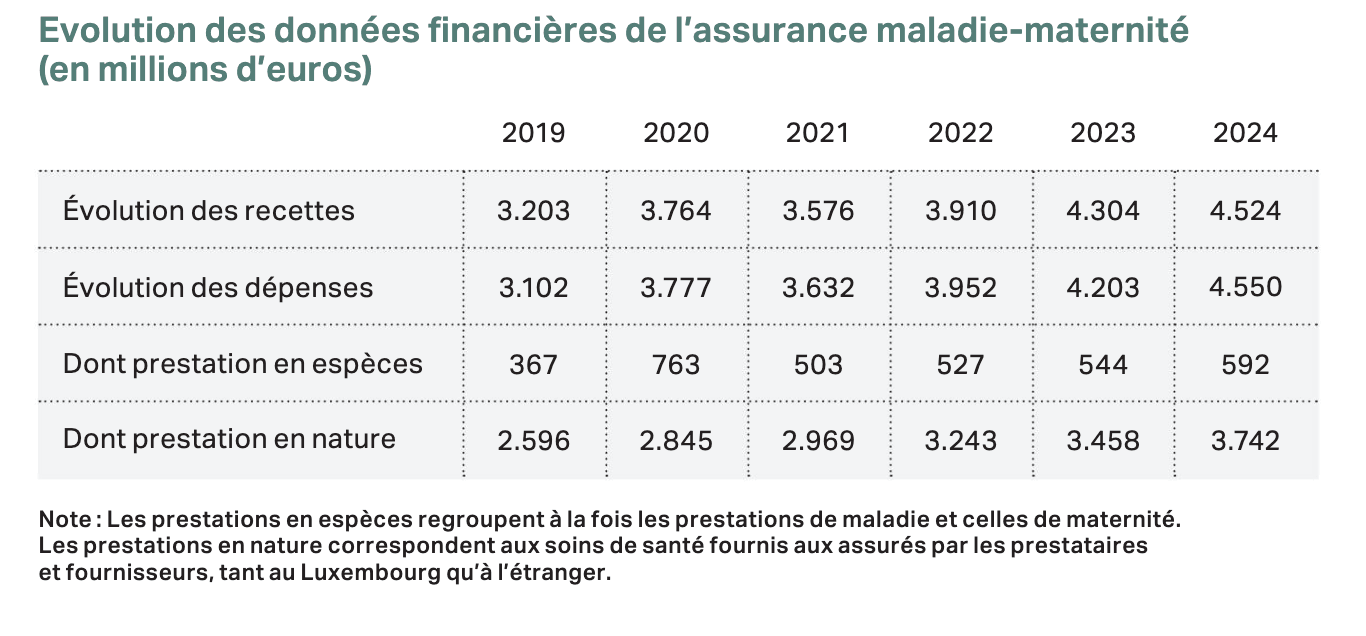
Le Comité quadripartite – institution réunissant gouvernement, syndicats, patronat et représentants du secteur médical s’est réuni ce 13 octobre sur fond de dérapage des déficits : 25,8 millions en 2024, 118,6 millions en 2025 et 209,7 millions prévus en 2026. Malgré les crispations issues du dossier sur les retraites, les partenaires sont tombés d’accord sur la nécessité d’agir. Conformément à l’accord de coalition, le gouvernement va progressivement prendre en charge les dépenses liées à la maternité et à l’amortissement des infrastructures hospitalières.
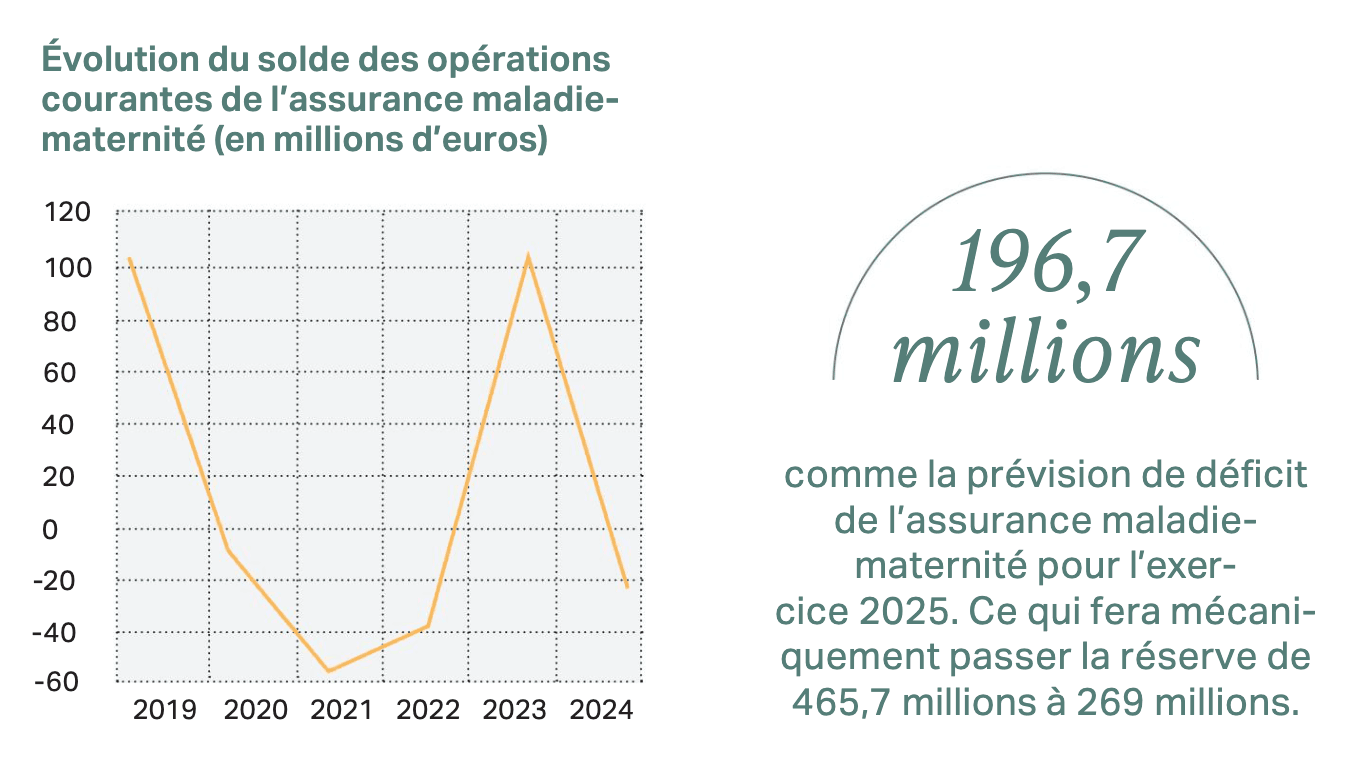
Coût ? 59 millions par an ces deux prochaines années. Pas question de toucher au niveau des cotisations ou des remboursements pour l’instant. Les partenaires sociaux vont se concentrer sur le contrôle des dépenses. Un comité stratégique va se pencher sur leur efficience. Contrôle n’est pas synonyme de déremboursement insiste la ministre de la Sécurité sociale. Qui cependant ajoute que « face au vieillissement structurel de la population, il faudra rediscuter du volume des cotisations comme nous l’avons fait avec l’assurance pension ». L’avertissement est clair.
Cet article a été écrit pour le magazine Paperjam du mois de novembre 2025, publié le 22 octobre. Le contenu est produit exclusivement pour le magazine. Il est publié sur le site afin de contribuer aux archives complètes de Paperjam.
Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est-elle membre du Club Paperjam? Vous pouvez demander un abonnement à votre nom. Faites-le nous savoir via [email protected]