Les fonds semi-liquides du marché privé sont confrontés à leur plus grand test de résistance à ce jour, les demandes de rachat des investisseurs se heurtant de plus en plus à la nature illiquide des actifs détenus par ces véhicules. Également appelés «fonds à durée indéterminée», ils permettent aux investisseurs de souscrire et de racheter des parts de manière périodique, contrairement aux fonds fermés traditionnels du marché privé qui immobilisent les capitaux pendant une période d’investissement fixe.
Quand les promesses de liquidité se heurtent à des actifs illiquides
Si la pression est particulièrement perceptible au sein des sociétés de développement d’entreprises («Business Development Companies» ou BDC) non cotées et des véhicules de crédit privés, la décision prise par Partners Group de limiter les rachats de son fonds de private equity à durée indéterminée de 8,6 milliards de dollars à compter du 3 juin 2026 constitue un signal d’alerte pour l’ensemble du secteur.
Le problème central réside dans le fait que les investisseurs ont peut-être considéré la liquidité conditionnelle comme fiable, alors que les gestionnaires détiennent des actifs qui ne peuvent être vendus rapidement sans imposer des coûts substantiels aux actionnaires restants, a fait valoir Roberto Steri, professeur adjoint à l’Université du Luxembourg, dans une note d’opinion adressée à Paperjam le 5 juin 2026.
Les rachats de titres de la BDC dépassent les levées de fonds
Les tensions qui pèsent sur le secteur des BDC et du crédit privé constituent actuellement le problème le plus avancé et le plus visible. Le premier trimestre 2026 a été le premier trimestre jamais enregistré au cours duquel les rachats ont dépassé les levées de fonds sur le marché des BDC non cotées en bourse mais enregistrées auprès des autorités de régulation (voir graphique 1).
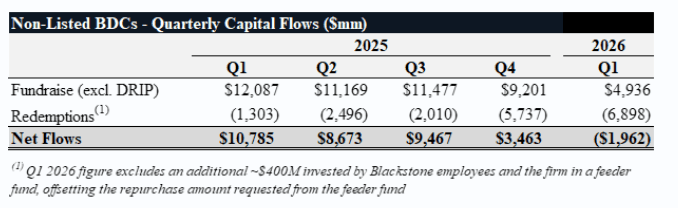
Graphique 1 : Les rachats trimestriels dépassent désormais les souscriptions trimestrielles. Source: Robert A. Stanger & Co
Par exemple, le Blackstone Private Credit Fund a plafonné les retraits à sa limite trimestrielle de 5% après que des investisseurs ont cherché à racheter environ 10% des parts en circulation. Avec un taux de rachat trimestriel de 5%, un gros investisseur pourrait théoriquement mettre plusieurs années à se désengager complètement d’une position si la demande de rachat reste élevée. Dans l’ensemble du secteur américain des BDC non cotées, les investisseurs ont cherché à retirer environ 13,2 milliards de dollars au premier trimestre 2026, mais les promoteurs n’ont accepté de satisfaire qu’environ la moitié de cette demande.
Les défenseurs du secteur affirment que les clauses de rachat fonctionnent comme prévu, protégeant ainsi les investisseurs à long terme contre les ventes forcées d’actifs en période de tensions sur les marchés.
Le signal d’alerte permanent du private equity
Si la pression sur les rachats s’est d’abord manifestée dans le secteur du crédit privé, les événements récents indiquent que le problème ne se limite plus à ce segment. Partners Group a décidé de plafonner les rachats de son fonds Global Value Sicav, d’une valeur de 8,6 milliards de dollars, après que les demandes ont dépassé la limite de 5% de la valeur liquidative (VL) du fonds.
Les investisseurs n’ont reçu que 62% du capital demandé, les demandes restantes ayant été annulées plutôt que reportées. Ils ont donc dû soumettre de nouvelles demandes de rachat lors des prochaines périodes d’ouverture, au lieu de conserver automatiquement leur place dans la file d’attente.
Les investisseurs ont interprété cette évolution comme la preuve que les tensions de liquidité s’étendaient du crédit privé au capital-investissement; le cours de l’action de Partners Group a chuté de 16,3%, et d’autres sociétés européennes de capital-investissement telles qu’EQT, CVC Capital Partners et Bridgepoint Group ont également enregistré des baisses importantes.
«Le private equity evergreen est considéré comme plus vulnérable car il détient des participations résiduelles plutôt que des prêts de premier rang», a expliqué Steri. Contrairement au crédit, qui génère des revenus d’intérêts contractuels, «les participations dépendent fortement de la volatilité des marchés de sortie, de la demande en fusions-acquisitions, des opportunités d’introduction en bourse, des conditions de levier financier et des multiples de valorisation».
De plus, les actionnaires sont les derniers à être remboursés en cas de faillite, un phénomène qui s’est amplifié depuis la hausse des taux d’intérêt en 2022, comme l’indique Pitchbook dans une note de recherche datée du 4 juin 2026.
Crédibilité de la NAV et perspectives universitaires
Une question cruciale, tant pour les fonds de crédit privés que pour les fonds de private equity à durée indéterminée, est la fiabilité des VL publiées, qui déterminent le prix auquel les investisseurs souscrivent et rachetent leurs parts. Des études universitaires suggèrent que les fonds détenant des actifs illiquides sont intrinsèquement vulnérables à la dynamique du «premier arrivé»: lorsque les rachats entraînent des coûts de liquidation, les investisseurs sont incités à sortir tôt plutôt que de supporter le coût de ceux qui rachètent plus tard à des valorisations potentiellement obsolètes.
Steri fait valoir que ces préoccupations se sont désormais étendues au secteur du private equity à capital variable, où les incitations à être le premier sur le marché sont encore plus fortes que dans le domaine du crédit privé.
Dans une interview accordée à Citywire le 21 avril 2026, Ludovic Phalippou, professeur d’économie financière à la Saïd Business School de l’Université d’Oxford, a fait valoir que le terme même de «semi-liquide» était «abusif», car il créait un faux sentiment de sécurité quant à la rapidité avec laquelle on peut accéder aux capitaux. Il a fait remarquer qu’une limite de rachat trimestrielle de 5% implique un délai de sortie de cinq ans, même dans le meilleur des cas.
M. Phalippou a affirmé que les VL étaient «manifestement erronées», en citant trois signaux clairs du marché: le fait que les gestionnaires mettent en place des restrictions de rachat, le fait que les transactions sur le marché secondaire s’effectuent avec une décote, et le fait que les fonds de crédit privés à capital fixe cotés en bourse s’échangent avec des décotes considérables par rapport à leurs valeurs déclarées. Il a comparé la tendance actuelle à regrouper des actifs illiquides dans des structures ouvertes – motivée par la recherche de commissions élevées – à la crise des fonds immobiliers de 2008.
Perspectives d’avenir et solutions proposées
Malgré ces défis systémiques, le private equity evergreen devrait connaître une croissance significative et pourrait dépasser les 1.000 milliards de dollars de valeur liquidative totale d’ici la fin de la décennie, selon Pitchbook.
Pour rétablir la confiance, Steri a suggéré que les fonds adoptent une gouvernance plus stricte en matière d’évaluation, comprenant notamment des évaluations indépendantes plus fréquentes, des valorisations prudentes sur les marchés de sortie en difficulté, des données provenant du marché secondaire, des décotes explicites pour illiquidité et des fourchettes de valeur liquidative soumises à des tests de résistance.
Cependant, Phalippou reste très sceptique et prévoit que la quasi-totalité des fonds de crédit privés à capital variable disparaîtront d’ici deux ou trois ans, estimant que leur structure était «erronée dès le départ».
En fin de compte, Steri a suggéré que ces produits soient commercialisés comme des instruments à «liquidité contrôlée» plutôt que comme des substituts liquides aux fonds cotés en bourse. Le compromis fondamental demeure: plus un fonds promet de liquidité, plus il doit détenir de liquidités ou d’actifs liquides, ce qui peut, en fin de compte, réduire les rendements mêmes qui ont initialement attiré les investisseurs vers les marchés privés.
Un choc de liquidité au sein de ces instruments se transforme souvent en un choc de confiance dans les valorisations, révélant que la liquidité promise était en réalité conditionnelle et non garantie.