L’asset management entre dans une décennie où les volumes franchiront des seuils historiques, mais où la rentabilité poursuivra sa chute. Le rapport «Global Asset & Wealth Management» de PwC, fondé sur des projections macroéconomiques, des modèles économétriques (VAR), l’analyse de plus de 400 états financiers de gestionnaires d’actifs et un sondage global auprès de 300 acteurs institutionnels, dresse un diagnostic sans ambiguïté: la croissance n’est plus synonyme de profitabilité.
Steven Libby, EMEA AWM leader chez PwC Luxembourg, résume le cœur du constat: «La punchline, ce n’est pas seulement les marchés privés. La punchline, c’est que les actifs vont continuer à croître, mais, paradoxalement, les marges vont diminuer.» Les actifs sous gestion, encore autour de 139-140.000 milliards de dollars aujourd’hui, devraient atteindre 200.400 milliards de dollars en 2030, générant mécaniquement près de 230 milliards de dollars de revenus supplémentaires pour le secteur.
Cette expansion masque pourtant une érosion profonde de la rentabilité. Les profits rapportés aux actifs gérés ont chuté de 19% depuis 2018 et reculeront encore de 9% d’ici 2030, selon PwC. La compression des marges est alimentée à la fois par l’essor des produits passifs, dont les frais atteignent des niveaux planchers, par la concurrence exacerbée, et par la montée des coûts opérationnels et technologiques.
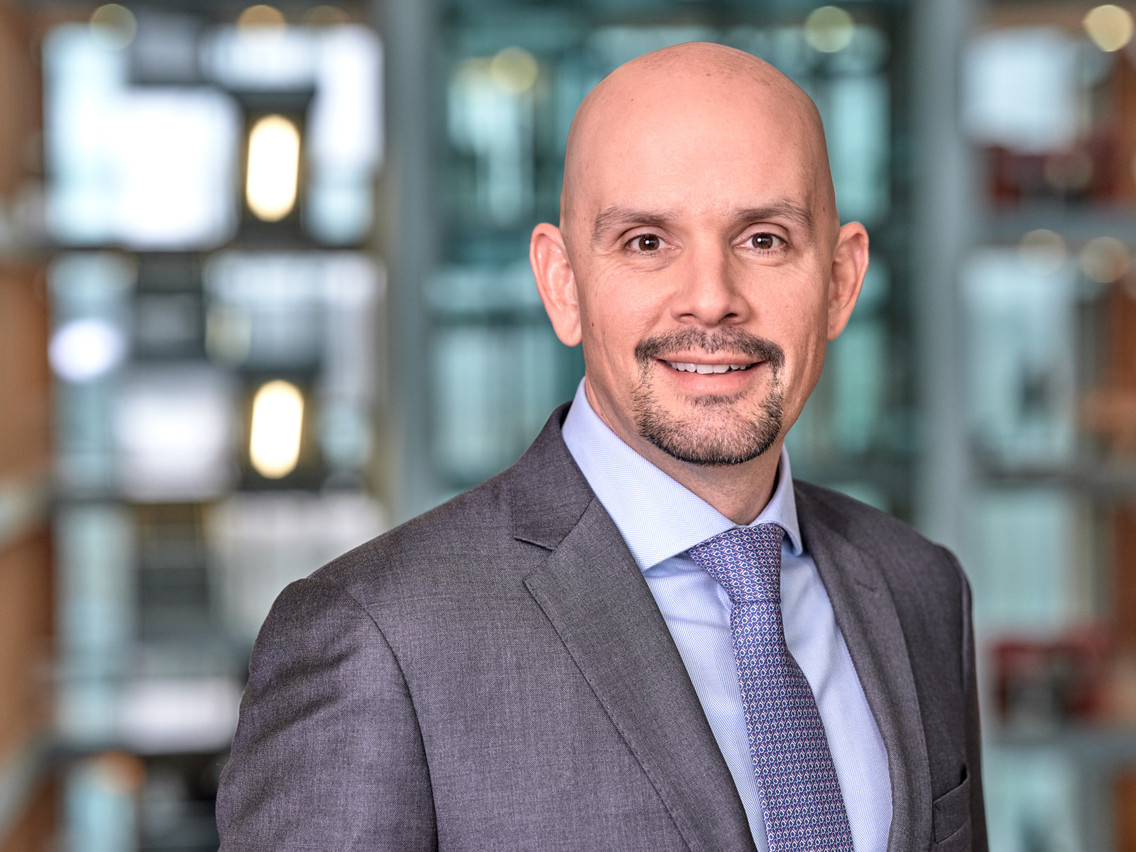
Selon Michael Delano, «avec nos véhicules de type Part II, les gestionnaires sont parfaitement armés pour toucher ces investisseurs. On voit une forte dynamique de lancement.» (Photo: PwC)
«La part des actifs passifs va monter à environ 40% et les marges sur ces produits deviennent de plus en plus fines», insiste Steven Libby. Michael Delano, audit partner et asset & wealth management leader chez PwC Luxembourg, confirme: «Les gestionnaires subissent une pression intense sur les coûts. Avec la montée du passif, les marges globales diminuent. Les marchés privés restent plus rémunérateurs, même s’ils connaissent eux aussi une forme de décompression.»
Les marchés privés, secteur le plus profitable
Cette pression financière contraste avec le dynamisme massif de nombreux segments. Les encours passifs progresseront à un rythme annuel de 10% pour atteindre 70.000 milliards de dollars, tandis que le pool mondial de richesse investissable dépassera 481.000 milliards de dollars d’ici 2030, alimenté par la croissance des segments mass-affluent et HNWI, les transferts intergénérationnels et les performances de marché. L’Asie-Pacifique enregistrera la croissance la plus forte (CAGR 6,8%), portée par l’Inde, le Japon et l’essor structurel de la classe moyenne. L’Amérique latine, le Moyen-Orient et l’Afrique afficheront aussi des croissances soutenues, tandis que l’Europe (5,6%) restera freinée par la maturité de ses marchés et la densité réglementaire.
Dans ce paysage, les marchés privés restent le moteur le plus profitable: ils généreront plus de la moitié des revenus mondiaux du secteur en 2030, soit 432,2 milliards de dollars, devant l’active management (346,3 milliards de dollars) et le passif (64,2 milliards de dollars). Pour autant, Steven Libby appelle à la nuance: «Les marchés privés ne sont pas la seule histoire. Oui, ils croissent vite, mais le paradoxe reste que la marge globale de l’industrie diminue.» Les moteurs de cette croissance privée sont identifiés: «Ce sont clairement les segments mass-affluent et high-net-worth individuals. Ce n’est pas l’homme de la rue. Ce sont ces segments qui demandent un accès croissant aux actifs privés», précise-t-il. L’ouverture progressive des 401(k) aux États-Unis, ou des régimes britanniques et européens via des structures comme l’Eltif 2.0, élargit mécaniquement la demande.
Le Luxembourg, souvent questionné sur la vitesse d’adoption des nouvelles structures, est bien positionné, selon Michael Delano: «Avec nos véhicules de type Part II, les gestionnaires sont parfaitement armés pour toucher ces investisseurs. On voit une forte dynamique de lancement.»
Qualité des données et collaboration primordiales
La technologie constitue l’autre axe majeur de transformation. L’IA, y compris générative et agentique, est vue comme un accélérateur du secteur: optimisation de portefeuille, automatisation du reporting réglementaire, personnalisation à grande échelle et interfaces d’investissement sophistiquées. Près de 69% des investisseurs institutionnels interrogés disent vouloir allouer du capital à des gestionnaires disposant de capacités technologiques avancées. Toutefois, l’adhésion technologique n’est pas sans défis. «Les investisseurs poussent les gestionnaires à investir massivement dans la technologie pour ne pas se faire distancer», souligne Michael Delano. «Mais avec la pression sur les marges, on leur demande de dépenser plus alors que leurs ressources se contractent.» Steven Libby ajoute un frein massif et souvent négligé: «Les gestionnaires peinent toujours avec la qualité de leurs données. Vous pouvez avoir les meilleurs outils, mais sans données propres, vous ne pouvez pas tirer parti de l’IA.»
La tokenisation, cette fois, est identifiée comme une rupture de nature plus structurelle. Les encours des fonds tokenisés devraient passer de 90 milliards de dollars en 2024 à 715 milliards de dollars en 2030, soit une croissance annualisée de 41%. Pour Michael Delano, cette évolution s’inscrit dans la continuité: «Après le fonds mutualisé, puis l’ETF, vient la tokenisation. C’est une nouvelle enveloppe. Des fonds commencent déjà à tokeniser. Cela va prendre.»
Steven Libby complète en décrivant les deux moteurs d’adoption: le côté investisseur et le côté émetteur. «De grandes institutions comme Citi ou JP Morgan déploient déjà des wallets digitaux. Les jeunes générations, elles, utiliseront naturellement ces outils. Et la fractionalisation de la propriété – un immeuble, un pont, des droits musicaux – est déjà une réalité. Cela va accélérer.»
Cette nouvelle génération ne sera pas nécessairement plus risquophile, rappelle Michael Delano, mais elle consommera la finance différemment: «Leur accès à l’information passera par les plateformes, les réseaux sociaux, pas par le bureau d’un conseiller.»
Face à cette recomposition, PwC identifie quatre archétypes de modèles gagnants: les acteurs intégrés public-privé à grande échelle, les plateformes de solutions, les fabricants low-cost et les champions de niche. Ces quatre modèles capteront ensemble 94% de la croissance des revenus d’ici 2030, laissant aux autres seulement 6%. «Si vous n’êtes pas clair sur votre stratégie, il sera très difficile de survivre», insiste Steven Libby.
Au-delà des structures internes, la collaboration deviendra un facteur clé de survie: «Si vous n’avez pas les moyens technologiques d’un BlackRock, des partenariats intelligents peuvent vous permettre d’atteindre des résultats comparables.» La consolidation progresse, mais la collaboration reste, selon lui, un levier sous-exploité.
En définitive, le «Global Asset & Wealth Management Report 2025» décrit une industrie qui n’a jamais eu autant d’opportunités – mais où les marges n’ont jamais été aussi menacées. Croissance record, technologies disruptives, évolution des attentes, pression sur les coûts, montée des privés, révolution numérique, transformation des comportements: la décennie qui s’ouvre sera celle d’un tri stratégique net entre les acteurs capables de se réinventer et ceux qui resteront prisonniers du paradoxe. Comme le résume Michael Delano, «l’avenir ne sera pas 100% technologique ni 100% humain. Ce sera people + tech. Ceux qui ne s’adaptent pas seront rapidement dépassés.»