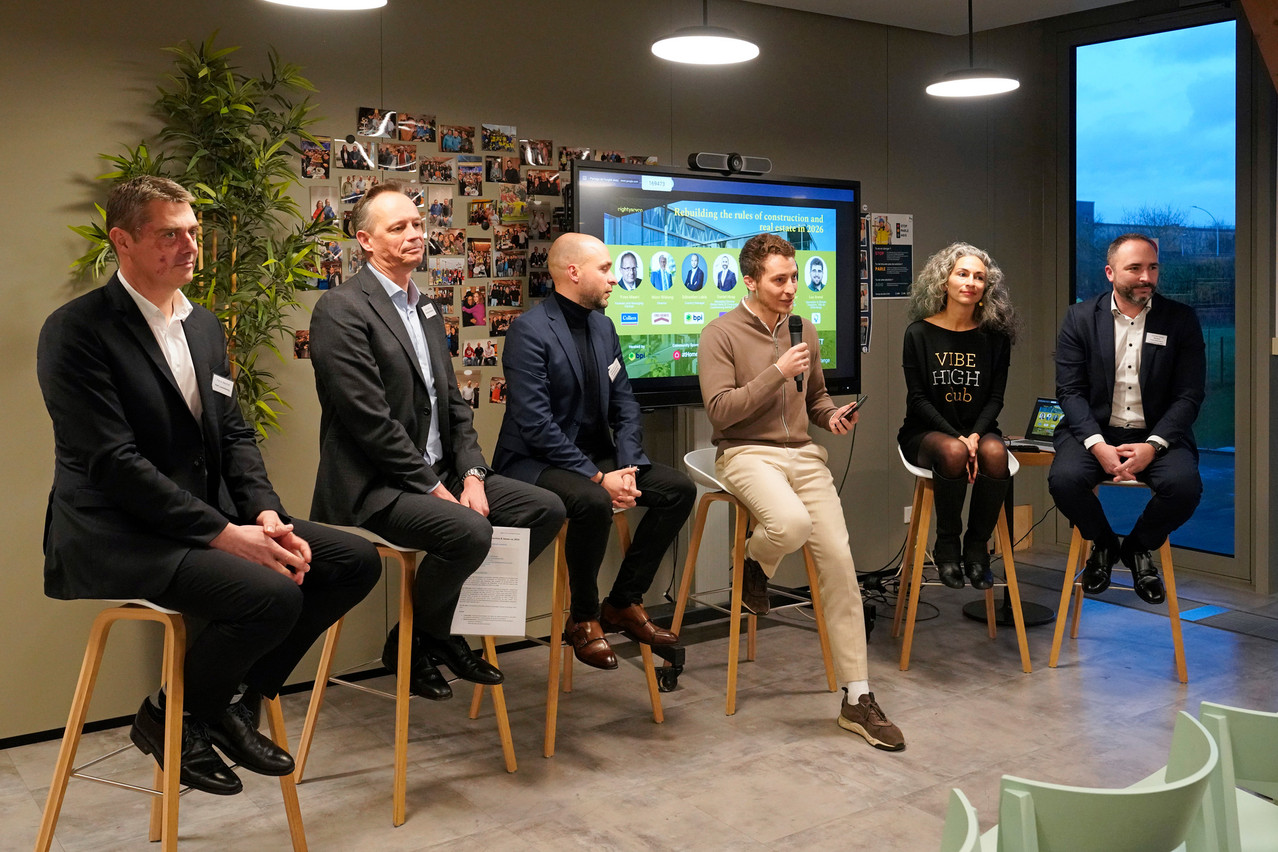
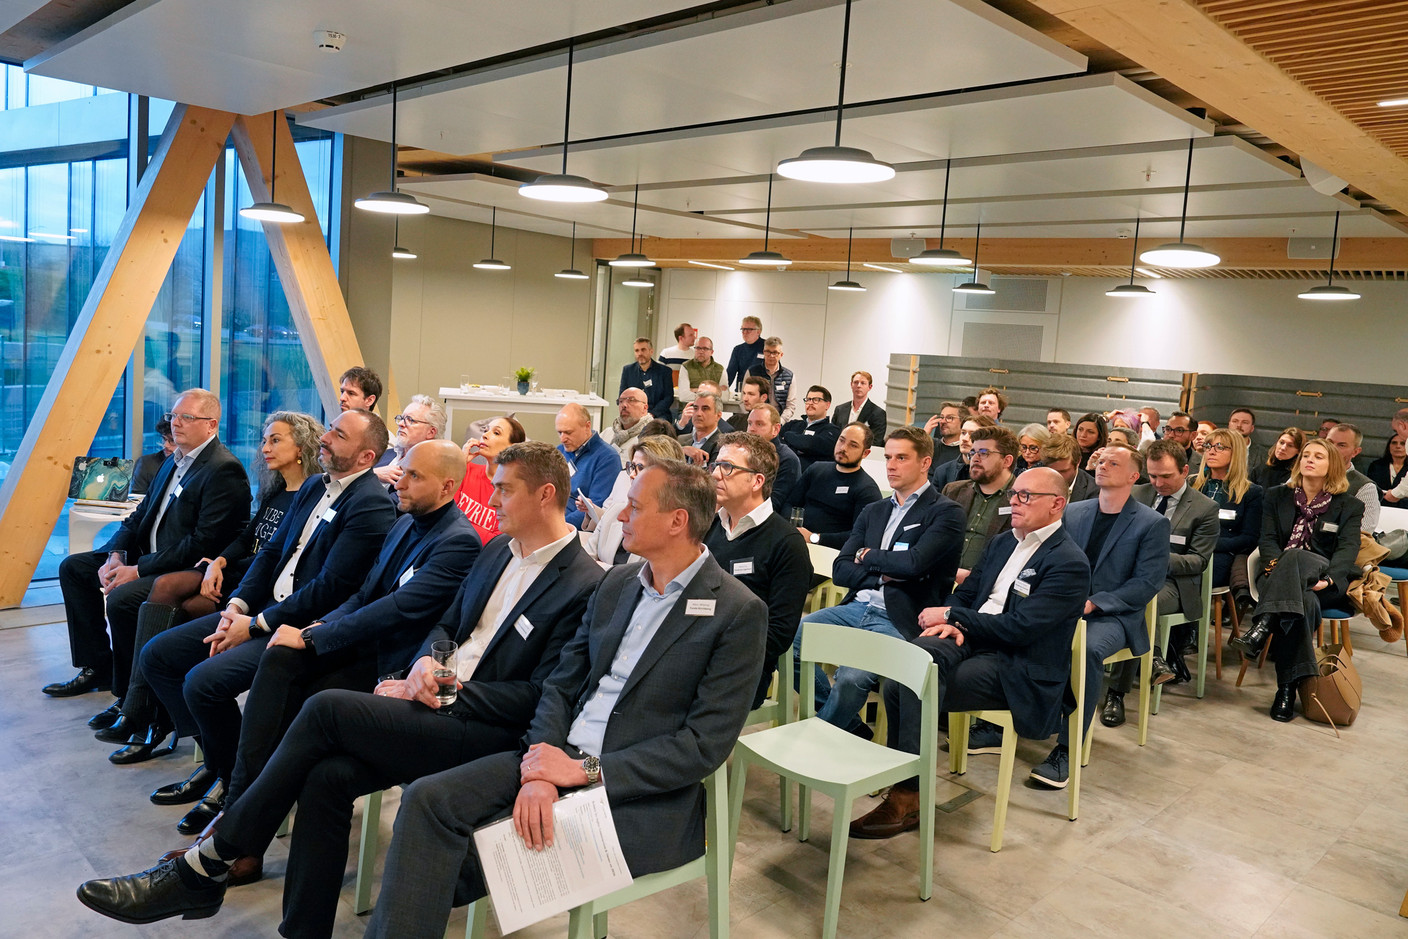
Une conférence-débat organisée par EightySeven, plateforme dédiée aux acteurs de l’innovation dans le monde de la construction et de l’immobilier, a réuni institutionnels et professionnels jeudi 12 février dans les bureaux de BPI à Leudelange. Une salle pleine, un décor connu et le sujet du soir, sans doute encore plus: taux d’intérêt, coûts des matériaux, investisseurs en retrait, projets immobiliers.
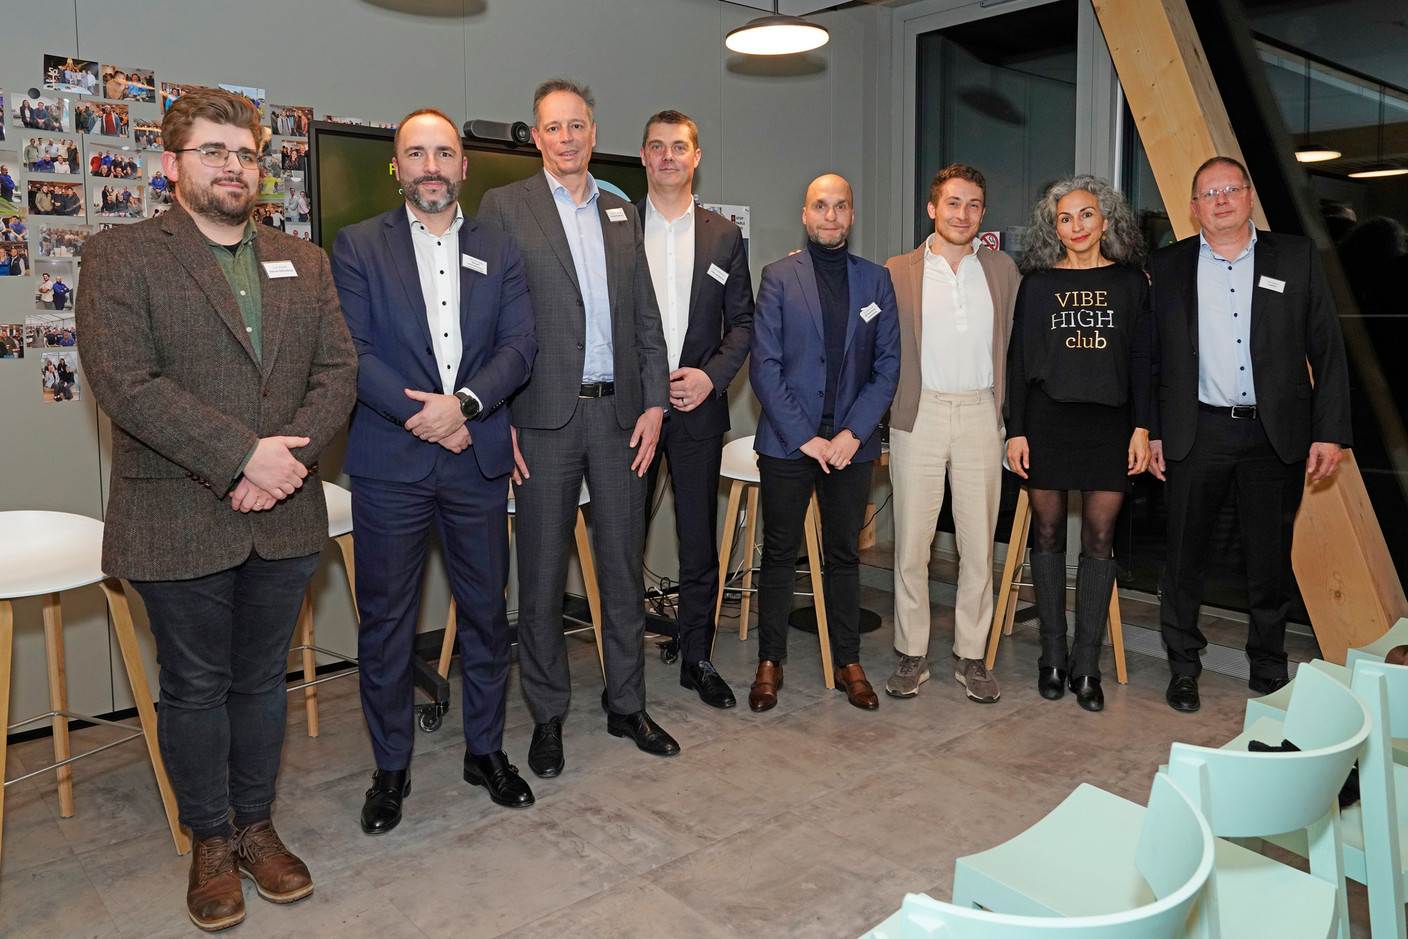
Shaaf Milani-Nia (Ville de Luxembourg) et Luc Arend (Ville de Differdange), 


Qu’est-il ressorti des échanges? Le futur s’annonce-t-il réellement sombre? Oui, si l’on ne devait s’arrêter qu’au tableau des risques. Sauf que le secteur semble avoir sous la main un stock de ressources et de réponses rarement égalé. Dans une base de données ProTech «scrutée jour après jour», 8.000 solutions seraient recensées sur un marché qui en compterait environ 10.000. Et un chiffre frappe: 3.500 de ces solutions sont basées en Europe, faisant du Vieux Continent le premier vivier en la matière.
2026 couvre toute la chaîne de valeur
IA, robotique, software, hardware mais aussi low-tech, matériaux alternatifs, construction modulaire, nouveaux business models: ce qui est bien en 2026, c’est que l’innovation couvre toute la chaîne de valeur. Dans le top 20 des hubs, l’Europe place plusieurs villes en haut de l’affiche: Londres en bon premier de classe, puis Paris, avant New York, Berlin ou San Francisco.
En 2015, en Europe, près de deux solutions auraient été créées chaque jour. Traduction 2026: une partie de ces acteurs ont désormais près de dix ans d’existence. Plus vraiment des «start-up» qui vont faire faillite demain, mais plutôt des vecteurs de solutions qui cherchent à changer d’échelle.
La photographie RH va dans le même sens: environ 3.000 solutions compteraient 11 à 50 employés et 1.200 entre 51 et 200. L’innovation n’est plus un “buzzword”: c’est une couche industrielle en train de se structurer. Question durabilité, 900 solutions seraient directement liées à l’ESG (critères environnement, social et gouvernance) afin d’aider architectes, ingénieurs, entreprises générales, promoteurs à mesurer et améliorer leur impact.
Le pari du réseau: l’intelligence collective ou rien
C’est dans cette logique qu’a été présenté un écosystème de mise en relation: membership, plateforme communautaire, événements, accompagnement pour le fundraising et conseil aux grands groupes. Le modèle repose sur trois piliers:
- une plateforme de type réseau social + centre de connaissances;
- une quinzaine d’événements par an;
- une accélération des start-up et un appui stratégique aux corporates.
Son déploiement? La Belgique d’abord, suivie du Luxembourg, de la Tchéquie, de l’Espagne et du Portugal. Impact revendiqué: 1.400 participants l’an dernier, 1.000 introductions entre membres et une plateforme utilisée mensuellement par au moins 60% des membres (dont 20% chaque semaine). En filigrane, une idée prévaut: en période de crise, la valeur d’un réseau croît plus vite que le réseau lui-même. Voilà un constat qui doit servir de boussole.
Côté immobilier commercial, la prise en occupation de bureaux se serait tassée après un pic puis une reprise partielle, signe d’un marché actif. Sur l’industriel et la logistique, la demande est forte, l’offre contrainte et les loyers en hausse.
Mais la crise du moment, elle, reste résidentielle: quand les taux montent, l’activité décroche et quand les conditions se détendent, le marché respire. Sur l’existant, l’impression dominante est celle d’un prix d’équilibre qui s’installe: vendeurs et acheteurs se retrouvent et les variations se calment.
Sur la Vefa, le tableau est plus paradoxal: les volumes sont en hausse alors que les prix montent. L’explication avancée est que le rôle contracyclique (entendez relatif à une politique budgétaire qui adopte les tendances inverses de celles du cycle économique conjoncturel) du public, via des acquisitions de programmes, soutient les transactions pendant que le privé reste, lui, sous tension. L’enjeu reste alors d’éviter l’effet domino (promoteurs puis banques…).
Investisseurs: un éléphant… dans une toute petite pièce
Concorde dans le panel des intervenants: un marché neuf sans investisseurs ne tient pas dans la durée. Or la crise n’a pas seulement abîmé les courbes, elle a écorné la confiance. Les acheteurs plus informés et plus prudents exigent maintenant un chantier avancé, un promoteur «track record» (entendez à l’historique de performances sain), des garanties lisibles. Certaines pistes ont été évoquées telles des garanties publiques partielles. Ou un financement jusqu’au gros œuvre fermé.
La question est brûlante: faut-il désolidariser le sol du bâti? Le modèle de l’emphytéose a été défendu comme outil anti-spéculation et levier d’abordabilité avec une logique patrimoniale publique sur le long terme. Côté banque, une ouverture est notée mais sous conditions: rang hypothécaire, traitement réglementaire, liquidité en revente et mécanismes de sortie (préemption, obligation de rachat, etc.).
Et en creux, un constat qui s’impose, celui d’un débat qui est finalement culturel: au Luxembourg (comme presque partout ailleurs), le foncier reste une valeur refuge et un outil de transmission.
La conclusion est de fait sans surprise: l’emphytéose progresse mais un peu de guerre lasse et sans le même attrait que le foncier classique.
Le béton demeure incontournable
Limiter le béton neuf d’ici 2030? Les réponses ont remis la technique au centre et la conclusion en majesté: chaque matériau a son rôle. Fondations, ouvrages d’art, compression, le béton demeure incontournable. En revanche, la décarbonation passe par l’optimisation, l’hybridation, et l’abandon des «usines à gaz» techniques quand elles n’apportent pas de valeur.
Faut-il imposer des bâtiments dits réversibles, dès le design? Entre philosophie et réalité réglementaire, les intervenants ont surtout pointé la complexité administrative: double affectation, permis, copropriété, contraintes d’exploitation.
Les échanges se sont conclus sur une dernière séquence plus décalée et quelques pistes:
- ouvrir davantage certains financements (obligations, fonds, véhicules diversifiés) au-delà des seuls professionnels;
- repenser l’urbanisme opérationnel, notamment les PAP multipropriétaires et leurs seuils de déclenchement;
- relancer des formules du type “rent-to-buy” ou leasing immobilier, à condition de résoudre le nœud du double droit d’enregistrement.
La crise a fermé un chapitre où «tout se vendait avant le premier coup de pelle». Le suivant reste à écrire mais il aura assurément un fil conducteur: moins d’automatismes, plus de preuves et de coopération.